Domain steuerstufe.de kaufen?
Wir ziehen mit dem Projekt
steuerstufe.de um.
Sind Sie am Kauf der Domain
steuerstufe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerstufe.de kaufen?
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **


Ähnliche Suchbegriffe für Hermes
Top-Angebote
Produkte zum Begriff Hermes:
-
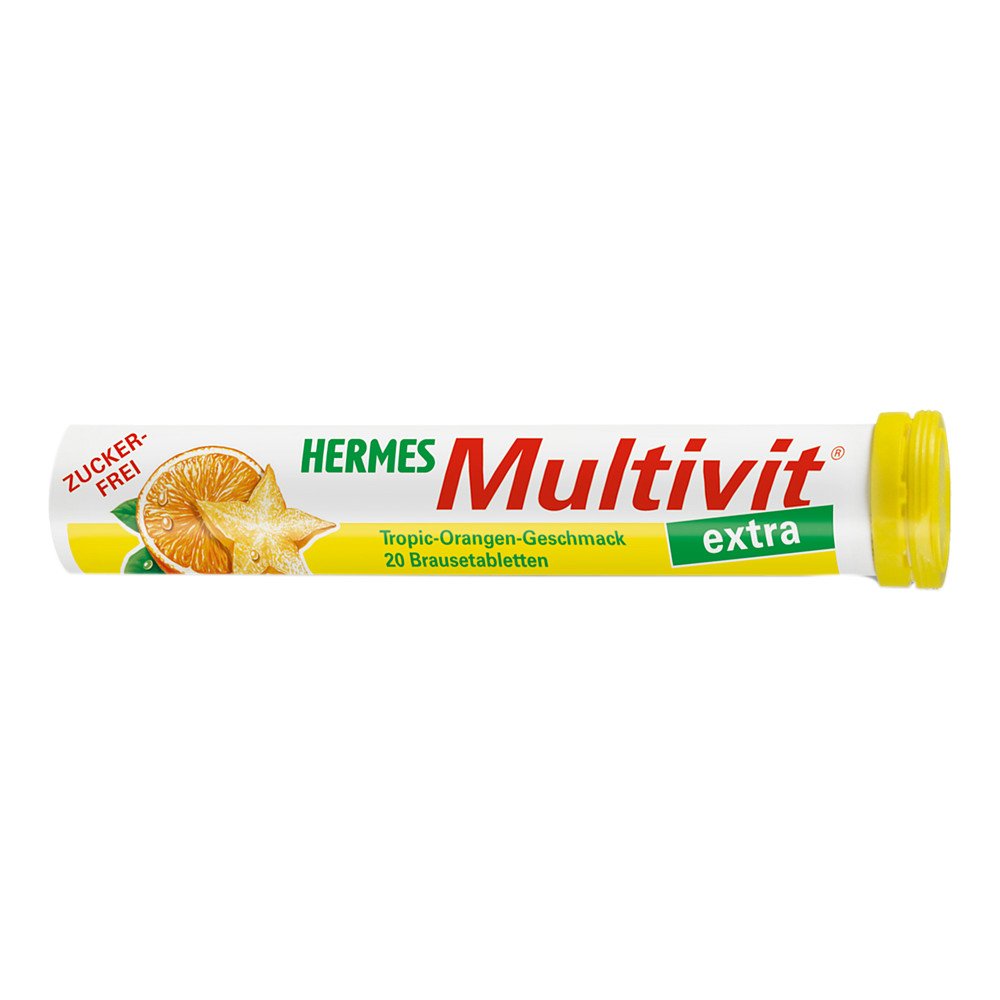
HERMES Arzneimittel GmbH Hermes Cevitt Brausetabletten Zitrone 08481051Anwendungsgebiet von Hermes Cevitt Brausetabletten ZitroneHermes Cevitt Brausetabletten Zitrone sind Arzneimittel mit hochdosiertem Vitamin C zur Behandlung von Vitamin-C-Mangelkrankheiten. Hermes Cevitt Brausetabletten Zitrone schmecken angenehm fruchtig mit der Geschmacksrichtung Zitrone. Wirkstoffe / Inhaltsstoffe / ZutatenHermes Cevitt Brausetabletten Zitrone enthält: Der Wirkstoff ist: 1000 mg Ascorbin säure (Vitamin C) pro Brausetablette Die sonstigen Bestandteile sind: Citronensäure, Natriumhydrogencarbonat, Natriumcarbonat, Natrium cyclamat, Reisstärke, Natriumcitrat, Saccharin-Natrium, Betanin, Natrium(riboflavin-5'-hydrogenphosphat) 2 H2O, Zitronenaroma. Hinweis für Diabetiker: 1 Brausetablette enthält 0,01 BEGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden.DosierungAnwendungsmpfehlung von Hermes Cevitt Brausetabletten Zitrone: Falls vom Arzt nicht anders verordnet, ist die übliche Dosis: Erwachsene nehmen 1-mal täglich 1 Brausetablette (entsprechend 1000 mg Ascorbinsäure) bis zum Abklingen der Symptome. Für andere Einnahmemengen stehen Präparate mit niedrigerem Wirkstoffgehalt zur Verfügung. Hermes Cevitt Brausetabletten Zitrone können in Ihrer Versandapotheke apodiscounter erworben werden.4,86 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
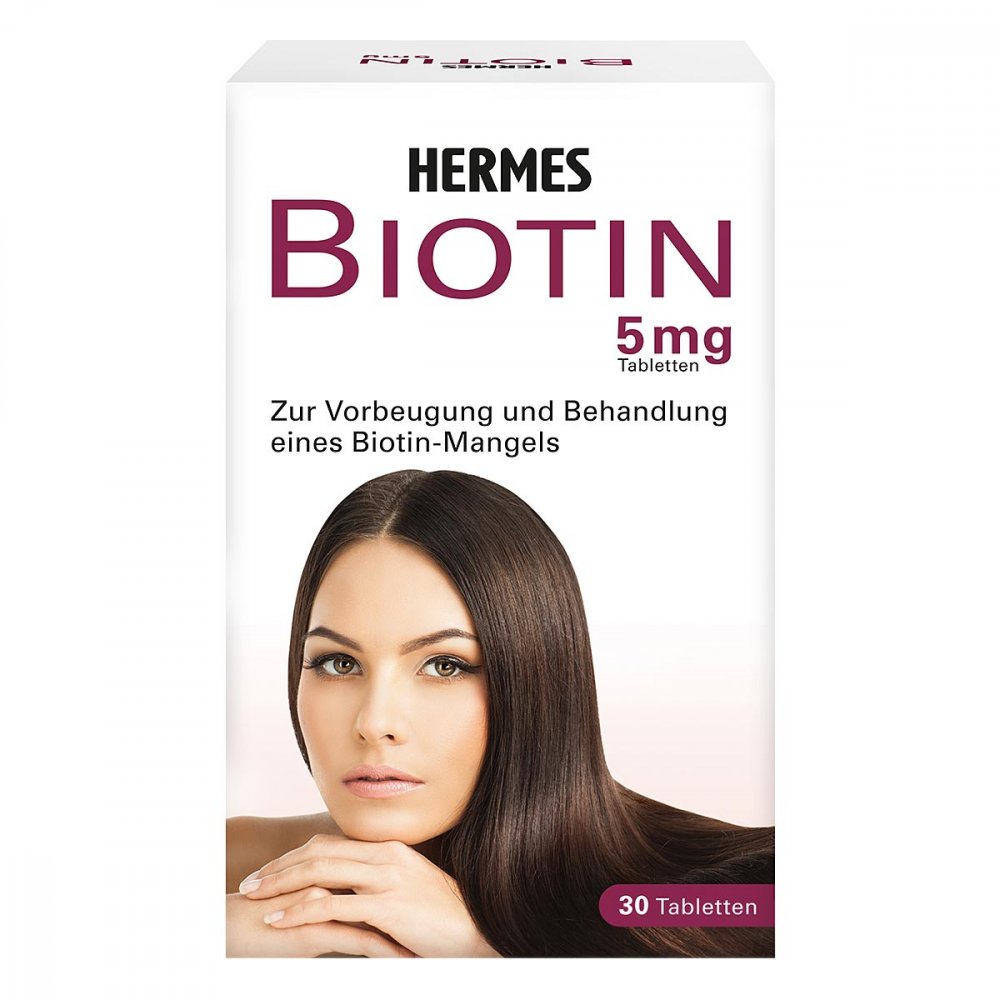
HERMES Arzneimittel GmbH Biotin Hermes 5 mg Tabletten 02253610Anwendungsgebiet von Biotin Hermes 5 mg TablettenBiotin Hermes 5 mg Tabletten beugt einem Mangel an Biotin vor und sorgt für feste Nägel, kräftiges Haar und gesunde Haut. Das Plus an Schönheit und Gesundheit für Nägel, Haare und Haut.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Biotin Hermes 5 mg Tabletten: Zusammensetzung: Wirkstoff: Biotin 5,0 mg Sonstige Bestandteile: Lactose-Monohydrat, Cellulosepulver, Crospovidon (Typ A), hochdisperses Siliciumdioxid, Magnesiumstearat (Ph.Eur.) [pflanzlich]GegenanzeigenDarf nicht eingenommen werden, wenn Sie überempfindlich (allergisch) gegenüber Biotin oder einem der sonstigen Bestandteile des Arzneimittels sind.DosierungNehmen Sie das Arzneimittel immer genau nach der Anweisung in dieser Packungsbeilage ein.Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Falls vom Arzt nicht anders verordnet, ist die übliche Dosis:Nehmen Sie 1 - 2 Tabletten (entsprechend 5 mg - 10 mg Biotin) täglich ein.Zur Prophylaxe sind weniger als 0,2 mg Biotin pro Tag ausreichend.Zur Therapie des multiplen Carboxylasemangels nehmen Sie täglich 1 - 2 Tabletten (entsprechend 5 mg - 10 mg Biotin) ein.Für niedrigere Dosierungen stehen Präparate mit geringerem Gehalt an Biotin zur Verfügung. Dauer der AnwendungDas Arzneimittel wird bis zur Normalisierung der Biotin- Werte im Blut eingenommen.Die Dauer ist abhängig vom Verlauf der Grunderkrankung.Befragen Sie hierzu bitte Ihren Arzt.Beim sehr seltenen Biotin-abhängigen, multiplen Carboxylasemangel erfolgt die Einnahme lebenslang.Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung zu stark oder zu schwach ist. Wenn Sie eine größere Menge des Arzneimittels eingenommen haben, als Sie solltenVergiftungen und Überdosierungserscheinungen sind nicht bekannt. Wenn Sie weitere Fragen zur Anwendung des Arzneimittels haben, fragen Sie Ihre Ärztin, Ihren Arzt oder in14,00 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **

Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Wer zahlt Lohnsteuer und wer Einkommensteuer?
Wer zahlt Lohnsteuer und wer Einkommensteuer? Lohnsteuer wird von Arbeitnehmern gezahlt, die ein regelmäßiges Einkommen aus einem Arbeitsverhältnis beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Einkommensteuer hingegen wird von Personen gezahlt, die Einkommen aus verschiedenen Quellen wie z.B. Selbstständigkeit, Kapitalerträgen oder Vermietung und Verpachtung erzielen. Diese Steuer muss vom Steuerpflichtigen selbstständig an das Finanzamt entrichtet werden. In beiden Fällen richtet sich die Höhe der Steuer nach der Höhe des Einkommens und wird anhand eines progressiven Steuersatzes berechnet. **
Top-Angebote
Produkte zum Begriff Hermes:
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Ratgeber von Andreas Kümpel, Björn Claudy, Frank HenselerSchritt für Schritt durch die offiziellen Formulare. Die ideale Hilfestellung für die Körperschaftsteuer-, Gewerbesteuer- und Umsatzsteuererklärungen. Weitere Informationen zu Rechtsprechung und Finanzverwaltung, Musterfälle, praktische Tipps, Berechnungs- und Prüfungspläne, relevante Rechtsmaterialien und die Erklärungsvordrucke runden den Leitfaden ab. Nachschlagewerk und ideale Unterstützung beim Ausfüllen der Formulare. Schritt-für-Schritt-Anleitung durch die Formulare für Körperschaftsteuer, Gewerbesteuer und Umsatzsteuererklärungen. Darstellung aller bewertungsrelevanten Gesetzesänderungen.114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HERMES Arzneimittel GmbH Hermes Cevitt Brausetabletten Zitrone 08481051Anwendungsgebiet von Hermes Cevitt Brausetabletten ZitroneHermes Cevitt Brausetabletten Zitrone sind Arzneimittel mit hochdosiertem Vitamin C zur Behandlung von Vitamin-C-Mangelkrankheiten. Hermes Cevitt Brausetabletten Zitrone schmecken angenehm fruchtig mit der Geschmacksrichtung Zitrone. Wirkstoffe / Inhaltsstoffe / ZutatenHermes Cevitt Brausetabletten Zitrone enthält: Der Wirkstoff ist: 1000 mg Ascorbin säure (Vitamin C) pro Brausetablette Die sonstigen Bestandteile sind: Citronensäure, Natriumhydrogencarbonat, Natriumcarbonat, Natrium cyclamat, Reisstärke, Natriumcitrat, Saccharin-Natrium, Betanin, Natrium(riboflavin-5'-hydrogenphosphat) 2 H2O, Zitronenaroma. Hinweis für Diabetiker: 1 Brausetablette enthält 0,01 BEGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden.DosierungAnwendungsmpfehlung von Hermes Cevitt Brausetabletten Zitrone: Falls vom Arzt nicht anders verordnet, ist die übliche Dosis: Erwachsene nehmen 1-mal täglich 1 Brausetablette (entsprechend 1000 mg Ascorbinsäure) bis zum Abklingen der Symptome. Für andere Einnahmemengen stehen Präparate mit niedrigerem Wirkstoffgehalt zur Verfügung. Hermes Cevitt Brausetabletten Zitrone können in Ihrer Versandapotheke apodiscounter erworben werden.4,86 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Ähnliche Suchbegriffe für Hermes
-
HERMES Arzneimittel GmbH Biotin Hermes 5 mg Tabletten 02253610Anwendungsgebiet von Biotin Hermes 5 mg TablettenBiotin Hermes 5 mg Tabletten beugt einem Mangel an Biotin vor und sorgt für feste Nägel, kräftiges Haar und gesunde Haut. Das Plus an Schönheit und Gesundheit für Nägel, Haare und Haut.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Biotin Hermes 5 mg Tabletten: Zusammensetzung: Wirkstoff: Biotin 5,0 mg Sonstige Bestandteile: Lactose-Monohydrat, Cellulosepulver, Crospovidon (Typ A), hochdisperses Siliciumdioxid, Magnesiumstearat (Ph.Eur.) [pflanzlich]GegenanzeigenDarf nicht eingenommen werden, wenn Sie überempfindlich (allergisch) gegenüber Biotin oder einem der sonstigen Bestandteile des Arzneimittels sind.DosierungNehmen Sie das Arzneimittel immer genau nach der Anweisung in dieser Packungsbeilage ein.Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Falls vom Arzt nicht anders verordnet, ist die übliche Dosis:Nehmen Sie 1 - 2 Tabletten (entsprechend 5 mg - 10 mg Biotin) täglich ein.Zur Prophylaxe sind weniger als 0,2 mg Biotin pro Tag ausreichend.Zur Therapie des multiplen Carboxylasemangels nehmen Sie täglich 1 - 2 Tabletten (entsprechend 5 mg - 10 mg Biotin) ein.Für niedrigere Dosierungen stehen Präparate mit geringerem Gehalt an Biotin zur Verfügung. Dauer der AnwendungDas Arzneimittel wird bis zur Normalisierung der Biotin- Werte im Blut eingenommen.Die Dauer ist abhängig vom Verlauf der Grunderkrankung.Befragen Sie hierzu bitte Ihren Arzt.Beim sehr seltenen Biotin-abhängigen, multiplen Carboxylasemangel erfolgt die Einnahme lebenslang.Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung zu stark oder zu schwach ist. Wenn Sie eine größere Menge des Arzneimittels eingenommen haben, als Sie solltenVergiftungen und Überdosierungserscheinungen sind nicht bekannt. Wenn Sie weitere Fragen zur Anwendung des Arzneimittels haben, fragen Sie Ihre Ärztin, Ihren Arzt oder in14,00 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
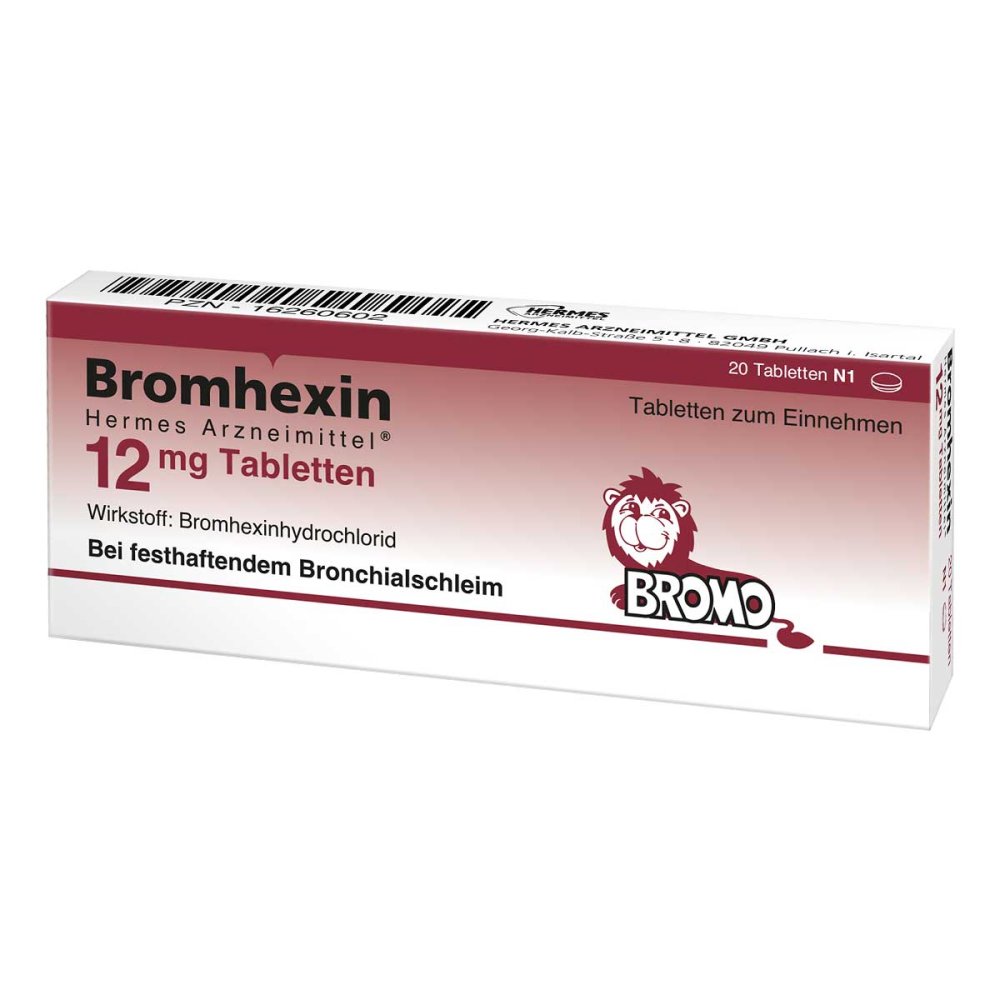
HERMES Arzneimittel GmbH Bromhexin Hermes Arzneimittel 12 mg Tabletten 16260602Anwendungsgebiet von Bromhexin Hermes Arzneimittel 12 mg TablettenBromhexin Hermes Arzneimittel 12 mg Tabletten werden angewendet zur Behandlung von akuten und chronischen Atemwegserkrankungen mit zähem Schleim. Sie sind für Erwachsene und Jugendliche ab 14 Jahren geeignet.Wirkungsweise von Bromhexin Hermes Arzneimittel 12 mg TablettenBromhexin Hermes Arzneimittel 12 mg Tabletten enthalten den Wirkstoff Bromhexinhydrochlorid, wirken schleimlösend im Bereich des Bronchialtraktes, verflüssigen und beschleunigen den Abtransport von Sekreten aus den tiefen Atemwegen. Sie lösen festsitzenden Husten und befreien die Bronchien effektiv von Schleimansammlungen, sowohl bei akuten als auch bei chronischen Erkrankungen. Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Bromhexin Hermes Arzneimittel 12 mg Tabletten: Der Wirkstoff ist Bromhexinhydrochlorid. Eine Tablette enthält 12 mg Bromhexinhydrochlorid. Die sonstigen Bestandteile sind: Lactose-Monohydrat, Magnesiumstearat (Ph.Eur.), mikrokristalline Cellulose.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden. DosierungAnwendungsempfehlung von Bromhexin Hermes Arzneimittel 12 mg Tabletten: Erwachsene und Jugendlich ab 14 Jahren nehmen 3-mal täglich eine Tablette ein, am besten nach den Mahlzeiten mit ausreichend Wasser. Achten Sie während der Behandlung darauf, ausreichend Flüssigkeit zu sich zu nehmen. Wenn die Beschwerden nach vier bis fünf Tagen nicht bessern oder sogar schlechter werden, sollte ein Arzt hinzugezogen werden.EinnahmeTabletten zum EinnehmenPatientenhinweiseBei kombinierter Anwendung von Bromhexin und Antitussiva (hustenstillenden Arzneimitteln) kann aufgrund des eingeschränkten Hustenreflexes durch die Hustenstiller ein gefährlicher Sekretstau in den Bronchien entstehen. Eine Kombinationstherapie aus Hustenlösern und Hustenstillern sollte nur nach Rücks3,36 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wer zahlt Lohnsteuer und wer Einkommensteuer?
Wer zahlt Lohnsteuer und wer Einkommensteuer? Lohnsteuer wird von Arbeitnehmern gezahlt, die ein regelmäßiges Einkommen aus einem Arbeitsverhältnis beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Einkommensteuer hingegen wird von Personen gezahlt, die Einkommen aus verschiedenen Quellen wie z.B. Selbstständigkeit, Kapitalerträgen oder Vermietung und Verpachtung erzielen. Diese Steuer muss vom Steuerpflichtigen selbstständig an das Finanzamt entrichtet werden. In beiden Fällen richtet sich die Höhe der Steuer nach der Höhe des Einkommens und wird anhand eines progressiven Steuersatzes berechnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.