Domain steuerstufe.de kaufen?
Wir ziehen mit dem Projekt
steuerstufe.de um.
Sind Sie am Kauf der Domain
steuerstufe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerstufe.de kaufen?
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **


Ähnliche Suchbegriffe für Hilft
Top-Angebote
Produkte zum Begriff Hilft:
-
Räder Cocktailserviette 25x25cm Manchmal hilft ein TörtchenDiese Serviette ist ideal für Feiern und besondere Anlässe. Sie ergänzt perfekt Ihre Tischdekoration und verleiht jedem Gedeck eine festliche Note. Die Serviette ist vielseitig einsetzbar und eignet sich hervorragend für den täglichen Gebrauch sowie für besondere Gelegenheiten.3,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
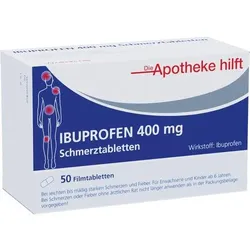
Ibuprofen 400 mg die Apotheke Hilft 50 STDas Arzneimittel ist ein entzündungshemmendes und schmerzstillendes Arzneimittel (nicht-steroidales Antiphlogistikum/Analgetikum). Es enthält den Wirkstoff Ibuprofen. Das Arzneimittel wird angewendet bei leichten bis mäßig starken Schmerzen wie Kopfschmerzen, Zahnschmerzen, Regelschmerzen Fieber. Nehmen Sie die Filmtabletten bitte unzerkaut mit reichlich Flüssigkeit (z. B. einem Glas Wasser) während oder nach einer Mahlzeit ein. Für Patienten, die einen empfindlichen Magen haben, empfiehlt es sich, dieses Arzneimittel während der Mahlzeiten einzunehmen. Nehmen Sie das Arzneimittel immer genau wie beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind. Die empfohlene Dosis beträgt: Körpergewicht (Alter): 20 kg - 29 kg (6 - 9 Jahre) Einzeldosis in Anzahl der Tabletten: 1/2 Filmtablette max. Tagesdosis in der Anzahl der Tabletten: bis 1 1/2 Filmtabletten Körpergewicht (Alter): 30 kg - 39 kg (10 - 12 Jahre) Einzeldosis in Anzahl der Tabletten: 1/2 Filmtablette max. Tagesdosis in der Anzahl der Tabletten: 2 Filmtabletten Körpergewicht (Alter): > 40 kg (Kinder und Jugendliche ab 12 Jahren und Erwachsene) Einzeldosis in Anzahl der Tabletten: 1/2 - 1 Filmtablette max. Tagesdosis in der Anzahl der Tabletten: 3 Filmtabletten Wenn Sie die maximale Einzeldosis eingenommen haben, warten Sie mindestens 6 Stunden bis zur nächsten Einnahme. Dauer der Anwendung Erwachsene Wenn bei Erwachsenen die Einnahme dieses Arzneimittel länger als 3 Tage im Fall von Fieber und länger als 4 Tage im Fall von Schmerzen erforderlich ist oder wenn sich die Symptome verschlimmern, sollte ärztlicher Rat eingeholt werden. Kinder und Jugendliche Wenn bei Kindern und Jugendlichen die Einnahme dieses Arzneimittel für mehr als 3 Tage erforderlich ist oder wenn sich die Symptome verschlimmern, sollte ärztlicher Rat eingeholt werden. Die niedrigste wirkungsvolle Dosis sollte für die kürzeste Dauer, die zur Linderung der Symptome erforderlich ist, angewendet werden. Wenn Sie eine Infektion haben, konsultieren Sie unverzüglich einen Arzt, falls die Symptome (z. B. Fieber und Schmerzen) anhalten oder sich verschlimmern. Nebenwirkungen können minimiert werden, indem die zur Symptomkontrolle erforderliche niedrigste wirksame Dosis über den kürzest möglichen Zeitraum angewendet wird. Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung des Arzneimittels zu stark oder zu schwach ist. Wenn Sie eine größere Menge eingenommen haben als Sie sollten Nehmen Sie dieses Arzneimittel nach den Anweisungen des Arztes bzw. nach der hier angegebenen Dosierungsanleitung ein. Falls Sie mehr Tabletten eingenommen haben, als Sie sollten, oder falls Kinder aus Versehen das Arzneimittel eingenommen haben, wenden Sie sich immer an einen Arzt oder ein Krankenhaus in Ihrer Nähe, um eine Einschätzung des Risikos und Rat zur weiteren Behandlung zu bekommen. Die Symptome können Übelkeit, Magenschmerzen, Bauchschmerzen, Erbrechen (möglicherweise auch mit Blut), Kopfschmerzen, Ohrensausen, Verwirrung und Augenzittern umfassen. Bei hohen Dosen wurde über Schläfrigkeit, Brustschmerzen, Herzklopfen, Ohnmacht, Krämpfe (vor allem bei Kindern), Schwäche und Schwindelgefühle, Blut im Urin, Frieren und Atemprobleme berichtet. Des Weiteren sind Blutungen im Magen-Darm-Trakt und Funktionsstörungen von Leber und Nieren möglich. Ferner kann es zu Blutdruckabfall, verminderter Atmung (Atemdepression) und zur blauroten Färbung von Haut und Schleimhäuten (Zyanose) kommen. Es gibt kein spezifisches Gegenmittel (Antidot). Wenn Sie die Einnahme vergessen haben Nehmen Sie nicht die doppelte Menge ein, wenn Sie die vorherige Einnahme vergessen haben. Wenn Sie weitere Fragen zur Einnahme dieses Arzneimittels haben, wenden Sie sich an Ihren Arzt oder Apotheker. Das Arzneimittel darf nicht eingenommen werden wenn Sie allergisch gegen Ibuprofen oder einen der sonstigen Bestandteile dieses Arzneimittels sind wenn Sie in der Vergangenheit mit Asthmaanfällen, Nasenschleimhautschwellungen oder Hautreaktionen nach der Einnahme von Acety6,50 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
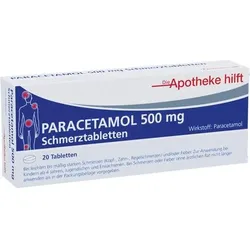
Paracetamol 500 mg die Apotheke Hilft 20 STDas Präparat ist ein schmerzstillendes, fiebersenkendes Arzneimittel (Analgetikum und Antipyretikum). Es wird angewendet zur symptomatischen Behandlung von leichten bis mäßig starken Schmerzen wie Kopfschmerzen, Zahnschmerzen, Regelschmerzen und/oder von Fieber. Das Arzneimittel wird unzerkaut mit reichlich Flüssigkeit eingenommen. Die Einnahme nach den Mahlzeiten kann zu einem verzögerten Wirkungseintritt führen. Nehmen Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach Anweisung Ihres Arztes oder Apothekers ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind. Die Dosierung richtet sich nach den Angaben in der nachfolgenden Tabelle. Paracetamol wird in Abhängigkeit von Körpergewicht (KG) und Alter dosiert, in der Regel mit 10 - 15 mg / kg KG als Einzeldosis, bis maximal 60 mg / kg KG als Tagesgesamtdosis. Das jeweilige Dosierungsintervall richtet sich nach der Symptomatik und der maximalen Tagesgesamtdosis. Es sollte 6 Stunden nicht unterschreiten. Bei Beschwerden, die länger als 3 Tage anhalten, sollte ein Arzt aufgesucht werden. Körpergewicht (Alter): 17 - 25 kg (Kinder von 4 - 8 Jahren) Einzeldosis in Anzahl der Tabletten (entsprechende Paracetamoldosis) 1/2 Tablette (entsprechend 250 mg Paracetamol) Maximale Tagesdosis (24 Stunden) in Anzahl der Tabletten (entsprechende Paracetamoldosis) 2 (4-mal 1/2) Tabletten (entsprechend 1.000 mg Paracetamol) Körpergewicht (Alter): 26 - 32 kg (Kinder von 8 - 11 Jahren) Einzeldosis in Anzahl der Tabletten (entsprechende Paracetamoldosis) 1/2 Tablette (entsprechend 250 mg Paracetamol)* Maximale Tagesdosis (24 Stunden) in Anzahl der Tabletten (entsprechende Paracetamoldosis) 2 (4-mal 1/2) Tabletten (entsprechend 1.000 mg Paracetamol)** Körpergewicht (Alter): 33 - 43 kg (Kinder von 11 - 12 Jahren) Einzeldosis in Anzahl der Tabletten (entsprechende Paracetamoldosis) 1 Tablette (entsprechend 500 mg Paracetamol) Maximale Tagesdosis (24 Stunden) in Anzahl der Tabletten (entsprechende Paracetamoldosis) 4 Tabletten (entsprechend 2.000 mg Paracetamol) Körpergewicht (Alter): ab 43 kg (Kinder und Jugendliche ab 12 Jahren und Erwachsene) Einzeldosis in Anzahl der Tabletten (entsprechende Paracetamoldosis) 1 - 2 Tabletten (entsprechend 500 - 1.000 mg Paracetamol) Maximale Tagesdosis (24 Stunden) in Anzahl der Tabletten (entsprechende Paracetamoldosis) 8 Tabletten (entsprechend 4.000 mg Paracetamol) * Andere Darreichungsformen sind für diese Patientengruppe unter Umständen vorteilhafter, da sie eine genauere Dosierung von maximal 400 mg Paracetamol ermöglichen. ** In Ausnahmefällen können bis zu 3 (6-mal 1/2) Tabletten täglich in einem Dosierungsintervall von mindestens 4 Stunden eingenommen werden, d. h. bis zu 1.500 mg Paracetamol täglich. Die in der Tabelle angegebene maximale Tagesdosis (24 Stunden) darf keinesfalls überschritten werden. Besondere Patientengruppen Leberfunktionsstörungen und leichte Einschränkung der Nierenfunktion Bei Patienten mit Leber- oder Nierenfunktionsstörungen sowie Gilbert-Syndrom muss die Dosis vermindert bzw. der Abstand zwischen den einzelnen Dosen verlängert werden. Eine tägliche Gesamtdosis von 2 g darf ohne ärztliche Anweisung nicht überschritten werden. Schwere Niereninsuffizienz Bei schwerer Niereninsuffizienz (Kreatinin-Clearance < 10 ml/min) muss der Abstand zwischen den einzelnen Dosen mindestens 8 Stunden betragen. Sofern nicht anders verordnet, wird bei Patienten mit Niereninsuffizienz eine Dosisreduktion empfohlen. Der Abstand zwischen den einzelnen Dosen muss mindestens 6 Stunden betragen, siehe Tabelle: Erwachsene: glomeruläre Filtrationsrate: 10 - 50 ml / min Dosis: 500 mg alle 6 Stunden glomeruläre Filtrationsrate: < 10 ml / min Dosis: 500 mg alle 8 Stunden Ältere Patienten Erfahrungen haben gezeigt, dass keine spezielle Dosisanpassung erforderlich ist. Allerdings kann bei1,56 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
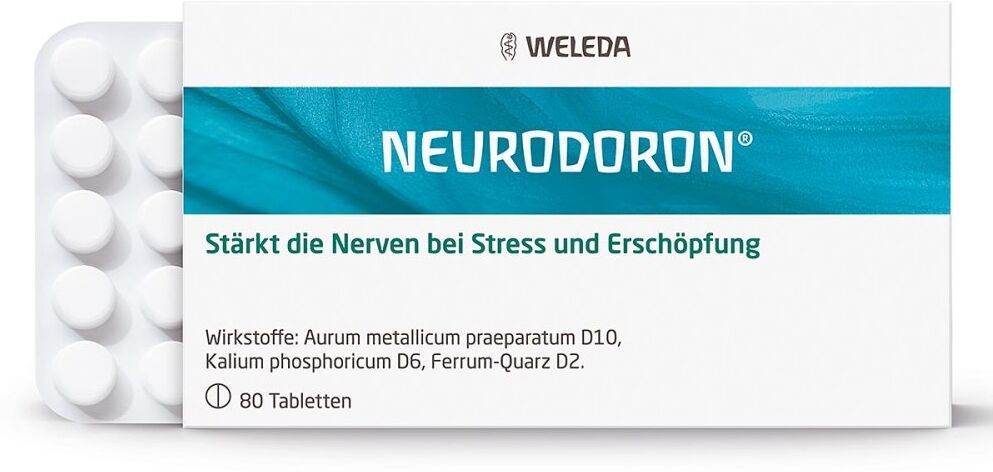
Weleda Neurodoron Tabletten hilft bei Stress, innerer UnruheAnwendungsgebiet von Neurodoron Tabletten hilft bei Stress, innerer UnruheNeurodoron Tabletten hilft bei Stress, innerer Unruhe stärken die Nerven bei stressbedingter Erschöpfung mit Nervosität, Angst- und Unruhezuständen, depressiver Verstimmung und Kopfschmerzen. Sie können dank ihrer Wirkstoffkomposition Überforderung und Erschöpfungszuständen entgegenwirken, die durch nervöse Überreizung ausgelöst wurden. Der Organismus wird ganzheitlich unterstützt, um aus eigener Kraft zum inneren Gleichgewicht zurückzufinden. Mehrfachbelastung, Reizüberflutung, Zeitmangel oder Leistungsdruck gehören zu den häufigsten Stressauslösern in der der heutigen Zeit und strapazieren unser Nervenkostüm täglich aufs Neue. Die nötige innere Ruhe, um neue Kraft zu tanken, gönnen wir uns nur selten. Dabei kann dauerhafte Anspannung ohne ausgleichende Entspannung zu unterschiedlichen körperlichen und psychischen Erschöpfungszeichen führen, wie z.B. Nervosität, Schlafstörungen, Unkonzentriertheit, Herz-Kreislauf-Störungen, Magen-Darm-Problemen... In unserer schnelllebigen, hektischen Zeit ist es daher umso wichtiger, die Balance von Körper, Geist und Seele zu stärken und den Weg zurück zum eigenen Rhythmus zu finden - zurück in die eigene Mitte. Meditation, Achtsamkeitsübungen oder Bewegung können dabei helfen. Woran erkennt man Stressbeschwerden? Die Anzeichen einer nervlichen Überreizung können vielfältig sein. Häufig werden die anfänglichen Beschwerden einfach übergangen - wir «reißen» uns zusammen. Mit der Zeit gerät unser inneres Gleichgewicht immer mehr aus der Balance und stressbedingt Erschöpfungssymptome häufen sich: Innere Unruhe Ein- und Durchschlafstörungen, dadurch bedingte Müdigkeit, Erschöpfungszustände, Abgeschlagenheit Konzentrationsschwäche, Vergesslichkeit, Gedankenkarussell Gereiztheit, depressive Stimmungslage, schwaches Nervensystem Kopfschmerzen15,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **


Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Wer zahlt Lohnsteuer und wer Einkommensteuer?
Wer zahlt Lohnsteuer und wer Einkommensteuer? Lohnsteuer wird von Arbeitnehmern gezahlt, die ein regelmäßiges Einkommen aus einem Arbeitsverhältnis beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Einkommensteuer hingegen wird von Personen gezahlt, die Einkommen aus verschiedenen Quellen wie z.B. Selbstständigkeit, Kapitalerträgen oder Vermietung und Verpachtung erzielen. Diese Steuer muss vom Steuerpflichtigen selbstständig an das Finanzamt entrichtet werden. In beiden Fällen richtet sich die Höhe der Steuer nach der Höhe des Einkommens und wird anhand eines progressiven Steuersatzes berechnet. **
Top-Angebote
Produkte zum Begriff Hilft:
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Ratgeber von Andreas Kümpel, Björn Claudy, Frank HenselerSchritt für Schritt durch die offiziellen Formulare. Die ideale Hilfestellung für die Körperschaftsteuer-, Gewerbesteuer- und Umsatzsteuererklärungen. Weitere Informationen zu Rechtsprechung und Finanzverwaltung, Musterfälle, praktische Tipps, Berechnungs- und Prüfungspläne, relevante Rechtsmaterialien und die Erklärungsvordrucke runden den Leitfaden ab. Nachschlagewerk und ideale Unterstützung beim Ausfüllen der Formulare. Schritt-für-Schritt-Anleitung durch die Formulare für Körperschaftsteuer, Gewerbesteuer und Umsatzsteuererklärungen. Darstellung aller bewertungsrelevanten Gesetzesänderungen.114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Räder Cocktailserviette 25x25cm Manchmal hilft ein TörtchenDiese Serviette ist ideal für Feiern und besondere Anlässe. Sie ergänzt perfekt Ihre Tischdekoration und verleiht jedem Gedeck eine festliche Note. Die Serviette ist vielseitig einsetzbar und eignet sich hervorragend für den täglichen Gebrauch sowie für besondere Gelegenheiten.3,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ibuprofen 400 mg die Apotheke Hilft 50 STDas Arzneimittel ist ein entzündungshemmendes und schmerzstillendes Arzneimittel (nicht-steroidales Antiphlogistikum/Analgetikum). Es enthält den Wirkstoff Ibuprofen. Das Arzneimittel wird angewendet bei leichten bis mäßig starken Schmerzen wie Kopfschmerzen, Zahnschmerzen, Regelschmerzen Fieber. Nehmen Sie die Filmtabletten bitte unzerkaut mit reichlich Flüssigkeit (z. B. einem Glas Wasser) während oder nach einer Mahlzeit ein. Für Patienten, die einen empfindlichen Magen haben, empfiehlt es sich, dieses Arzneimittel während der Mahlzeiten einzunehmen. Nehmen Sie das Arzneimittel immer genau wie beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind. Die empfohlene Dosis beträgt: Körpergewicht (Alter): 20 kg - 29 kg (6 - 9 Jahre) Einzeldosis in Anzahl der Tabletten: 1/2 Filmtablette max. Tagesdosis in der Anzahl der Tabletten: bis 1 1/2 Filmtabletten Körpergewicht (Alter): 30 kg - 39 kg (10 - 12 Jahre) Einzeldosis in Anzahl der Tabletten: 1/2 Filmtablette max. Tagesdosis in der Anzahl der Tabletten: 2 Filmtabletten Körpergewicht (Alter): > 40 kg (Kinder und Jugendliche ab 12 Jahren und Erwachsene) Einzeldosis in Anzahl der Tabletten: 1/2 - 1 Filmtablette max. Tagesdosis in der Anzahl der Tabletten: 3 Filmtabletten Wenn Sie die maximale Einzeldosis eingenommen haben, warten Sie mindestens 6 Stunden bis zur nächsten Einnahme. Dauer der Anwendung Erwachsene Wenn bei Erwachsenen die Einnahme dieses Arzneimittel länger als 3 Tage im Fall von Fieber und länger als 4 Tage im Fall von Schmerzen erforderlich ist oder wenn sich die Symptome verschlimmern, sollte ärztlicher Rat eingeholt werden. Kinder und Jugendliche Wenn bei Kindern und Jugendlichen die Einnahme dieses Arzneimittel für mehr als 3 Tage erforderlich ist oder wenn sich die Symptome verschlimmern, sollte ärztlicher Rat eingeholt werden. Die niedrigste wirkungsvolle Dosis sollte für die kürzeste Dauer, die zur Linderung der Symptome erforderlich ist, angewendet werden. Wenn Sie eine Infektion haben, konsultieren Sie unverzüglich einen Arzt, falls die Symptome (z. B. Fieber und Schmerzen) anhalten oder sich verschlimmern. Nebenwirkungen können minimiert werden, indem die zur Symptomkontrolle erforderliche niedrigste wirksame Dosis über den kürzest möglichen Zeitraum angewendet wird. Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung des Arzneimittels zu stark oder zu schwach ist. Wenn Sie eine größere Menge eingenommen haben als Sie sollten Nehmen Sie dieses Arzneimittel nach den Anweisungen des Arztes bzw. nach der hier angegebenen Dosierungsanleitung ein. Falls Sie mehr Tabletten eingenommen haben, als Sie sollten, oder falls Kinder aus Versehen das Arzneimittel eingenommen haben, wenden Sie sich immer an einen Arzt oder ein Krankenhaus in Ihrer Nähe, um eine Einschätzung des Risikos und Rat zur weiteren Behandlung zu bekommen. Die Symptome können Übelkeit, Magenschmerzen, Bauchschmerzen, Erbrechen (möglicherweise auch mit Blut), Kopfschmerzen, Ohrensausen, Verwirrung und Augenzittern umfassen. Bei hohen Dosen wurde über Schläfrigkeit, Brustschmerzen, Herzklopfen, Ohnmacht, Krämpfe (vor allem bei Kindern), Schwäche und Schwindelgefühle, Blut im Urin, Frieren und Atemprobleme berichtet. Des Weiteren sind Blutungen im Magen-Darm-Trakt und Funktionsstörungen von Leber und Nieren möglich. Ferner kann es zu Blutdruckabfall, verminderter Atmung (Atemdepression) und zur blauroten Färbung von Haut und Schleimhäuten (Zyanose) kommen. Es gibt kein spezifisches Gegenmittel (Antidot). Wenn Sie die Einnahme vergessen haben Nehmen Sie nicht die doppelte Menge ein, wenn Sie die vorherige Einnahme vergessen haben. Wenn Sie weitere Fragen zur Einnahme dieses Arzneimittels haben, wenden Sie sich an Ihren Arzt oder Apotheker. Das Arzneimittel darf nicht eingenommen werden wenn Sie allergisch gegen Ibuprofen oder einen der sonstigen Bestandteile dieses Arzneimittels sind wenn Sie in der Vergangenheit mit Asthmaanfällen, Nasenschleimhautschwellungen oder Hautreaktionen nach der Einnahme von Acety6,50 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Ähnliche Suchbegriffe für Hilft
-
Paracetamol 500 mg die Apotheke Hilft 20 STDas Präparat ist ein schmerzstillendes, fiebersenkendes Arzneimittel (Analgetikum und Antipyretikum). Es wird angewendet zur symptomatischen Behandlung von leichten bis mäßig starken Schmerzen wie Kopfschmerzen, Zahnschmerzen, Regelschmerzen und/oder von Fieber. Das Arzneimittel wird unzerkaut mit reichlich Flüssigkeit eingenommen. Die Einnahme nach den Mahlzeiten kann zu einem verzögerten Wirkungseintritt führen. Nehmen Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach Anweisung Ihres Arztes oder Apothekers ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind. Die Dosierung richtet sich nach den Angaben in der nachfolgenden Tabelle. Paracetamol wird in Abhängigkeit von Körpergewicht (KG) und Alter dosiert, in der Regel mit 10 - 15 mg / kg KG als Einzeldosis, bis maximal 60 mg / kg KG als Tagesgesamtdosis. Das jeweilige Dosierungsintervall richtet sich nach der Symptomatik und der maximalen Tagesgesamtdosis. Es sollte 6 Stunden nicht unterschreiten. Bei Beschwerden, die länger als 3 Tage anhalten, sollte ein Arzt aufgesucht werden. Körpergewicht (Alter): 17 - 25 kg (Kinder von 4 - 8 Jahren) Einzeldosis in Anzahl der Tabletten (entsprechende Paracetamoldosis) 1/2 Tablette (entsprechend 250 mg Paracetamol) Maximale Tagesdosis (24 Stunden) in Anzahl der Tabletten (entsprechende Paracetamoldosis) 2 (4-mal 1/2) Tabletten (entsprechend 1.000 mg Paracetamol) Körpergewicht (Alter): 26 - 32 kg (Kinder von 8 - 11 Jahren) Einzeldosis in Anzahl der Tabletten (entsprechende Paracetamoldosis) 1/2 Tablette (entsprechend 250 mg Paracetamol)* Maximale Tagesdosis (24 Stunden) in Anzahl der Tabletten (entsprechende Paracetamoldosis) 2 (4-mal 1/2) Tabletten (entsprechend 1.000 mg Paracetamol)** Körpergewicht (Alter): 33 - 43 kg (Kinder von 11 - 12 Jahren) Einzeldosis in Anzahl der Tabletten (entsprechende Paracetamoldosis) 1 Tablette (entsprechend 500 mg Paracetamol) Maximale Tagesdosis (24 Stunden) in Anzahl der Tabletten (entsprechende Paracetamoldosis) 4 Tabletten (entsprechend 2.000 mg Paracetamol) Körpergewicht (Alter): ab 43 kg (Kinder und Jugendliche ab 12 Jahren und Erwachsene) Einzeldosis in Anzahl der Tabletten (entsprechende Paracetamoldosis) 1 - 2 Tabletten (entsprechend 500 - 1.000 mg Paracetamol) Maximale Tagesdosis (24 Stunden) in Anzahl der Tabletten (entsprechende Paracetamoldosis) 8 Tabletten (entsprechend 4.000 mg Paracetamol) * Andere Darreichungsformen sind für diese Patientengruppe unter Umständen vorteilhafter, da sie eine genauere Dosierung von maximal 400 mg Paracetamol ermöglichen. ** In Ausnahmefällen können bis zu 3 (6-mal 1/2) Tabletten täglich in einem Dosierungsintervall von mindestens 4 Stunden eingenommen werden, d. h. bis zu 1.500 mg Paracetamol täglich. Die in der Tabelle angegebene maximale Tagesdosis (24 Stunden) darf keinesfalls überschritten werden. Besondere Patientengruppen Leberfunktionsstörungen und leichte Einschränkung der Nierenfunktion Bei Patienten mit Leber- oder Nierenfunktionsstörungen sowie Gilbert-Syndrom muss die Dosis vermindert bzw. der Abstand zwischen den einzelnen Dosen verlängert werden. Eine tägliche Gesamtdosis von 2 g darf ohne ärztliche Anweisung nicht überschritten werden. Schwere Niereninsuffizienz Bei schwerer Niereninsuffizienz (Kreatinin-Clearance < 10 ml/min) muss der Abstand zwischen den einzelnen Dosen mindestens 8 Stunden betragen. Sofern nicht anders verordnet, wird bei Patienten mit Niereninsuffizienz eine Dosisreduktion empfohlen. Der Abstand zwischen den einzelnen Dosen muss mindestens 6 Stunden betragen, siehe Tabelle: Erwachsene: glomeruläre Filtrationsrate: 10 - 50 ml / min Dosis: 500 mg alle 6 Stunden glomeruläre Filtrationsrate: < 10 ml / min Dosis: 500 mg alle 8 Stunden Ältere Patienten Erfahrungen haben gezeigt, dass keine spezielle Dosisanpassung erforderlich ist. Allerdings kann bei1,56 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Weleda Neurodoron Tabletten hilft bei Stress, innerer UnruheAnwendungsgebiet von Neurodoron Tabletten hilft bei Stress, innerer UnruheNeurodoron Tabletten hilft bei Stress, innerer Unruhe stärken die Nerven bei stressbedingter Erschöpfung mit Nervosität, Angst- und Unruhezuständen, depressiver Verstimmung und Kopfschmerzen. Sie können dank ihrer Wirkstoffkomposition Überforderung und Erschöpfungszuständen entgegenwirken, die durch nervöse Überreizung ausgelöst wurden. Der Organismus wird ganzheitlich unterstützt, um aus eigener Kraft zum inneren Gleichgewicht zurückzufinden. Mehrfachbelastung, Reizüberflutung, Zeitmangel oder Leistungsdruck gehören zu den häufigsten Stressauslösern in der der heutigen Zeit und strapazieren unser Nervenkostüm täglich aufs Neue. Die nötige innere Ruhe, um neue Kraft zu tanken, gönnen wir uns nur selten. Dabei kann dauerhafte Anspannung ohne ausgleichende Entspannung zu unterschiedlichen körperlichen und psychischen Erschöpfungszeichen führen, wie z.B. Nervosität, Schlafstörungen, Unkonzentriertheit, Herz-Kreislauf-Störungen, Magen-Darm-Problemen... In unserer schnelllebigen, hektischen Zeit ist es daher umso wichtiger, die Balance von Körper, Geist und Seele zu stärken und den Weg zurück zum eigenen Rhythmus zu finden - zurück in die eigene Mitte. Meditation, Achtsamkeitsübungen oder Bewegung können dabei helfen. Woran erkennt man Stressbeschwerden? Die Anzeichen einer nervlichen Überreizung können vielfältig sein. Häufig werden die anfänglichen Beschwerden einfach übergangen - wir «reißen» uns zusammen. Mit der Zeit gerät unser inneres Gleichgewicht immer mehr aus der Balance und stressbedingt Erschöpfungssymptome häufen sich: Innere Unruhe Ein- und Durchschlafstörungen, dadurch bedingte Müdigkeit, Erschöpfungszustände, Abgeschlagenheit Konzentrationsschwäche, Vergesslichkeit, Gedankenkarussell Gereiztheit, depressive Stimmungslage, schwaches Nervensystem Kopfschmerzen15,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wer zahlt Lohnsteuer und wer Einkommensteuer?
Wer zahlt Lohnsteuer und wer Einkommensteuer? Lohnsteuer wird von Arbeitnehmern gezahlt, die ein regelmäßiges Einkommen aus einem Arbeitsverhältnis beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Einkommensteuer hingegen wird von Personen gezahlt, die Einkommen aus verschiedenen Quellen wie z.B. Selbstständigkeit, Kapitalerträgen oder Vermietung und Verpachtung erzielen. Diese Steuer muss vom Steuerpflichtigen selbstständig an das Finanzamt entrichtet werden. In beiden Fällen richtet sich die Höhe der Steuer nach der Höhe des Einkommens und wird anhand eines progressiven Steuersatzes berechnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.