Domain steuerstufe.de kaufen?
Wir ziehen mit dem Projekt
steuerstufe.de um.
Sind Sie am Kauf der Domain
steuerstufe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerstufe.de kaufen?
Welche steuerlichen Auswirkungen hat eine Betriebsveräußerung auf das Unternehmen und die beteiligten Parteien in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer?
Bei einer Betriebsveräußerung können steuerliche Auswirkungen in Bezug auf die Einkommensteuer, Umsatzsteuer und Gewerbesteuer entstehen. Das Unternehmen muss eventuell einen Gewinn aus der Veräußerung versteuern, der je nach Dauer des Besitzes und Art des Betriebs unterschiedlich besteuert wird. Die beteiligten Parteien müssen den Veräußerungsgewinn ebenfalls in ihrer Einkommensteuererklärung angeben und versteuern. In Bezug auf die Umsatzsteuer kann die Betriebsveräußerung unter bestimmten Voraussetzungen steuerfrei sein. Die Gewerbesteuer kann sich durch die Veräußerung ebenfalls verändern, da der Gewerbeertrag und somit die Steuerlast beeinflusst werden können. **
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **


Ähnliche Suchbegriffe für Parteien
Top-Angebote
Produkte zum Begriff Parteien:
-
Parteien in Thüringen, FachbücherDas Handbuch "Parteien in Thüringen" bietet eine umfassende Analyse des Thüringer Parteiensystems von 1989 bis 2008. Es verfolgt zwei Hauptziele: Zum einen wird die Formierungsphase der neuen Parteien sowie die Transformation der SED und der Blockparteien detailliert nachgezeichnet. Zum anderen wird die Entwicklung der Parteienorganisationen, deren Programmatik und die Rekrutierung von Führungspersonal seit 1991 untersucht. Die monografischen Kapitel zu den einzelnen Parteien bilden den Kern des Werkes, ergänzt durch einen einleitenden Beitrag zur historischen Entwicklung und einen Schlussbeitrag, der die Konsolidierung der Parteien vergleicht. Ein umfangreicher Anhang dokumentiert wichtige Daten wie Landesparteitage, Wahlergebnisse und die Mitgliederstruktur der Parteien in Thüringen.78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kleine Parteien im Aufwind, FachbücherDie Volksparteien verlieren an Boden. Welche Veränderungen der politischen Kräfteverhältnisse und eingespielter Machtstrukturen dies auf Bundes-, aber vor allem auf Länder- und kommunaler Ebene mit sich bringt, wird mit Blick auf FDP, Grüne, Linkspartei, Wählergemeinschaften sowie populistische und links- wie rechtsextreme Parteien untersucht. Mit Beiträgen von Heiko Biehl, Martin Dolezal, Thomas Eimer, Florian Hartleb, Lars Holtkamp, Dan Hough, Jan Köhler, Michael Koss und anderen.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
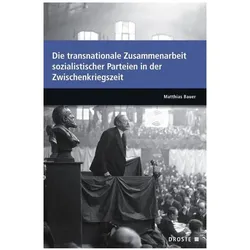
Parlamente in Europa / Die transnationale Zusammenarbeit sozialistischer Parteien in der Zwischenkri, Fachbücher von Matthias BauerDas Buch "Parlamente in Europa" von Matthias Bauer bietet eine umfassende Analyse der transnationalen Zusammenarbeit der drei bedeutendsten sozialistischen Parteien Europas – der SPD, der SFIO und der Labour Party – während der Zwischenkriegszeit. Der Autor stellt die gängige negative Sichtweise auf die sozialistische Arbeiterinternationale in Frage und argumentiert, dass sozialistische Politiker wie Rudolf Breitscheid, Ramsay MacDonald und Léon Blum aktiv zur Modernisierung der Aussenpolitik in den 1920er Jahren beitrugen. Diese Studie beleuchtet die diplomatischen Vernetzungsprozesse und zeigt die Möglichkeiten sowie Grenzen der transnationalen Parteienkooperation auf. Durch die detaillierte Betrachtung der politischen Akteure und ihrer Strategien wird ein differenziertes Bild der internationalen Verständigungspolitik gezeichnet, das über die bekannten Namen hinausgeht und die Rolle der sozialistischen Parteien in diesem Kontext würdigt.49,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommensteuer, FachbücherDas Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolventen, angehende Steuerberater sowie Steuerpraktiker. Die Themenbereiche orientieren sich zum einen an den Stoffgebieten, die erfahrungsgemäss Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, aussergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräusserung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidaten an das Prüfungsniveau heran. Für Praktiker ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind unter anderem: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur „Digital-AfA“ sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Top-Angebote
Produkte zum Begriff Parteien:
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Ratgeber von Andreas Kümpel, Björn Claudy, Frank HenselerSchritt für Schritt durch die offiziellen Formulare. Die ideale Hilfestellung für die Körperschaftsteuer-, Gewerbesteuer- und Umsatzsteuererklärungen. Weitere Informationen zu Rechtsprechung und Finanzverwaltung, Musterfälle, praktische Tipps, Berechnungs- und Prüfungspläne, relevante Rechtsmaterialien und die Erklärungsvordrucke runden den Leitfaden ab. Nachschlagewerk und ideale Unterstützung beim Ausfüllen der Formulare. Schritt-für-Schritt-Anleitung durch die Formulare für Körperschaftsteuer, Gewerbesteuer und Umsatzsteuererklärungen. Darstellung aller bewertungsrelevanten Gesetzesänderungen.114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Parteien in Thüringen, FachbücherDas Handbuch "Parteien in Thüringen" bietet eine umfassende Analyse des Thüringer Parteiensystems von 1989 bis 2008. Es verfolgt zwei Hauptziele: Zum einen wird die Formierungsphase der neuen Parteien sowie die Transformation der SED und der Blockparteien detailliert nachgezeichnet. Zum anderen wird die Entwicklung der Parteienorganisationen, deren Programmatik und die Rekrutierung von Führungspersonal seit 1991 untersucht. Die monografischen Kapitel zu den einzelnen Parteien bilden den Kern des Werkes, ergänzt durch einen einleitenden Beitrag zur historischen Entwicklung und einen Schlussbeitrag, der die Konsolidierung der Parteien vergleicht. Ein umfangreicher Anhang dokumentiert wichtige Daten wie Landesparteitage, Wahlergebnisse und die Mitgliederstruktur der Parteien in Thüringen.78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kleine Parteien im Aufwind, FachbücherDie Volksparteien verlieren an Boden. Welche Veränderungen der politischen Kräfteverhältnisse und eingespielter Machtstrukturen dies auf Bundes-, aber vor allem auf Länder- und kommunaler Ebene mit sich bringt, wird mit Blick auf FDP, Grüne, Linkspartei, Wählergemeinschaften sowie populistische und links- wie rechtsextreme Parteien untersucht. Mit Beiträgen von Heiko Biehl, Martin Dolezal, Thomas Eimer, Florian Hartleb, Lars Holtkamp, Dan Hough, Jan Köhler, Michael Koss und anderen.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche steuerlichen Auswirkungen hat eine Betriebsveräußerung auf das Unternehmen und die beteiligten Parteien in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer?
Bei einer Betriebsveräußerung können steuerliche Auswirkungen in Bezug auf die Einkommensteuer, Umsatzsteuer und Gewerbesteuer entstehen. Das Unternehmen muss eventuell einen Gewinn aus der Veräußerung versteuern, der je nach Dauer des Besitzes und Art des Betriebs unterschiedlich besteuert wird. Die beteiligten Parteien müssen den Veräußerungsgewinn ebenfalls in ihrer Einkommensteuererklärung angeben und versteuern. In Bezug auf die Umsatzsteuer kann die Betriebsveräußerung unter bestimmten Voraussetzungen steuerfrei sein. Die Gewerbesteuer kann sich durch die Veräußerung ebenfalls verändern, da der Gewerbeertrag und somit die Steuerlast beeinflusst werden können. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
Ähnliche Suchbegriffe für Parteien
-
Parlamente in Europa / Die transnationale Zusammenarbeit sozialistischer Parteien in der Zwischenkri, Fachbücher von Matthias BauerDas Buch "Parlamente in Europa" von Matthias Bauer bietet eine umfassende Analyse der transnationalen Zusammenarbeit der drei bedeutendsten sozialistischen Parteien Europas – der SPD, der SFIO und der Labour Party – während der Zwischenkriegszeit. Der Autor stellt die gängige negative Sichtweise auf die sozialistische Arbeiterinternationale in Frage und argumentiert, dass sozialistische Politiker wie Rudolf Breitscheid, Ramsay MacDonald und Léon Blum aktiv zur Modernisierung der Aussenpolitik in den 1920er Jahren beitrugen. Diese Studie beleuchtet die diplomatischen Vernetzungsprozesse und zeigt die Möglichkeiten sowie Grenzen der transnationalen Parteienkooperation auf. Durch die detaillierte Betrachtung der politischen Akteure und ihrer Strategien wird ein differenziertes Bild der internationalen Verständigungspolitik gezeichnet, das über die bekannten Namen hinausgeht und die Rolle der sozialistischen Parteien in diesem Kontext würdigt.49,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommensteuer, FachbücherDas Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolventen, angehende Steuerberater sowie Steuerpraktiker. Die Themenbereiche orientieren sich zum einen an den Stoffgebieten, die erfahrungsgemäss Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, aussergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräusserung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidaten an das Prüfungsniveau heran. Für Praktiker ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind unter anderem: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur „Digital-AfA“ sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch zur Statistik der Parlamente und Parteien in den westlichen Besatzungszonen und in der Bund, Fachbücher von Oliver Gniss GnadDas "Handbuch zur Statistik der Parlamente und Parteien in den westlichen Besatzungszonen und in der Bundesrepublik Deutschland" bietet eine umfassende Analyse der politischen Landschaft in Deutschland von 1945 bis 1990. Es beleuchtet die Entwicklung der Mitgliedschaften und sozialen Strukturen der Parteien sowie die Mandatsträger im Deutschen Bundestag und den Landtagen. Durch die detaillierte Dokumentation ermöglicht das Handbuch einen direkten Vergleich der Daten zwischen verschiedenen Parteien und deren Abgeordneten. Es berücksichtigt alle relevanten Parteien, die aktiv an der politischen Willensbildung mitwirkten, und bietet somit wertvolle Einblicke in die parlamentarischen und gesellschaftlichen Strukturen der Zeit. Dieses Fachbuch ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der Geschichte der deutschen Parteien und Parlamente auseinandersetzen möchten.84,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch zur Statistik der Parlamente und Parteien in den westlichen Besatzungszonen und in der Bund, Fachbücher von Josef Kölssler BoyerDas Handbuch zur Statistik der Parlamente und Parteien in den westlichen Besatzungszonen und in der Bundesrepublik Deutschland bietet eine umfassende Analyse der politischen Landschaft in Deutschland von 1945 bis 1990. Es beleuchtet die Entwicklung der Mitgliedschaften und sozialen Strukturen der Parteien sowie die Mandatsträger im Deutschen Bundestag und in den Landtagen. Durch die detaillierte Dokumentation ermöglicht das Handbuch einen direkten Vergleich der Daten für verschiedene Parteien und deren Abgeordnete. Es richtet sich an Forschende und Interessierte, die ein vertieftes Verständnis der politischen Willensbildung in der Bundesrepublik Deutschland erlangen möchten. Die umfassende Datenlage und die methodische Herangehensweise machen dieses Werk zu einer wertvollen Ressource für die Parteienforschung und die Sozialwissenschaften.111,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.