Domain steuerstufe.de kaufen?
Wir ziehen mit dem Projekt
steuerstufe.de um.
Sind Sie am Kauf der Domain
steuerstufe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerstufe.de kaufen?
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **


Ähnliche Suchbegriffe für Plexus
Top-Angebote
Produkte zum Begriff Plexus:
-
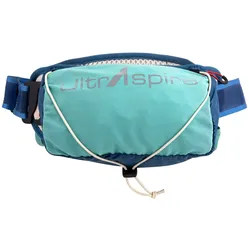
Ultraspire Unisex Plexus 2.0 blauDer Plexus 2.0 ist ein 4-Liter-Hüftrucksack mit niedrigem Profil, der für den sicheren Transport einer Vielzahl von Inhalten ausgelegt ist. Auf der Rückseite des Plexus 20 befindet sich ein horizontales Flaschenfach, das eine UltraFlask 550 Hybridflasche enthält. Das Fach ist vollständig isoliert und kann mit der linken oder rechten Hand bedient werden. Ein zusätzlicher Schaumstoff sorgt dafür, dass Sie den Inhalt des Fachs nicht am unteren Rücken spüren. Das 4-Wege-Stretch-Mesh verhindert, dass die Flasche ungewollt herausspringt. Das atmungsaktive Gurtband sorgt dafür, dass der Schweiß nach außen entweichen kann, so dass kein Wundscheuern auftritt. Im vorderen Teil des Plexus 2.0 wurde das Fassungsvermögen vergrößert, so dass die Last ausgeglichen und das Profil des Rucksacks niedrig gehalten wird. Für das Gurtbandmanagement bietet die schwimmende Fronttasche Platz, um überschüssiges Gurtband zu verstauen. Die konische Form, die alle UltrAspire Hüftrucksäcke auszeichnet, wurde in 30 Jahren Entwicklungsarbeit verfeinert, um einen bequemen und rutschfesten Sitz zu gewährleisten. Eine Größe passt den meisten.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Plexus Cardiacus Gl D5 AmpullenZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Plexus Cardiacus Gl D5 Ampullen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.31,55 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Plexus Cardiacus Gl D15 10 MLWichtige Hinweise (Pflichtangaben): Plexus cardiacus Gl D15, Flüssige Verdünnung zur Injektion. Wirkstoff: Plexus cardiacus bovis Gl. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Plexus cardiacus Gl D15, Flüssige Verdünnung zur Injektion Wirkstoff: Plexus cardiacus bovis Gl Zusammensetzung: 1 Ampulle enthält: Plexus cardiacus bovis Gl Dil. D15 1 ml (HAB, Vs. 41a). Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Gegenanzeigen: Flüssige Verdünnung zur Injektion D5, D6: Das Arzneimittel soll nicht angewendet werden bei Überempfindlichkeit gegen das Spendertiereiweiß. Flüssige Verdünnung zur Injektion ab D8: Keine bekannt. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es sollte deshalb bei Kindern unter 12 Jahren nur nach Rücksprache mit dem Arzt angewendet werden. Dosierung und Art der Anwendung: Nach ärztlicher Anweisung. Dauer der Anwendung: Die Dauer der Behandlung erfordert eine Absprache mit dem Arzt. Nebenwirkungen: Keine bekannt. Inhalt: 10 x 1 ml Pharmazeutischer Unternehmer und Hersteller: WALA Heilmittel GmbH Dorfstraße 1 73087 Bad Boll/Eckwälden Diese Gebrauchsinformation wurde zuletzt überarbeitet im Januar 2018. Quelle: Angaben des Wala-Kataloges Stand: 05/201922,56 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Plexus Coeliacus Gl D30 10 MLWichtige Hinweise (Pflichtangaben): Plexus coeliacus Gl D30, Flüssige Verdünnung zur Injektion. Wirkstoff: Plexus coeliacus bovis Gl. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Plexus coeliacus Gl D30, Flüssige Verdünnung zur Injektion Wirkstoff: Plexus coeliacus bovis Gl Zusammensetzung: 1 Ampulle enthält: Plexus coeliacus bovis Gl Dil. D30 1 ml (HAB, Vs. 41a). Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Gegenanzeigen: Flüssige Verdünnung zur Injektion D5, D6: Das Arzneimittel soll nicht angewendet werden bei Überempfindlichkeit gegen das Spendertiereiweiß. Flüssige Verdünnung zur Injektion ab D8: Keine bekannt. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es sollte deshalb bei Kindern unter 12 Jahren nur nach Rücksprache mit dem Arzt angewendet werden. Dosierung und Art der Anwendung: Nach ärztlicher Anweisung. Dauer der Anwendung: Die Dauer der Behandlung erfordert eine Absprache mit dem Arzt. Nebenwirkungen: Keine bekannt. Inhalt: 10 x 1 ml Pharmazeutischer Unternehmer und Hersteller: WALA Heilmittel GmbH Dorfstraße 1 73087 Bad Boll/Eckwälden Diese Gebrauchsinformation wurde zuletzt überarbeitet im Januar 2018. Quelle: Angaben des Wala-Kataloges Stand: 05/201923,57 €*Versand: 3,75 €Sichere Weiterleitung zum Anbieter

-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **

Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Wer zahlt Lohnsteuer und wer Einkommensteuer?
Wer zahlt Lohnsteuer und wer Einkommensteuer? Lohnsteuer wird von Arbeitnehmern gezahlt, die ein regelmäßiges Einkommen aus einem Arbeitsverhältnis beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Einkommensteuer hingegen wird von Personen gezahlt, die Einkommen aus verschiedenen Quellen wie z.B. Selbstständigkeit, Kapitalerträgen oder Vermietung und Verpachtung erzielen. Diese Steuer muss vom Steuerpflichtigen selbstständig an das Finanzamt entrichtet werden. In beiden Fällen richtet sich die Höhe der Steuer nach der Höhe des Einkommens und wird anhand eines progressiven Steuersatzes berechnet. **
Top-Angebote
Produkte zum Begriff Plexus:
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Ratgeber von Andreas Kümpel, Björn Claudy, Frank HenselerSchritt für Schritt durch die offiziellen Formulare. Die ideale Hilfestellung für die Körperschaftsteuer-, Gewerbesteuer- und Umsatzsteuererklärungen. Weitere Informationen zu Rechtsprechung und Finanzverwaltung, Musterfälle, praktische Tipps, Berechnungs- und Prüfungspläne, relevante Rechtsmaterialien und die Erklärungsvordrucke runden den Leitfaden ab. Nachschlagewerk und ideale Unterstützung beim Ausfüllen der Formulare. Schritt-für-Schritt-Anleitung durch die Formulare für Körperschaftsteuer, Gewerbesteuer und Umsatzsteuererklärungen. Darstellung aller bewertungsrelevanten Gesetzesänderungen.114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ultraspire Unisex Plexus 2.0 blauDer Plexus 2.0 ist ein 4-Liter-Hüftrucksack mit niedrigem Profil, der für den sicheren Transport einer Vielzahl von Inhalten ausgelegt ist. Auf der Rückseite des Plexus 20 befindet sich ein horizontales Flaschenfach, das eine UltraFlask 550 Hybridflasche enthält. Das Fach ist vollständig isoliert und kann mit der linken oder rechten Hand bedient werden. Ein zusätzlicher Schaumstoff sorgt dafür, dass Sie den Inhalt des Fachs nicht am unteren Rücken spüren. Das 4-Wege-Stretch-Mesh verhindert, dass die Flasche ungewollt herausspringt. Das atmungsaktive Gurtband sorgt dafür, dass der Schweiß nach außen entweichen kann, so dass kein Wundscheuern auftritt. Im vorderen Teil des Plexus 2.0 wurde das Fassungsvermögen vergrößert, so dass die Last ausgeglichen und das Profil des Rucksacks niedrig gehalten wird. Für das Gurtbandmanagement bietet die schwimmende Fronttasche Platz, um überschüssiges Gurtband zu verstauen. Die konische Form, die alle UltrAspire Hüftrucksäcke auszeichnet, wurde in 30 Jahren Entwicklungsarbeit verfeinert, um einen bequemen und rutschfesten Sitz zu gewährleisten. Eine Größe passt den meisten.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Plexus Cardiacus Gl D5 AmpullenZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Plexus Cardiacus Gl D5 Ampullen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.31,55 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Ähnliche Suchbegriffe für Plexus
-
Plexus Cardiacus Gl D15 10 MLWichtige Hinweise (Pflichtangaben): Plexus cardiacus Gl D15, Flüssige Verdünnung zur Injektion. Wirkstoff: Plexus cardiacus bovis Gl. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Plexus cardiacus Gl D15, Flüssige Verdünnung zur Injektion Wirkstoff: Plexus cardiacus bovis Gl Zusammensetzung: 1 Ampulle enthält: Plexus cardiacus bovis Gl Dil. D15 1 ml (HAB, Vs. 41a). Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Gegenanzeigen: Flüssige Verdünnung zur Injektion D5, D6: Das Arzneimittel soll nicht angewendet werden bei Überempfindlichkeit gegen das Spendertiereiweiß. Flüssige Verdünnung zur Injektion ab D8: Keine bekannt. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es sollte deshalb bei Kindern unter 12 Jahren nur nach Rücksprache mit dem Arzt angewendet werden. Dosierung und Art der Anwendung: Nach ärztlicher Anweisung. Dauer der Anwendung: Die Dauer der Behandlung erfordert eine Absprache mit dem Arzt. Nebenwirkungen: Keine bekannt. Inhalt: 10 x 1 ml Pharmazeutischer Unternehmer und Hersteller: WALA Heilmittel GmbH Dorfstraße 1 73087 Bad Boll/Eckwälden Diese Gebrauchsinformation wurde zuletzt überarbeitet im Januar 2018. Quelle: Angaben des Wala-Kataloges Stand: 05/201922,56 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Plexus Coeliacus Gl D30 10 MLWichtige Hinweise (Pflichtangaben): Plexus coeliacus Gl D30, Flüssige Verdünnung zur Injektion. Wirkstoff: Plexus coeliacus bovis Gl. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Plexus coeliacus Gl D30, Flüssige Verdünnung zur Injektion Wirkstoff: Plexus coeliacus bovis Gl Zusammensetzung: 1 Ampulle enthält: Plexus coeliacus bovis Gl Dil. D30 1 ml (HAB, Vs. 41a). Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Gegenanzeigen: Flüssige Verdünnung zur Injektion D5, D6: Das Arzneimittel soll nicht angewendet werden bei Überempfindlichkeit gegen das Spendertiereiweiß. Flüssige Verdünnung zur Injektion ab D8: Keine bekannt. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es sollte deshalb bei Kindern unter 12 Jahren nur nach Rücksprache mit dem Arzt angewendet werden. Dosierung und Art der Anwendung: Nach ärztlicher Anweisung. Dauer der Anwendung: Die Dauer der Behandlung erfordert eine Absprache mit dem Arzt. Nebenwirkungen: Keine bekannt. Inhalt: 10 x 1 ml Pharmazeutischer Unternehmer und Hersteller: WALA Heilmittel GmbH Dorfstraße 1 73087 Bad Boll/Eckwälden Diese Gebrauchsinformation wurde zuletzt überarbeitet im Januar 2018. Quelle: Angaben des Wala-Kataloges Stand: 05/201923,57 €*Versand: 3,75 €Sichere Weiterleitung zum Anbieter
-
Plexus Lumbalis Gl D30 10 MLWichtige Hinweise (Pflichtangaben): Plexus lumbalis Gl D30, Flüssige Verdünnung zur Injektion. Wirkstoff: Plexus lumbalis bovis Gl. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Plexus lumbalis Gl D30, Flüssige Verdünnung zur Injektion Wirkstoff: Plexus lumbalis bovis Gl Zusammensetzung: 1 Ampulle enthält: Plexus lumbalis bovis Gl Dil. D30 1 ml (HAB, Vs. 41a). Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Gegenanzeigen: Flüssige Verdünnung zur Injektion D5, D6: Das Arzneimittel soll nicht angewendet werden bei Überempfindlichkeit gegen das Spendertiereiweiß. Flüssige Verdünnung zur Injektion ab D8: Keine bekannt. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es sollte deshalb bei Kindern unter 12 Jahren nur nach Rücksprache mit dem Arzt angewendet werden. Dosierung und Art der Anwendung: Nach ärztlicher Anweisung. Dauer der Anwendung: Die Dauer der Behandlung erfordert eine Absprache mit dem Arzt. Nebenwirkungen: Keine bekannt. Inhalt: 10 x 1 ml Pharmazeutischer Unternehmer und Hersteller: WALA Heilmittel GmbH Dorfstraße 1 73087 Bad Boll/Eckwälden Diese Gebrauchsinformation wurde zuletzt überarbeitet im Januar 2018. Quelle: Angaben des Wala-Kataloges Stand: 05/201922,56 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Plexus Pelvinus Gl D15 10 MLWichtige Hinweise (Pflichtangaben): Plexus pelvinus Gl D15, Flüssige Verdünnung zur Injektion. Wirkstoff: Plexus pelvinus bovis Gl. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Plexus pelvinus Gl D15, Flüssige Verdünnung zur Injektion Wirkstoff: Plexus pelvinus bovis Gl Zusammensetzung: 1 Ampulle enthält: Plexus pelvinus bovis Gl Dil. D15 1 ml (HAB, Vs. 41a). Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Gegenanzeigen: Flüssige Verdünnung zur Injektion D5, D6: Das Arzneimittel soll nicht angewendet werden bei Überempfindlichkeit gegen das Spendertiereiweiß. Flüssige Verdünnung zur Injektion ab D8: Keine bekannt. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es sollte deshalb bei Kindern unter 12 Jahren nur nach Rücksprache mit dem Arzt angewendet werden. Dosierung und Art der Anwendung: Nach ärztlicher Anweisung. Dauer der Anwendung: Die Dauer der Behandlung erfordert eine Absprache mit dem Arzt. Nebenwirkungen: Keine bekannt. Inhalt: 10 x 1 ml Pharmazeutischer Unternehmer und Hersteller: WALA Heilmittel GmbH Dorfstraße 1 73087 Bad Boll/Eckwälden Diese Gebrauchsinformation wurde zuletzt überarbeitet im Januar 2018. Quelle: Angaben des Wala-Kataloges Stand: 05/201922,56 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wer zahlt Lohnsteuer und wer Einkommensteuer?
Wer zahlt Lohnsteuer und wer Einkommensteuer? Lohnsteuer wird von Arbeitnehmern gezahlt, die ein regelmäßiges Einkommen aus einem Arbeitsverhältnis beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Einkommensteuer hingegen wird von Personen gezahlt, die Einkommen aus verschiedenen Quellen wie z.B. Selbstständigkeit, Kapitalerträgen oder Vermietung und Verpachtung erzielen. Diese Steuer muss vom Steuerpflichtigen selbstständig an das Finanzamt entrichtet werden. In beiden Fällen richtet sich die Höhe der Steuer nach der Höhe des Einkommens und wird anhand eines progressiven Steuersatzes berechnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.