Domain steuerstufe.de kaufen?
Wir ziehen mit dem Projekt
steuerstufe.de um.
Sind Sie am Kauf der Domain
steuerstufe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerstufe.de kaufen?
"Was sind die verschiedenen Möglichkeiten, um Schall dämpfend zu isolieren?"
Schall kann durch die Verwendung von Schallschutzmaterialien wie Schaumstoff, Glaswolle oder Kork isoliert werden. Eine weitere Möglichkeit ist die Installation von Schallschutzfenstern oder -türen. Zudem können auch bauliche Maßnahmen wie das Einziehen von Zwischenwänden oder das Anbringen von Schallschutzplatten helfen, den Schall zu dämpfen. **
Was sind die verschiedenen Möglichkeiten, um Geräusche dämpfend zu reduzieren?
1. Die Verwendung von Schalldämmstoffen wie Schaumstoff oder Glaswolle kann Geräusche absorbieren und reduzieren. 2. Die Installation von dicken Teppichen, Vorhängen oder Wandverkleidungen kann den Schall im Raum absorbieren. 3. Die Verwendung von Schallschutzwänden oder Schallschutzfenstern kann Außengeräusche reduzieren. **
Ähnliche Suchbegriffe für Dämpfend
Top-Angebote
Produkte zum Begriff Dämpfend:
-
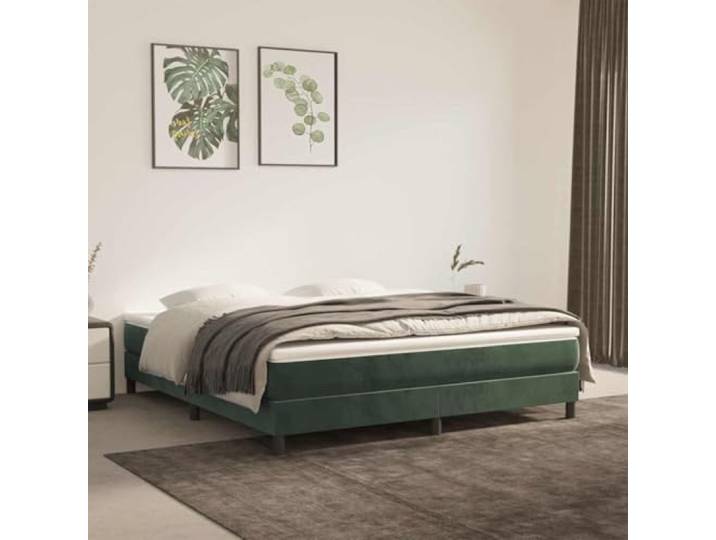
KTHLBRH Taschenfederkernmatratze Dunkelgrün 160x220x20 cm Samt Mittel Samtbezug weich, Taschenfedern dämpfend, Schaumstoff stützend, mittlere Härte, 160x220x20 cmKTHLBRH Taschenfederkernmatratze Dunkelgrün 160x220x20 cm Samt Mittel Samtbezug weich, Taschenfedern dämpfend, Schaumstoff stützend, mittlere Härte, 160x220x20 cm. Die Taschenfederkernmatratze in Dunkelgrün mit den Maßen 160x220x20 cm ist mit einem samtigen Bezug versehen, dessen weiche Oberfläche für ein angenehmes Hautgefühl sorgt und den Schlafkomfort spürbar erhöht. Die eingebauten Taschenfedern zeichnen sich durch ihre Langlebigkeit und Anpassungsfähigkeit aus, indem sie Bewegungen und Geräusche während des Schlafs effektiv dämpfen und so eine ruhige Umgebung fördern. Der integrierte Schaumstoff ist stoßdämpfend, erkennt Druckpunkte und unterstützt den Körper gleichmäßig, was die Durchblutung fördert und zu einem erholsameren Schlaf beiträgt. Mit dem mittleren Härtegrad bietet diese Bettmatratze eine ausgewogene Stabilität, die sich ideal für Personen eignet, die auf dem Rücken oder Bauch schlafen, ohne den Liegekomfort zu beeinträchtigen. Die Kombination aus Taschenfedern und Schaumstoff in dieser Matratze mit Samtbezug gewährleistet eine gute Anpassung an die Körperform und sorgt für eine angenehme Druckverteilung während der Nacht. Farbe:Dunkelgrün308,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **

Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
Top-Angebote
Produkte zum Begriff Dämpfend:
-
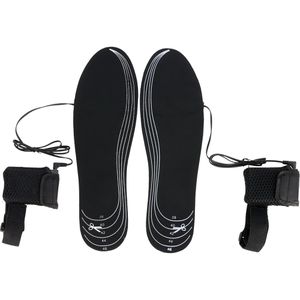
Böttcher-AG Einlegesohlen beheizbare Schuheinlagen, 1 Paar, wärmend, dämpfend, Gr. 38-46Beheizbare Einlegesohlen verhindern effektiv das Auskühlen der Sohlen Wirken stoßdämpfend für ein angenehmes Gefühl beim Gehen Bequeme Beinmanschetten mit kleinem Batteriefach und Ein-/Aus-Schalter benötigen je 3 Batterien Typ AA Zuschneidbar in Länge und Breite um so perfekt in alle Schuhe zu passen Ideal zum Schlittenfahren, beim Schneewandern und auf dem Weihnachtsmarkt Hervorragend geeignet für Halbschuhe und Stiefel, als auch für Hausschuhe, Wanderschuhe sowie Sport-, Gummi- und Reitstiefel Leichte Anpassung der Sohlen dank angegebener Größenmarkierung Merkmale: Ausführung: Damen, Herren geeignet für: Freizeitschuhe Größe: 38, 39, 40, 41, 42, 43, 44, 45, 46, zuschneidbar Funktion: beheizbar weitere Produktinformationen: Lieferung: inkl. 2 Beinmanschetten mit Batteriefach23,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
KTHLBRH Taschenfederkernmatratze Dunkelgrün 160x220x20 cm Samt Mittel Samtbezug weich, Taschenfedern dämpfend, Schaumstoff stützend, mittlere Härte, 160x220x20 cmKTHLBRH Taschenfederkernmatratze Dunkelgrün 160x220x20 cm Samt Mittel Samtbezug weich, Taschenfedern dämpfend, Schaumstoff stützend, mittlere Härte, 160x220x20 cm. Die Taschenfederkernmatratze in Dunkelgrün mit den Maßen 160x220x20 cm ist mit einem samtigen Bezug versehen, dessen weiche Oberfläche für ein angenehmes Hautgefühl sorgt und den Schlafkomfort spürbar erhöht. Die eingebauten Taschenfedern zeichnen sich durch ihre Langlebigkeit und Anpassungsfähigkeit aus, indem sie Bewegungen und Geräusche während des Schlafs effektiv dämpfen und so eine ruhige Umgebung fördern. Der integrierte Schaumstoff ist stoßdämpfend, erkennt Druckpunkte und unterstützt den Körper gleichmäßig, was die Durchblutung fördert und zu einem erholsameren Schlaf beiträgt. Mit dem mittleren Härtegrad bietet diese Bettmatratze eine ausgewogene Stabilität, die sich ideal für Personen eignet, die auf dem Rücken oder Bauch schlafen, ohne den Liegekomfort zu beeinträchtigen. Die Kombination aus Taschenfedern und Schaumstoff in dieser Matratze mit Samtbezug gewährleistet eine gute Anpassung an die Körperform und sorgt für eine angenehme Druckverteilung während der Nacht. Farbe:Dunkelgrün308,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Was sind die verschiedenen Möglichkeiten, um Schall dämpfend zu isolieren?"
Schall kann durch die Verwendung von Schallschutzmaterialien wie Schaumstoff, Glaswolle oder Kork isoliert werden. Eine weitere Möglichkeit ist die Installation von Schallschutzfenstern oder -türen. Zudem können auch bauliche Maßnahmen wie das Einziehen von Zwischenwänden oder das Anbringen von Schallschutzplatten helfen, den Schall zu dämpfen. **
-
Was sind die verschiedenen Möglichkeiten, um Geräusche dämpfend zu reduzieren?
1. Die Verwendung von Schalldämmstoffen wie Schaumstoff oder Glaswolle kann Geräusche absorbieren und reduzieren. 2. Die Installation von dicken Teppichen, Vorhängen oder Wandverkleidungen kann den Schall im Raum absorbieren. 3. Die Verwendung von Schallschutzwänden oder Schallschutzfenstern kann Außengeräusche reduzieren. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
Ähnliche Suchbegriffe für Dämpfend
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.