Domain steuerstufe.de kaufen?
Wir ziehen mit dem Projekt
steuerstufe.de um.
Sind Sie am Kauf der Domain
steuerstufe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerstufe.de kaufen?
Was ist eine umkehrbare chemische Reaktion?
Was ist eine umkehrbare chemische Reaktion? Eine umkehrbare chemische Reaktion ist eine Reaktion, bei der die Ausgangsstoffe in die Produkte umgewandelt werden können und umgekehrt. Das bedeutet, dass die Reaktion in beide Richtungen verlaufen kann, je nach den Bedingungen wie Temperatur, Druck und Konzentration der Stoffe. Ein Beispiel für eine umkehrbare chemische Reaktion ist die Bildung von Wasser aus Wasserstoff und Sauerstoff, die sowohl in Vorwärts- als auch in Rückwärtsrichtung ablaufen kann. Umkehrbare Reaktionen sind wichtig für das chemische Gleichgewicht und spielen eine entscheidende Rolle in vielen chemischen Prozessen. **
Was ist eine nicht umkehrbare Hemmung?
Eine nicht umkehrbare Hemmung ist eine Art von Hemmung, die nicht rückgängig gemacht werden kann. Das bedeutet, dass der Prozess oder die Handlung, die durch die Hemmung gestoppt wurde, nicht wieder aufgenommen werden kann. Nicht umkehrbare Hemmungen werden oft in rechtlichen oder technischen Kontexten verwendet, um irreversible Konsequenzen zu verhindern. In der Regel werden sie eingesetzt, um sicherzustellen, dass bestimmte Regeln oder Vorschriften eingehalten werden und um unerwünschte Folgen zu vermeiden. **
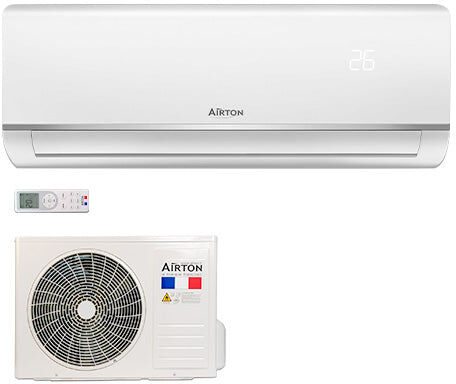

Ähnliche Suchbegriffe für Airton-Umkehrbare-Klimaanlage
Top-Angebote
Produkte zum Begriff Airton-Umkehrbare-Klimaanlage:
-
Airton Reversible Trisplit-Klimaanlage (x3) - Luft-Luft-Wärmepumpe (LLW)Leistungsstarke und diskrete stationäre Tri-Split-Klimaanlage mit Heiz- und Kühlfunktion. Temperatur zwischen 16°C und 31°C einstellbar. Energieeffizienz A++ und A+. Drei Innengeräte + 1 Außengerät. Programmierbares Klimatisierungssystem mit 5 Betriebsmodi. Gerät kompatibel mit der ReadyClim Ready-to-place-Lösung. Leistungsstarkes Klimasystem bis zu 100m². Mit einem Tri-Split-System kann eine komplette Wohnung beheizt und gekühlt werden. In Ihrer Wohnung ist der Komfort das ganze Jahr über kontinuierlich und gleichmäßig. Die Regelung ist sehr einfach, jede Inneneinheit ist unabhängig. Drei Räume Ihrer Wahl können von einer umkehrbaren Klimaanlage profitieren.1599,90 €*Versand: 69,90 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
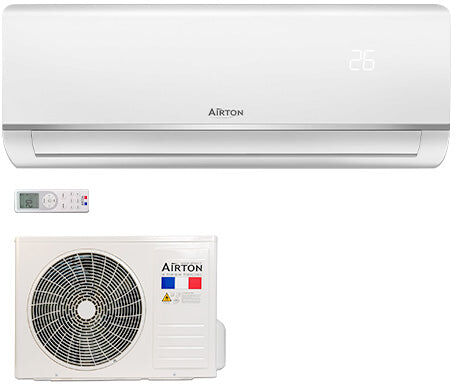
Airton Umkehrbare Klimaanlage - Luft-Luft-Wärmepumpe (LLW)Leistungsstarke und diskrete stationäre Klimaanlage mit Heiz- und Kühlfunktion. Temperatur zwischen 16°C und 31°C einstellbar. Energieeffizienz A++ und A+. Innengerät + Außengerät. Programmierbares Klimatisierungssystem mit 5 Betriebsmodi. Gerät kompatibel mit der ReadyClim Ready-to-place-Lösung und SmartLife Wi-Fi-Modul.Qualität und Haltbarkeit der stationären Klimaanlagen von AirtonAlle Airton-Klimaanlagen sind ausgestattet mit Kompressoren Toshiba, Sanyo, Panasonic und Samsung. Die Innenteile, Filter und alle mechanischen Elemente sind aus Materialien wie nachhaltig und zertifiziert. Alle unsere stationäre Klimaanlagen werden getestet, bevor sie zum Verkauf angeboten werden, um unsere Kunden mit Maschinen auszustatten. gesichert und robust.Kühlmittelgas R32Airton verwendet das R32-Gas um :- Reduzieren Sie um 68% die Treibhausgasemissionen indem sie von einem PRG (Global Warming Potential) von 2088 für R410A auf 675 für den R32.- Reduzieren Sie die Menge an Flüssigkeit in der Anlage, die es ermöglicht, die Gerätegrößeihre Diskretion und die Verwendung von Rohstoffen verringern.- Erhöhen Sie die Energieleistung bis zu 70% dank eines besseren Wärmemanagements.- Bringen Sie einen Geräuschpegel noch mehr niedrig über eine ausgeklügelte Technologie.UmweltfreundlichIm Rahmen des nachhaltige Entwicklungsind die Airton-Klimaanlagen optimiert. Vom Entwurf bis zur Produktion sorgen wir dafür, dass die Kältemittel sowie die Rohstoffe so bemessen sind, dass sie keinenegative Umweltauswirkungen. Dies ermöglicht insbesondere einen globales Erwärmungspotenzial (GWP) gleich 675 dank des R32-Gasgegenüber 2088 mit dem alten R410A-Gas. Durch die Einsparung von Rohstoffen ist es uns gelungen, Klimaanlagen zu produzieren, die mehr Energie verbrauchen als herkömmliche Klimaanlagen. kleine und mehr diskret.1199,90 €*Versand: 59,90 €Sichere Weiterleitung zum Anbieter



-
Was ist die Begründung für eine umkehrbare Funktion?
Eine umkehrbare Funktion ist eine Funktion, bei der jedem Wert in der Definitionsmenge genau ein Wert in der Zielmenge zugeordnet wird. Das bedeutet, dass es keine zwei verschiedenen Werte gibt, die auf denselben Wert abgebildet werden. Eine Funktion ist umkehrbar, wenn sie injektiv ist, das heißt, wenn sie eine eindeutige Zuordnung zwischen den Elementen der Definitionsmenge und der Zielmenge hat. **
-
Was sind einige Beispiele für umkehrbare physikalische Prozesse?
Ein Beispiel für einen umkehrbaren physikalischen Prozess ist das Schmelzen und Erstarren von Wasser. Ein weiteres Beispiel ist die Expansion und Kontraktion von Gasen bei Änderung des Drucks. Auch die Bildung und Zerfall von chemischen Bindungen in Molekülen ist ein umkehrbarer physikalischer Prozess. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
Was sind einige Beispiele für umkehrbare Prozesse in der Physik oder Chemie?
Ein Beispiel für einen umkehrbaren Prozess in der Physik ist das Schwingen eines Pendels, das sowohl vorwärts als auch rückwärts möglich ist. In der Chemie ist die Reaktion von Wasser zu Wasserstoff und Sauerstoff unter Elektrolyse ein umkehrbarer Prozess. Ein weiteres Beispiel ist die Bildung und Zersetzung von Ammoniak in der Haber-Bosch-Synthese. **
Was sind einige Beispiele für umkehrbare Prozesse in der Physik und Chemie?
Ein Beispiel für einen umkehrbaren Prozess in der Physik ist die Schwingung eines Pendels, die sich in beide Richtungen bewegen kann. In der Chemie ist die Reaktion von Wasserstoff und Sauerstoff zu Wasser ein umkehrbarer Prozess, da Wasser auch wieder in seine Bestandteile zerlegt werden kann. Ein weiteres Beispiel ist die Verdampfung und Kondensation von Wasser, die sich in beide Richtungen abspielen kann. **
Top-Angebote
Produkte zum Begriff Airton-Umkehrbare-Klimaanlage:
-
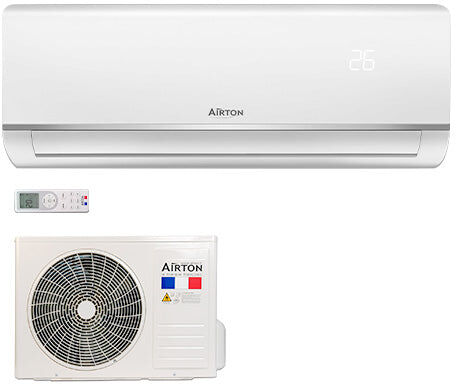
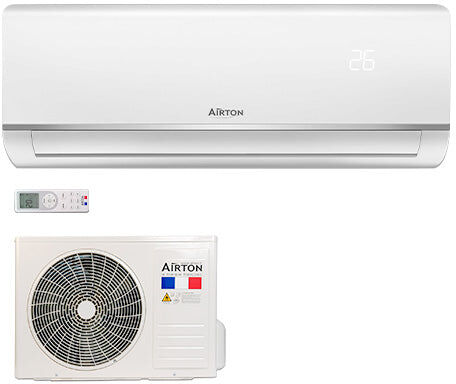
Airton Umkehrbare Klimaanlage - Luft-Luft-Wärmepumpe (LLW)Leistungsstarke und diskrete stationäre Klimaanlage mit Heiz- und Kühlfunktion. Temperatur zwischen 16°C und 31°C einstellbar. Energieeffizienz A++ und A+. Innengerät + Außengerät. Programmierbares Klimatisierungssystem mit 5 Betriebsmodi. Gerät kompatibel mit der ReadyClim Ready-to-place-Lösung und SmartLife Wi-Fi-Modul.Qualität und Haltbarkeit der stationären Klimaanlagen von AirtonAlle Airton-Klimaanlagen sind ausgestattet mit Kompressoren Toshiba, Sanyo, Panasonic und Samsung. Die Innenteile, Filter und alle mechanischen Elemente sind aus Materialien wie nachhaltig und zertifiziert. Alle unsere stationäre Klimaanlagen werden getestet, bevor sie zum Verkauf angeboten werden, um unsere Kunden mit Maschinen auszustatten. gesichert und robust.Kühlmittelgas R32Airton verwendet das R32-Gas um :- Reduzieren Sie um 68% die Treibhausgasemissionen indem sie von einem PRG (Global Warming Potential) von 2088 für R410A auf 675 für den R32.- Reduzieren Sie die Menge an Flüssigkeit in der Anlage, die es ermöglicht, die Gerätegrößeihre Diskretion und die Verwendung von Rohstoffen verringern.- Erhöhen Sie die Energieleistung bis zu 70% dank eines besseren Wärmemanagements.- Bringen Sie einen Geräuschpegel noch mehr niedrig über eine ausgeklügelte Technologie.UmweltfreundlichIm Rahmen des nachhaltige Entwicklungsind die Airton-Klimaanlagen optimiert. Vom Entwurf bis zur Produktion sorgen wir dafür, dass die Kältemittel sowie die Rohstoffe so bemessen sind, dass sie keinenegative Umweltauswirkungen. Dies ermöglicht insbesondere einen globales Erwärmungspotenzial (GWP) gleich 675 dank des R32-Gasgegenüber 2088 mit dem alten R410A-Gas. Durch die Einsparung von Rohstoffen ist es uns gelungen, Klimaanlagen zu produzieren, die mehr Energie verbrauchen als herkömmliche Klimaanlagen. kleine und mehr diskret.449,90 €*Versand: 59,90 €Sichere Weiterleitung zum Anbieter
-
Airton Umkehrbare Bisplit-Klimaanlage (x2) - Luft-Luft-Wärmepumpe (LLW)Leistungsstarke und diskrete stationäre Bi- Split-Klimaanlage mit Heiz- und Kühlfunktion. Temperatur zwischen 16°C und 31°C einstellbar. Energieeffizienz A++ und A+. Zwei Innengeräte + 1 Außengerät. Programmierbares Klimatisierungssystem mit 5 Betriebsmodi. Gerät kompatibel mit der ReadyClim Ready-to-place-Lösung. Leistungsstarkes Klimasystem bis zu 70m². Mit dem Bipolarsystem kann eine komplette Wohnung erwärmt und gekühlt werden. In Ihrer Wohnung herrscht das ganze Jahr über ein kontinuierlicher und gleichmäßiger Komfort. Die Regelung ist sehr einfach, jedes Innengerät ist unabhängig. Zwei Räume Ihrer Wahl können von einer umkehrbaren Klimaanlage profitieren. Qualität und Haltbarkeit der stationären Klimaanlagen von AirtonAlle Airton-Klimaanlagen sind ausgestattet mit Kompressoren Toshiba, Sanyo, Panasonic und Samsung. Die Innenteile, Filter und alle mechanischen Elemente sind aus Materialien wie nachhaltig und zertifiziert. Alle unsere stationäre Klimaanlagen werden getestet, bevor sie zum Verkauf angeboten werden, um unsere Kunden mit Maschinen auszustatten. gesichert und robust.Kühlmittelgas R32Airton verwendet das R32-Gas um :- Reduzieren Sie um 68% die Treibhausgasemissionen indem sie von einem PRG (Global Warming Potential) von 2088 für R410A auf 675 für den R32.- Reduzieren Sie die Menge an Flüssigkeit in der Anlage, die es ermöglicht, die Gerätegrößeihre Diskretion und die Verwendung von Rohstoffen verringern.- Erhöhen Sie die Energieleistung Emissionen um bis zu 7 % durch ein besseres Wärmemanagement.- Bringen Sie einen Geräuschpegel noch mehr niedrig über eine ausgeklügelte Technologie.UmweltfreundlichIm Rahmen des nachhaltige Entwicklungsind die Airton-Klimaanlagen optimiert. Vom Entwurf bis zur Produktion sorgen wir dafür, dass die Kältemittel sowie die Rohstoffe so bemessen sind, dass sie keinenegative Umweltauswirkungen. Dies ermöglicht insbesondere einen globales Erwärmungspotenzial (GWP) gleich 675 dank des R32-Gasgegenüber 2088 mit dem alten R410A-Gas. Durch die Einsparung von Rohstoffen ist es uns gelungen, Klimaanlagen zu produzieren, die mehr Energie verbrauchen als herkömmliche Klimaanlagen. kleine und mehr diskret.1299,90 €*Versand: 69,90 €Sichere Weiterleitung zum Anbieter
-
Airton Reversible Trisplit-Klimaanlage (x3) - Luft-Luft-Wärmepumpe (LLW)Leistungsstarke und diskrete stationäre Tri-Split-Klimaanlage mit Heiz- und Kühlfunktion. Temperatur zwischen 16°C und 31°C einstellbar. Energieeffizienz A++ und A+. Drei Innengeräte + 1 Außengerät. Programmierbares Klimatisierungssystem mit 5 Betriebsmodi. Gerät kompatibel mit der ReadyClim Ready-to-place-Lösung. Leistungsstarkes Klimasystem bis zu 100m². Mit einem Tri-Split-System kann eine komplette Wohnung beheizt und gekühlt werden. In Ihrer Wohnung ist der Komfort das ganze Jahr über kontinuierlich und gleichmäßig. Die Regelung ist sehr einfach, jede Inneneinheit ist unabhängig. Drei Räume Ihrer Wahl können von einer umkehrbaren Klimaanlage profitieren.1599,90 €*Versand: 69,90 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine umkehrbare chemische Reaktion?
Was ist eine umkehrbare chemische Reaktion? Eine umkehrbare chemische Reaktion ist eine Reaktion, bei der die Ausgangsstoffe in die Produkte umgewandelt werden können und umgekehrt. Das bedeutet, dass die Reaktion in beide Richtungen verlaufen kann, je nach den Bedingungen wie Temperatur, Druck und Konzentration der Stoffe. Ein Beispiel für eine umkehrbare chemische Reaktion ist die Bildung von Wasser aus Wasserstoff und Sauerstoff, die sowohl in Vorwärts- als auch in Rückwärtsrichtung ablaufen kann. Umkehrbare Reaktionen sind wichtig für das chemische Gleichgewicht und spielen eine entscheidende Rolle in vielen chemischen Prozessen. **
-
Was ist eine nicht umkehrbare Hemmung?
Eine nicht umkehrbare Hemmung ist eine Art von Hemmung, die nicht rückgängig gemacht werden kann. Das bedeutet, dass der Prozess oder die Handlung, die durch die Hemmung gestoppt wurde, nicht wieder aufgenommen werden kann. Nicht umkehrbare Hemmungen werden oft in rechtlichen oder technischen Kontexten verwendet, um irreversible Konsequenzen zu verhindern. In der Regel werden sie eingesetzt, um sicherzustellen, dass bestimmte Regeln oder Vorschriften eingehalten werden und um unerwünschte Folgen zu vermeiden. **
-
Was ist die Begründung für eine umkehrbare Funktion?
Eine umkehrbare Funktion ist eine Funktion, bei der jedem Wert in der Definitionsmenge genau ein Wert in der Zielmenge zugeordnet wird. Das bedeutet, dass es keine zwei verschiedenen Werte gibt, die auf denselben Wert abgebildet werden. Eine Funktion ist umkehrbar, wenn sie injektiv ist, das heißt, wenn sie eine eindeutige Zuordnung zwischen den Elementen der Definitionsmenge und der Zielmenge hat. **
-
Was sind einige Beispiele für umkehrbare physikalische Prozesse?
Ein Beispiel für einen umkehrbaren physikalischen Prozess ist das Schmelzen und Erstarren von Wasser. Ein weiteres Beispiel ist die Expansion und Kontraktion von Gasen bei Änderung des Drucks. Auch die Bildung und Zerfall von chemischen Bindungen in Molekülen ist ein umkehrbarer physikalischer Prozess. **
Ähnliche Suchbegriffe für Airton-Umkehrbare-Klimaanlage
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Airton Umkehrbare Klimaanlage - Luft-Luft-Wärmepumpe (LLW)Leistungsstarke und diskrete stationäre Klimaanlage mit Heiz- und Kühlfunktion. Temperatur zwischen 16°C und 31°C einstellbar. Energieeffizienz A++ und A+. Innengerät + Außengerät. Programmierbares Klimatisierungssystem mit 5 Betriebsmodi. Gerät kompatibel mit der ReadyClim Ready-to-place-Lösung und SmartLife Wi-Fi-Modul.Qualität und Haltbarkeit der stationären Klimaanlagen von AirtonAlle Airton-Klimaanlagen sind ausgestattet mit Kompressoren Toshiba, Sanyo, Panasonic und Samsung. Die Innenteile, Filter und alle mechanischen Elemente sind aus Materialien wie nachhaltig und zertifiziert. Alle unsere stationäre Klimaanlagen werden getestet, bevor sie zum Verkauf angeboten werden, um unsere Kunden mit Maschinen auszustatten. gesichert und robust.Kühlmittelgas R32Airton verwendet das R32-Gas um :- Reduzieren Sie um 68% die Treibhausgasemissionen indem sie von einem PRG (Global Warming Potential) von 2088 für R410A auf 675 für den R32.- Reduzieren Sie die Menge an Flüssigkeit in der Anlage, die es ermöglicht, die Gerätegrößeihre Diskretion und die Verwendung von Rohstoffen verringern.- Erhöhen Sie die Energieleistung bis zu 70% dank eines besseren Wärmemanagements.- Bringen Sie einen Geräuschpegel noch mehr niedrig über eine ausgeklügelte Technologie.UmweltfreundlichIm Rahmen des nachhaltige Entwicklungsind die Airton-Klimaanlagen optimiert. Vom Entwurf bis zur Produktion sorgen wir dafür, dass die Kältemittel sowie die Rohstoffe so bemessen sind, dass sie keinenegative Umweltauswirkungen. Dies ermöglicht insbesondere einen globales Erwärmungspotenzial (GWP) gleich 675 dank des R32-Gasgegenüber 2088 mit dem alten R410A-Gas. Durch die Einsparung von Rohstoffen ist es uns gelungen, Klimaanlagen zu produzieren, die mehr Energie verbrauchen als herkömmliche Klimaanlagen. kleine und mehr diskret.1199,90 €*Versand: 59,90 €Sichere Weiterleitung zum Anbieter
-
Airton Umkehrbare Klimaanlage - Luft-Luft-Wärmepumpe (LLW)Leistungsstarke und diskrete stationäre Klimaanlage mit Heiz- und Kühlfunktion. Temperatur zwischen 16°C und 31°C einstellbar. Energieeffizienz A++ und A+. Innengerät + Außengerät. Programmierbares Klimatisierungssystem mit 5 Betriebsmodi. Gerät kompatibel mit der ReadyClim Ready-to-place-Lösung und SmartLife Wi-Fi-Modul.Qualität und Haltbarkeit der stationären Klimaanlagen von AirtonAlle Airton-Klimaanlagen sind ausgestattet mit Kompressoren Toshiba, Sanyo, Panasonic und Samsung. Die Innenteile, Filter und alle mechanischen Elemente sind aus Materialien wie nachhaltig und zertifiziert. Alle unsere stationäre Klimaanlagen werden getestet, bevor sie zum Verkauf angeboten werden, um unsere Kunden mit Maschinen auszustatten. gesichert und robust.Kühlmittelgas R32Airton verwendet das R32-Gas um :- Reduzieren Sie um 68% die Treibhausgasemissionen indem sie von einem PRG (Global Warming Potential) von 2088 für R410A auf 675 für den R32.- Reduzieren Sie die Menge an Flüssigkeit in der Anlage, die es ermöglicht, die Gerätegrößeihre Diskretion und die Verwendung von Rohstoffen verringern.- Erhöhen Sie die Energieleistung bis zu 70% dank eines besseren Wärmemanagements.- Bringen Sie einen Geräuschpegel noch mehr niedrig über eine ausgeklügelte Technologie.UmweltfreundlichIm Rahmen des nachhaltige Entwicklungsind die Airton-Klimaanlagen optimiert. Vom Entwurf bis zur Produktion sorgen wir dafür, dass die Kältemittel sowie die Rohstoffe so bemessen sind, dass sie keinenegative Umweltauswirkungen. Dies ermöglicht insbesondere einen globales Erwärmungspotenzial (GWP) gleich 675 dank des R32-Gasgegenüber 2088 mit dem alten R410A-Gas. Durch die Einsparung von Rohstoffen ist es uns gelungen, Klimaanlagen zu produzieren, die mehr Energie verbrauchen als herkömmliche Klimaanlagen. kleine und mehr diskret.499,90 €*Versand: 59,90 €Sichere Weiterleitung zum Anbieter
-
Airton Umkehrbare Klimaanlage - Luft-Luft-Wärmepumpe (LLW)Leistungsstarke und diskrete stationäre Klimaanlage mit Heiz- und Kühlfunktion. Temperatur zwischen 16°C und 31°C einstellbar. Energieeffizienz A++ und A+. Innengerät + Außengerät. Programmierbares Klimatisierungssystem mit 5 Betriebsmodi. Gerät kompatibel mit der ReadyClim Ready-to-place-Lösung und SmartLife Wi-Fi-Modul.Qualität und Haltbarkeit der stationären Klimaanlagen von AirtonAlle Airton-Klimaanlagen sind ausgestattet mit Kompressoren Toshiba, Sanyo, Panasonic und Samsung. Die Innenteile, Filter und alle mechanischen Elemente sind aus Materialien wie nachhaltig und zertifiziert. Alle unsere stationäre Klimaanlagen werden getestet, bevor sie zum Verkauf angeboten werden, um unsere Kunden mit Maschinen auszustatten. gesichert und robust.Kühlmittelgas R32Airton verwendet das R32-Gas um :- Reduzieren Sie um 68% die Treibhausgasemissionen indem sie von einem PRG (Global Warming Potential) von 2088 für R410A auf 675 für den R32.- Reduzieren Sie die Menge an Flüssigkeit in der Anlage, die es ermöglicht, die Gerätegrößeihre Diskretion und die Verwendung von Rohstoffen verringern.- Erhöhen Sie die Energieleistung bis zu 70% dank eines besseren Wärmemanagements.- Bringen Sie einen Geräuschpegel noch mehr niedrig über eine ausgeklügelte Technologie.UmweltfreundlichIm Rahmen des nachhaltige Entwicklungsind die Airton-Klimaanlagen optimiert. Vom Entwurf bis zur Produktion sorgen wir dafür, dass die Kältemittel sowie die Rohstoffe so bemessen sind, dass sie keinenegative Umweltauswirkungen. Dies ermöglicht insbesondere einen globales Erwärmungspotenzial (GWP) gleich 675 dank des R32-Gasgegenüber 2088 mit dem alten R410A-Gas. Durch die Einsparung von Rohstoffen ist es uns gelungen, Klimaanlagen zu produzieren, die mehr Energie verbrauchen als herkömmliche Klimaanlagen. kleine und mehr diskret.899,90 €*Versand: 59,90 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Was sind einige Beispiele für umkehrbare Prozesse in der Physik oder Chemie?
Ein Beispiel für einen umkehrbaren Prozess in der Physik ist das Schwingen eines Pendels, das sowohl vorwärts als auch rückwärts möglich ist. In der Chemie ist die Reaktion von Wasser zu Wasserstoff und Sauerstoff unter Elektrolyse ein umkehrbarer Prozess. Ein weiteres Beispiel ist die Bildung und Zersetzung von Ammoniak in der Haber-Bosch-Synthese. **
-
Was sind einige Beispiele für umkehrbare Prozesse in der Physik und Chemie?
Ein Beispiel für einen umkehrbaren Prozess in der Physik ist die Schwingung eines Pendels, die sich in beide Richtungen bewegen kann. In der Chemie ist die Reaktion von Wasserstoff und Sauerstoff zu Wasser ein umkehrbarer Prozess, da Wasser auch wieder in seine Bestandteile zerlegt werden kann. Ein weiteres Beispiel ist die Verdampfung und Kondensation von Wasser, die sich in beide Richtungen abspielen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.