Domain steuerstufe.de kaufen?
Wir ziehen mit dem Projekt
steuerstufe.de um.
Sind Sie am Kauf der Domain
steuerstufe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerstufe.de kaufen?
Was gehört zu Aktiva?
Zu den Aktiva gehören alle Vermögenswerte, die ein Unternehmen besitzt oder auf die es Anspruch hat. Dazu zählen beispielsweise Bargeld, Forderungen gegenüber Kunden, Vorräte, Maschinen und Gebäude. Auch langfristige Investitionen wie Beteiligungen an anderen Unternehmen oder immaterielle Vermögenswerte wie Patente gehören zu den Aktiva. Kurzfristige Aktiva sind Vermögenswerte, die innerhalb eines Jahres in Geld umgewandelt werden können, während langfristige Aktiva längerfristige Vermögenswerte sind. In der Bilanz werden die Aktiva auf der linken Seite aufgeführt. **
Was sind Aktiva und Marktwert?
Aktiva sind Vermögenswerte eines Unternehmens, die einen wirtschaftlichen Wert haben und in der Bilanz ausgewiesen werden. Sie umfassen beispielsweise Bargeld, Forderungen, Vorräte und Sachanlagen. Der Marktwert ist der aktuelle Wert eines Vermögenswertes oder einer Investition auf dem Markt. Er wird durch Angebot und Nachfrage bestimmt und kann sich im Laufe der Zeit ändern. Der Marktwert kann von dem Buchwert, der den Wert in der Bilanz widerspiegelt, abweichen. **
Ähnliche Suchbegriffe für Aktiva
Top-Angebote
Produkte zum Begriff Aktiva:
-
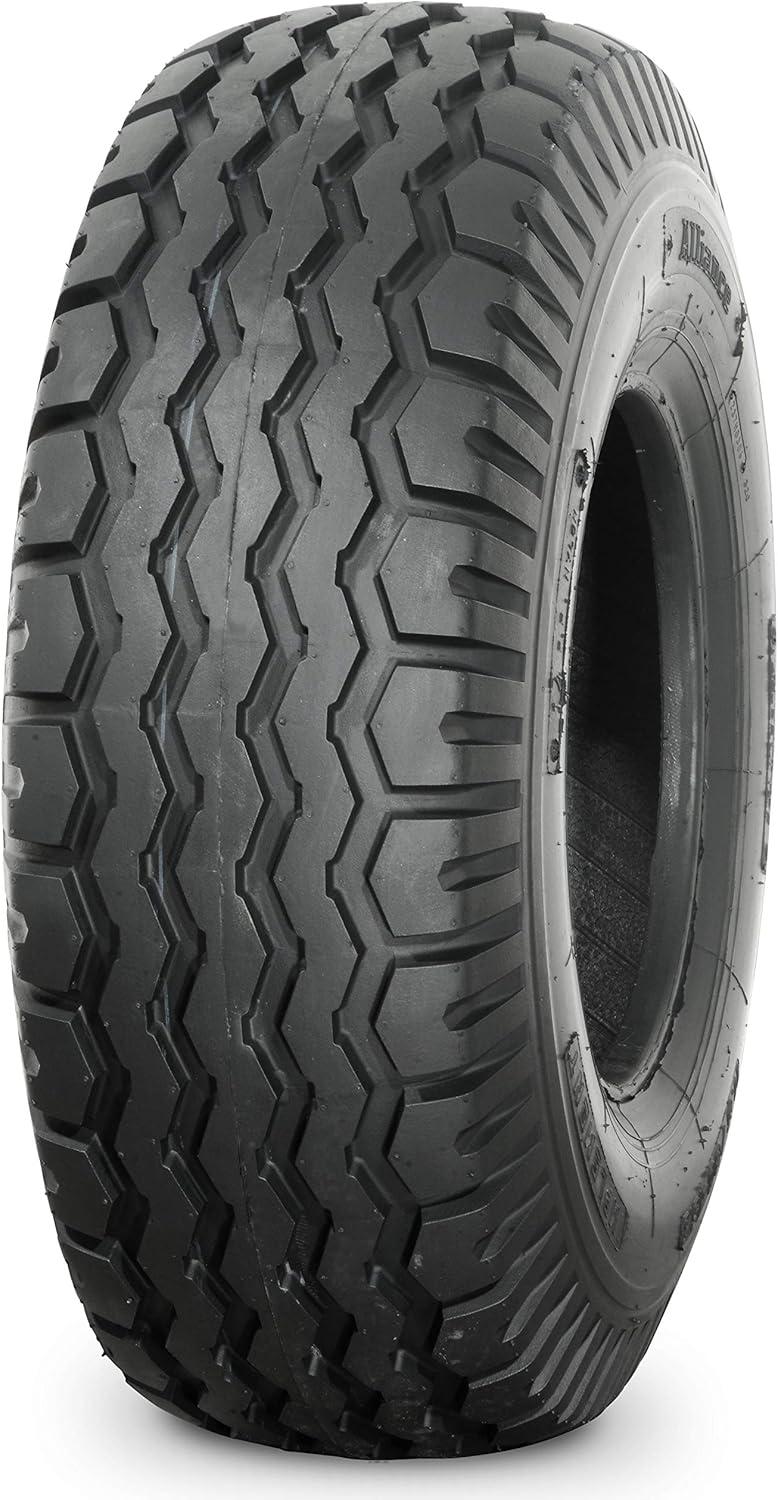
10.0/75-15.3 14PR 130A6 FR/118A6 DW Transport, inklusive Ökosteuer und MehrwertsteuerDie Reifenmarke ist Alliance. Die Größe ist Einheitsgröße und die Felgengröße beträgt 15,3 Zoll. Die Abschnittbreite liegt bei 10 Zoll und das Reifenseitenverhältnis beträgt 75,00. Der Lastindex ist 130,00 und die Geschwindigkeitsbewertung ist A6. Der Profiltyp ist laufrichtungsgebunden.326,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Was versteht man unter Aktiva?
Was versteht man unter Aktiva? Aktiva sind in der Bilanz eines Unternehmens die Vermögenswerte, die es besitzt oder auf die es Anspruch hat. Dazu gehören beispielsweise Bargeld, Forderungen, Vorräte, Maschinen und Gebäude. Aktiva werden in der Bilanz auf der linken Seite ausgewiesen und stellen den Wert dar, den das Unternehmen besitzt. Sie sind wichtig, um die finanzielle Situation und die Leistungsfähigkeit eines Unternehmens zu beurteilen. Unternehmen können ihre Aktiva nutzen, um Schulden zu begleichen, Investitionen zu tätigen oder Dividenden an die Aktionäre auszuschütten. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **

Was sagt die Bilanzsumme Aktiva aus?
Die Bilanzsumme Aktiva gibt Auskunft über die Gesamtsumme aller Vermögenswerte eines Unternehmens zu einem bestimmten Zeitpunkt. Sie umfasst alle materiellen und immateriellen Vermögenswerte, die das Unternehmen besitzt oder kontrolliert. Durch die Bilanzsumme Aktiva können Investoren, Gläubiger und andere Interessengruppen einen Überblick über die finanzielle Stärke und Größe des Unternehmens erhalten. Eine hohe Bilanzsumme Aktiva deutet in der Regel auf ein größeres Unternehmen mit einem umfangreichen Vermögensbestand hin, während eine niedrige Bilanzsumme Aktiva auf ein kleineres Unternehmen mit weniger Vermögenswerten hindeuten kann. **
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
Top-Angebote
Produkte zum Begriff Aktiva:
-
Was gehört zu Aktiva?
Zu den Aktiva gehören alle Vermögenswerte, die ein Unternehmen besitzt oder auf die es Anspruch hat. Dazu zählen beispielsweise Bargeld, Forderungen gegenüber Kunden, Vorräte, Maschinen und Gebäude. Auch langfristige Investitionen wie Beteiligungen an anderen Unternehmen oder immaterielle Vermögenswerte wie Patente gehören zu den Aktiva. Kurzfristige Aktiva sind Vermögenswerte, die innerhalb eines Jahres in Geld umgewandelt werden können, während langfristige Aktiva längerfristige Vermögenswerte sind. In der Bilanz werden die Aktiva auf der linken Seite aufgeführt. **
-
Was sind Aktiva und Marktwert?
Aktiva sind Vermögenswerte eines Unternehmens, die einen wirtschaftlichen Wert haben und in der Bilanz ausgewiesen werden. Sie umfassen beispielsweise Bargeld, Forderungen, Vorräte und Sachanlagen. Der Marktwert ist der aktuelle Wert eines Vermögenswertes oder einer Investition auf dem Markt. Er wird durch Angebot und Nachfrage bestimmt und kann sich im Laufe der Zeit ändern. Der Marktwert kann von dem Buchwert, der den Wert in der Bilanz widerspiegelt, abweichen. **
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Was versteht man unter Aktiva?
Was versteht man unter Aktiva? Aktiva sind in der Bilanz eines Unternehmens die Vermögenswerte, die es besitzt oder auf die es Anspruch hat. Dazu gehören beispielsweise Bargeld, Forderungen, Vorräte, Maschinen und Gebäude. Aktiva werden in der Bilanz auf der linken Seite ausgewiesen und stellen den Wert dar, den das Unternehmen besitzt. Sie sind wichtig, um die finanzielle Situation und die Leistungsfähigkeit eines Unternehmens zu beurteilen. Unternehmen können ihre Aktiva nutzen, um Schulden zu begleichen, Investitionen zu tätigen oder Dividenden an die Aktionäre auszuschütten. **
Ähnliche Suchbegriffe für Aktiva
-
10.0/75-15.3 14PR 130A6 FR/118A6 DW Transport, inklusive Ökosteuer und MehrwertsteuerDie Reifenmarke ist Alliance. Die Größe ist Einheitsgröße und die Felgengröße beträgt 15,3 Zoll. Die Abschnittbreite liegt bei 10 Zoll und das Reifenseitenverhältnis beträgt 75,00. Der Lastindex ist 130,00 und die Geschwindigkeitsbewertung ist A6. Der Profiltyp ist laufrichtungsgebunden.326,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Was sagt die Bilanzsumme Aktiva aus?
Die Bilanzsumme Aktiva gibt Auskunft über die Gesamtsumme aller Vermögenswerte eines Unternehmens zu einem bestimmten Zeitpunkt. Sie umfasst alle materiellen und immateriellen Vermögenswerte, die das Unternehmen besitzt oder kontrolliert. Durch die Bilanzsumme Aktiva können Investoren, Gläubiger und andere Interessengruppen einen Überblick über die finanzielle Stärke und Größe des Unternehmens erhalten. Eine hohe Bilanzsumme Aktiva deutet in der Regel auf ein größeres Unternehmen mit einem umfangreichen Vermögensbestand hin, während eine niedrige Bilanzsumme Aktiva auf ein kleineres Unternehmen mit weniger Vermögenswerten hindeuten kann. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.