Domain steuerstufe.de kaufen?
Wir ziehen mit dem Projekt
steuerstufe.de um.
Sind Sie am Kauf der Domain
steuerstufe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerstufe.de kaufen?
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **


Ähnliche Suchbegriffe für Eingeben
Top-Angebote
Produkte zum Begriff Eingeben:
-
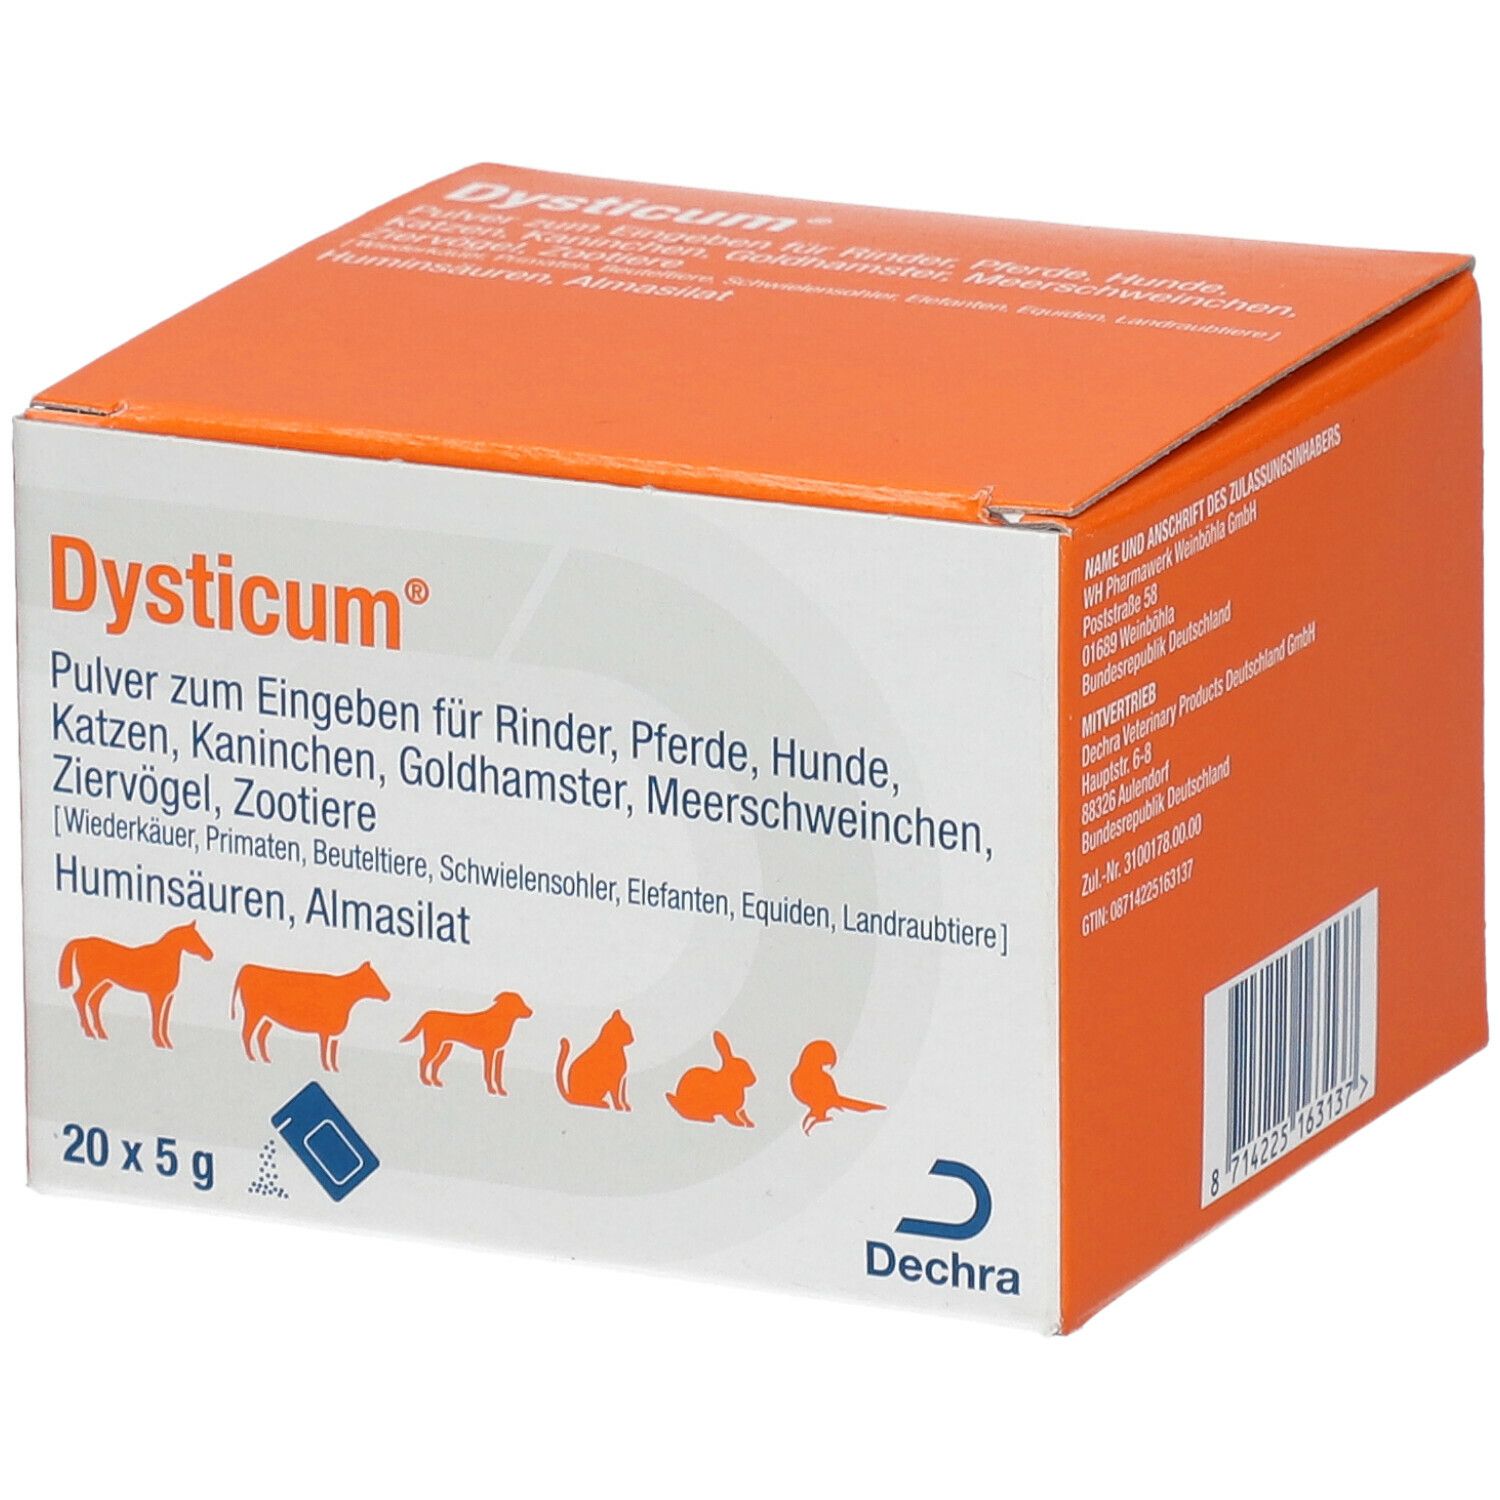
Dysticum Pulver zum Eingeben Beutel vet. 20x5 gDYSTICUM Pulver zum Eingeben für Rinder, Pferde, Hunde, Katzen, Kaninchen, Goldhamster, Meerschweinchen, Ziervögel, Zootiere (Wiederkäuer, Primaten, Beuteltiere, Schwielensohler, Elefanten, Equiden, Landraubtiere) Zur Therapie und Metaphylaxe von Magen- und Darmerkrankungen wie Infektiöse (durch Bakterien oder Viren verursachte) Durchfälle oder unspezifische Durchfälle (z. B. ernährungsbedingt) Verdauungsstörungen aufgrund von Fäulnis- und Gärungsprozessen (Dyspepsie) sowie Stoffwechselstörungen (besonders den Kohlenhydratstoffwechsel betreffend), die durch Umstellung, Futterwechsel, Fehlfütterung oder verminderte Futteraufnahme bedingt sind Entfernung bestimmter, mit dem Futter aufgenommener schädlicher Verbindungen (z. B. Pilzgifte, Pestizid- bzw. Schwermetallbelastungen) sowie erst im Magen-Darm-Bereich gebildeter Schadstoffe oder deren Umwandlungsprodukte Normalisierung der bakteriellen Magen-Darm-Flora Zur schnellen Regulation der natürlichen Stoffwechselvorgänge im Verdauungstrakt, z. B. bei intensiv gefütterten Hochleistungstieren (auch bei Nitratbelastung über das Futter und Trinkwasser). Dosierung für jede Tierart, Art und Dauer der Anwendung Bei allen Tierarten bei schweren und fortgeschrittenen Erkrankungen Infektiöse Enteritisformen: Täglich 1 g Dysticum /kg Körpergewicht (KGW) über 3 Tage, danach Reduzierung auf Normalbehandlung Dyspepsie mit der Gefahr der Resorption von Toxinen aus dem Magen-Darm-Trakt: Täglich zweimal 0,5 g Dysticum /kg KGW über 3-5 Tage danach Reduzierung auf die Normalbehandlung Akute Intoxikationen dorch orale Giftaufnahme (Schwermetalle, Arzneimittel, Pestizide): Am 1. und 2. Tag jeweils bis zu 2 g Dysticum /kg KGW mehrmals verteilt eingeben, danach Reduzierung auf die Normalbehandlung Normalbehandlung Therapie: Rinder, Kälber, Pferde, Fohlen, Zootiere 0,3 g Dysticum /kg KGW Hunde, Katzen 0,5 g Dysticum /kg KGW Kaninchen, Goldhamster, Meerschweinchen 1 g Dysticum /kg KGW Ziervögel: 1 g Dysticum in 10 ml Wasser einmischen und tropfenweise mehrmals täglich eingeben. Zur Prophylaxe bei anfälligen Tieren insbesondere Jungtieren bei Futterumstellung bzw. Umstallung ist die halbe therapeutische Dosis ausreichend. Wartezeit: Rind, Pferd: essbare Gewebe: 0 Tage, Milch: 0 Tage; Kaninchen: essbare Gewebe: 0 Tage Besondere Warnhinweise: Die Verabreichung beim Kalb sollte grundsätzlich erst ab dem 2. bis 3. Lebenstag beginnen. Bei Verabreichung in Verbindung mit oral wirksamen Chemotherapeutika kann innerhalb von 2 Stunden eine resorptionsmindernde Wirkung eintreten. Aufbewahrung: Arzneimittel unzugänglich für Kinder aufbewahren. Das Arzneimittel nach Ablauf des auf dem Behältnis angegebenen Verfalldatums nicht mehr anwenden. Inhalt: 50 x 5 g Beutel17,21 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
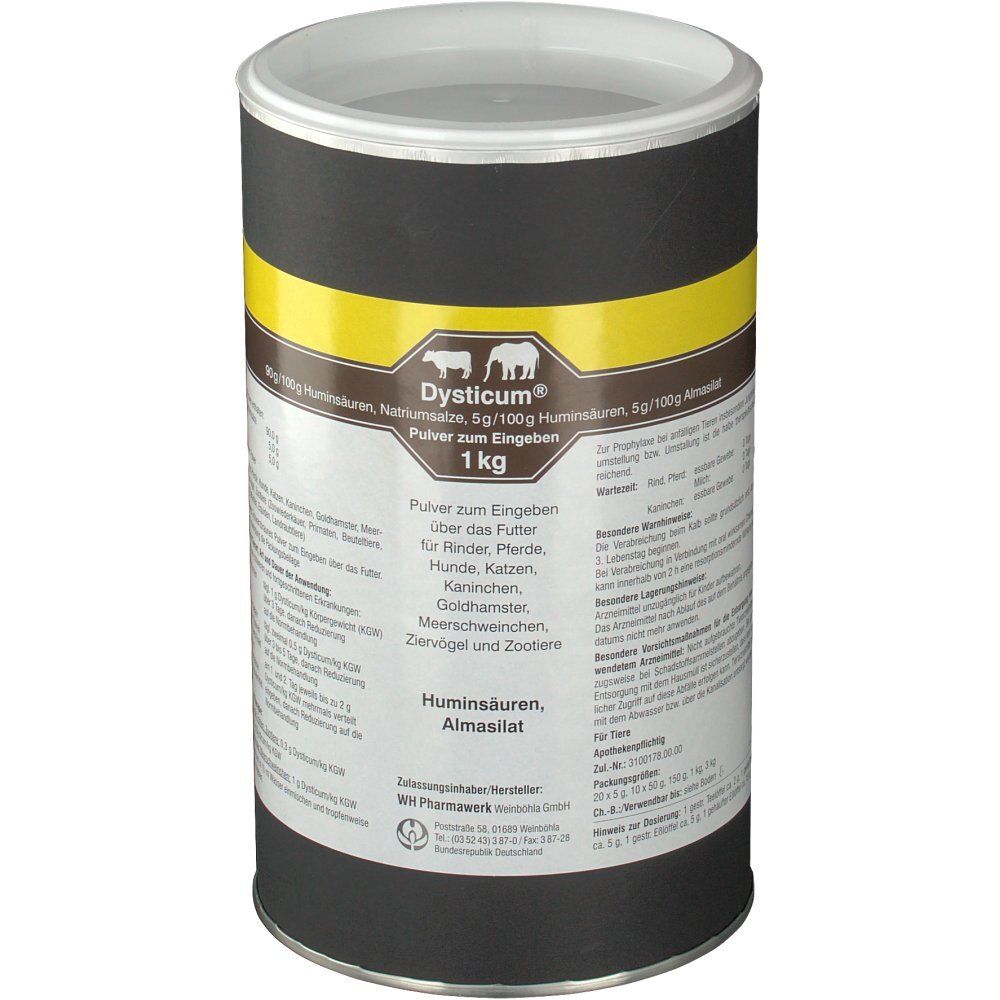
Dysticum Pulver zum Eingeben Dose vet. 1000 gAntidiarrhoikum, Diätetikum Für Tiere: Kälber, Rinder, andere Wiederkäuer, Pferde, Hunde, Katzen kleine Heimtiere, Ziervögel und Zootiere. Zusammensetzung100 g Pulver enthalten als Wirkstoffe:Humocarb 90,0 gHuminsäurekonzentrat 5,0...36,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
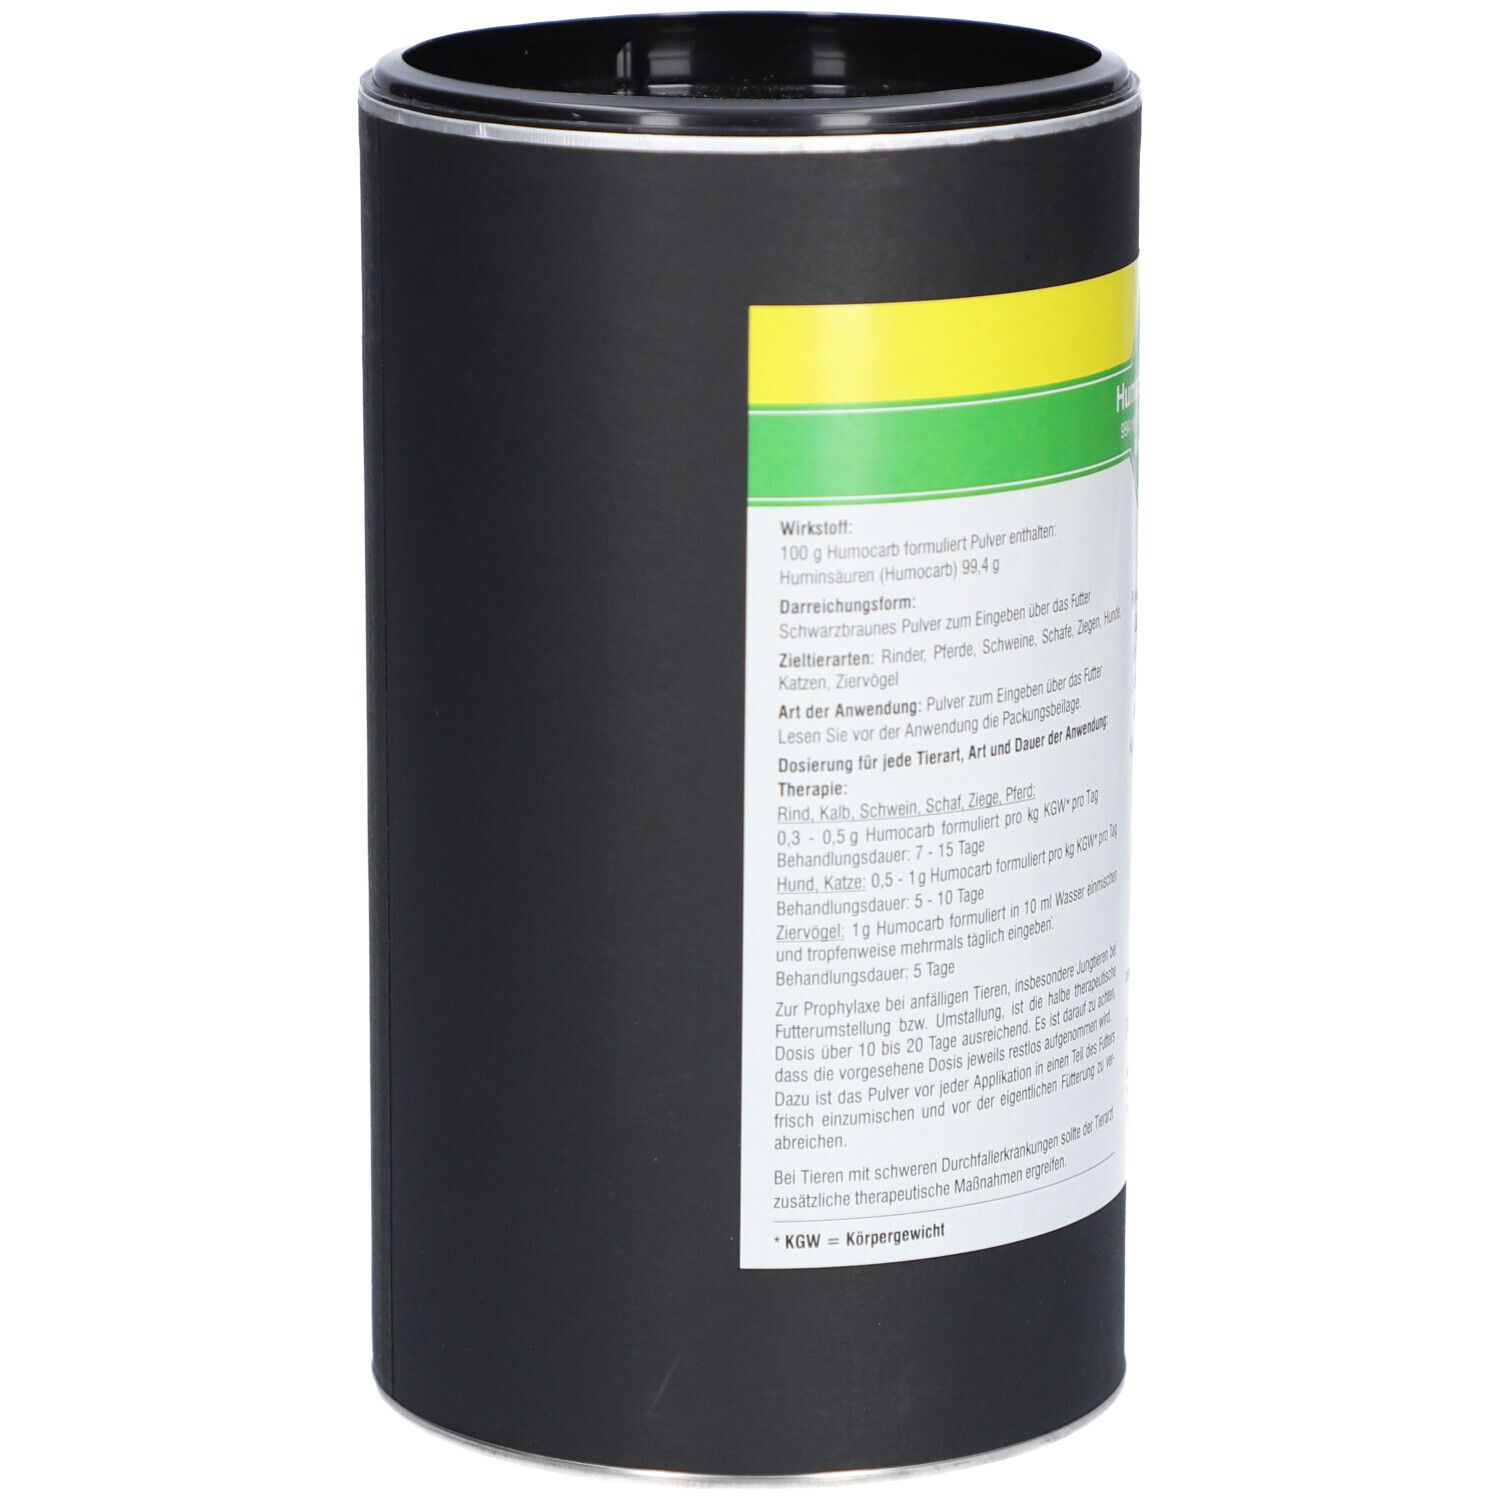
Humocarb formuliert Pulver zum Eingeben vet. 1 kgHUMOCARB formuliert Pulver vet. ist ein Ergänzungsfuttermittel in Pulverform zur Unterstützung der normalen Darmfunktion bei Tieren. Es enthält natürliche Bestandteile mit adsorbierenden Eigenschaften, die bei gastrointestinalen Beschwerden wie Durchfall unterstützend wirken können. Dosierung: Die Dosierung erfolgt nach tierärztlicher Empfehlung in Abhängigkeit vom Gewicht und Zustand des Tieres. Das Pulver kann direkt über das Futter gegeben werden. Zusammensetzung: 100 % Huminsäuren (natürlichen Ursprungs).28,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **

Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Wo cmd eingeben?
In welchem Betriebssystem möchtest du den Befehl "cmd" eingeben? In Windows kannst du "cmd" in das Suchfeld im Startmenü eingeben oder die Tastenkombination "Win + R" drücken und dann "cmd" eingeben. In macOS kannst du das Terminal öffnen, indem du "cmd" in Spotlight suchst oder unter "Programme" im Ordner "Dienstprogramme" findest. In Linux kannst du "cmd" in das Suchfeld des Anwendungsmenüs eingeben oder die Tastenkombination "Ctrl + Alt + T" drücken, um ein Terminalfenster zu öffnen. In einigen anderen Betriebssystemen oder Umgebungen kann der Befehl "cmd" an anderer Stelle oder unter einem anderen Namen verfügbar sein. **
Top-Angebote
Produkte zum Begriff Eingeben:
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Ratgeber von Andreas Kümpel, Björn Claudy, Frank HenselerSchritt für Schritt durch die offiziellen Formulare. Die ideale Hilfestellung für die Körperschaftsteuer-, Gewerbesteuer- und Umsatzsteuererklärungen. Weitere Informationen zu Rechtsprechung und Finanzverwaltung, Musterfälle, praktische Tipps, Berechnungs- und Prüfungspläne, relevante Rechtsmaterialien und die Erklärungsvordrucke runden den Leitfaden ab. Nachschlagewerk und ideale Unterstützung beim Ausfüllen der Formulare. Schritt-für-Schritt-Anleitung durch die Formulare für Körperschaftsteuer, Gewerbesteuer und Umsatzsteuererklärungen. Darstellung aller bewertungsrelevanten Gesetzesänderungen.114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dysticum Pulver zum Eingeben Beutel vet. 20x5 gDYSTICUM Pulver zum Eingeben für Rinder, Pferde, Hunde, Katzen, Kaninchen, Goldhamster, Meerschweinchen, Ziervögel, Zootiere (Wiederkäuer, Primaten, Beuteltiere, Schwielensohler, Elefanten, Equiden, Landraubtiere) Zur Therapie und Metaphylaxe von Magen- und Darmerkrankungen wie Infektiöse (durch Bakterien oder Viren verursachte) Durchfälle oder unspezifische Durchfälle (z. B. ernährungsbedingt) Verdauungsstörungen aufgrund von Fäulnis- und Gärungsprozessen (Dyspepsie) sowie Stoffwechselstörungen (besonders den Kohlenhydratstoffwechsel betreffend), die durch Umstellung, Futterwechsel, Fehlfütterung oder verminderte Futteraufnahme bedingt sind Entfernung bestimmter, mit dem Futter aufgenommener schädlicher Verbindungen (z. B. Pilzgifte, Pestizid- bzw. Schwermetallbelastungen) sowie erst im Magen-Darm-Bereich gebildeter Schadstoffe oder deren Umwandlungsprodukte Normalisierung der bakteriellen Magen-Darm-Flora Zur schnellen Regulation der natürlichen Stoffwechselvorgänge im Verdauungstrakt, z. B. bei intensiv gefütterten Hochleistungstieren (auch bei Nitratbelastung über das Futter und Trinkwasser). Dosierung für jede Tierart, Art und Dauer der Anwendung Bei allen Tierarten bei schweren und fortgeschrittenen Erkrankungen Infektiöse Enteritisformen: Täglich 1 g Dysticum /kg Körpergewicht (KGW) über 3 Tage, danach Reduzierung auf Normalbehandlung Dyspepsie mit der Gefahr der Resorption von Toxinen aus dem Magen-Darm-Trakt: Täglich zweimal 0,5 g Dysticum /kg KGW über 3-5 Tage danach Reduzierung auf die Normalbehandlung Akute Intoxikationen dorch orale Giftaufnahme (Schwermetalle, Arzneimittel, Pestizide): Am 1. und 2. Tag jeweils bis zu 2 g Dysticum /kg KGW mehrmals verteilt eingeben, danach Reduzierung auf die Normalbehandlung Normalbehandlung Therapie: Rinder, Kälber, Pferde, Fohlen, Zootiere 0,3 g Dysticum /kg KGW Hunde, Katzen 0,5 g Dysticum /kg KGW Kaninchen, Goldhamster, Meerschweinchen 1 g Dysticum /kg KGW Ziervögel: 1 g Dysticum in 10 ml Wasser einmischen und tropfenweise mehrmals täglich eingeben. Zur Prophylaxe bei anfälligen Tieren insbesondere Jungtieren bei Futterumstellung bzw. Umstallung ist die halbe therapeutische Dosis ausreichend. Wartezeit: Rind, Pferd: essbare Gewebe: 0 Tage, Milch: 0 Tage; Kaninchen: essbare Gewebe: 0 Tage Besondere Warnhinweise: Die Verabreichung beim Kalb sollte grundsätzlich erst ab dem 2. bis 3. Lebenstag beginnen. Bei Verabreichung in Verbindung mit oral wirksamen Chemotherapeutika kann innerhalb von 2 Stunden eine resorptionsmindernde Wirkung eintreten. Aufbewahrung: Arzneimittel unzugänglich für Kinder aufbewahren. Das Arzneimittel nach Ablauf des auf dem Behältnis angegebenen Verfalldatums nicht mehr anwenden. Inhalt: 50 x 5 g Beutel17,21 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Dysticum Pulver zum Eingeben Dose vet. 1000 gAntidiarrhoikum, Diätetikum Für Tiere: Kälber, Rinder, andere Wiederkäuer, Pferde, Hunde, Katzen kleine Heimtiere, Ziervögel und Zootiere. Zusammensetzung100 g Pulver enthalten als Wirkstoffe:Humocarb 90,0 gHuminsäurekonzentrat 5,0...36,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Ähnliche Suchbegriffe für Eingeben
-
Humocarb formuliert Pulver zum Eingeben vet. 1 kgHUMOCARB formuliert Pulver vet. ist ein Ergänzungsfuttermittel in Pulverform zur Unterstützung der normalen Darmfunktion bei Tieren. Es enthält natürliche Bestandteile mit adsorbierenden Eigenschaften, die bei gastrointestinalen Beschwerden wie Durchfall unterstützend wirken können. Dosierung: Die Dosierung erfolgt nach tierärztlicher Empfehlung in Abhängigkeit vom Gewicht und Zustand des Tieres. Das Pulver kann direkt über das Futter gegeben werden. Zusammensetzung: 100 % Huminsäuren (natürlichen Ursprungs).28,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dysticum Pulver zum Eingeben Dose vet. 1000 gAntidiarrhoikum, Diätetikum Für Tiere: Kälber, Rinder, andere Wiederkäuer, Pferde, Hunde, Katzen kleine Heimtiere, Ziervögel und Zootiere. Zusammensetzung100 g Pulver enthalten als Wirkstoffe:Humocarb 90,0 gHuminsäurekonzentrat 5,0 gAluminium-Magnesium-Silikat 5,0 g AnwendungsgebieteMetaphylaktisch und therapeutisch gegen unspezifische Diarrhoe sowohl auf nichtbakterieller als auch infektiöser Grundlage bei Kalb und Jungrind, Pferd, Hund, Katze, kleinen Heimtieren, Ziervögeln sowie Zootieren (z. B. Beuteltiere, Tieraffen, Landraubtiere, Schwielensohler, Wiederkäuer, Elefanten, Pferdeartige), gegen Dyspepsie (Gärungs- und Fäulnisdyspepsie) und Stoffwechseldysregulationen, die durch Umstellung, Futterwechsel, Fehlfütterung oder verminderte Futteraufnahme bedingt sind und in deren Folge Wachstumsverzögerungen auftreten. Prophylaktisch führt Dysticum® zur Normalisierung der obligaten bakteriellen Magen-Darm-Flora und der davon abhängigen Regenerierung des Stoffwechsels. Des weiteren wirkt es gegen spezifische exogene und erst im Magen-Darm-Bereich gebildete toxische Verbindungen oder deren Metabolite entgiftend. Unter Dysticum® -Einwirkung wird die Körpermassezunahme stabilisiert. Dosierung und Dauer der AnwendungIntensivtherapieDie Durchführung einer Intensivtherapie ist bei folgenden Schwererkrankungsformen und bei verspätetem Behandlungsbeginn zu empfehlen:Infektiöse Enteritisformen (bes. Virusinfektionen)Tägl. 1 g / kg KM über 3 Tage danach Reduzierung auf die NormbehandlungDyspepsie mit der Gefahr der Resorption von Toxinen aus dem Magen-Darm-Trakttägl. zweimal 500 mg / kg KM über 3 bis 5 Tage, danach Reduzierung auf die Normbehandlungakute Intoxikationen durch orale Giftaufnahme (Schwermetalle, Arzneimittel, Pestizide)am 1. und 2. Tag jeweils bis zu 2 g / kgKM mehrmals verteilt eingeben, danachReduzierung auf die Normbehandlung Bis zum Abklingen der Symptome genügt in der Regel eine dreitägige Behandlung. In schweren Fällen und zur Vermeidung einer wiederholten Erkrankung wird eine fünftägige bzw. eine dem Krankheitsverlauf entsprechend längere Anwendung empfohlen. Normbehandlung TherapieRinder, Kälber, PFerde, Fohlen, Zootiere: 0,3 g Dysticum/kg KGWHunde, Katzen 0,5 g Dysticum/kg KGWKaninchen, Goldhamster, Meerschweinchen: 1 g Dysticum/kg KGWZiervögel: 1 g Dysticum in 10 ml Wasser einmischen und tropfenweise mehrmals täglich eingeben. Art der AnwendungDysticum® wird als Pulver oral verabreicht durch Einmischen in Futter zur täglichen Selbstaufnahme oder ist tierartgerecht als wässrige Aufschüttelung bzw. mit Milch, Leinsamen- und Haferschleim oder Eigelb, Geschabtem, gekochten Kartoffeln bzw. Apfelbrei einzugeben. Wenn das Tier nicht mehr frisst, kann Dysticum® mit einer dem Tier angepassten Flüssigkeitsmenge in einer Flasche gut geschüttelt eingegeben werden. Es empfiehlt sich, die Tagesdosis auf zwei Fütterungen aufzuteilen.36,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wo cmd eingeben?
In welchem Betriebssystem möchtest du den Befehl "cmd" eingeben? In Windows kannst du "cmd" in das Suchfeld im Startmenü eingeben oder die Tastenkombination "Win + R" drücken und dann "cmd" eingeben. In macOS kannst du das Terminal öffnen, indem du "cmd" in Spotlight suchst oder unter "Programme" im Ordner "Dienstprogramme" findest. In Linux kannst du "cmd" in das Suchfeld des Anwendungsmenüs eingeben oder die Tastenkombination "Ctrl + Alt + T" drücken, um ein Terminalfenster zu öffnen. In einigen anderen Betriebssystemen oder Umgebungen kann der Befehl "cmd" an anderer Stelle oder unter einem anderen Namen verfügbar sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.