Domain steuerstufe.de kaufen?
Wir ziehen mit dem Projekt
steuerstufe.de um.
Sind Sie am Kauf der Domain
steuerstufe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerstufe.de kaufen?
Ist in der Grundsteuer Mehrwertsteuer enthalten?
In der Grundsteuer ist keine Mehrwertsteuer enthalten, da es sich um eine direkte Steuer handelt, die auf den Besitz von Grundstücken und Gebäuden erhoben wird. Die Mehrwertsteuer hingegen ist eine indirekte Verbrauchssteuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Somit sind die beiden Steuern unterschiedlich und werden separat voneinander erhoben. Es gibt jedoch bestimmte Dienstleistungen im Zusammenhang mit Immobilien, bei denen Mehrwertsteuer anfällt, wie z.B. Maklerprovisionen oder Bauleistungen. In diesen Fällen wird die Mehrwertsteuer separat ausgewiesen und auf den Rechnungen angegeben. **
Welche Ampel gilt für den Radverkehr?
Welche Ampel gilt für den Radverkehr? In Deutschland gilt grundsätzlich die Regelung, dass Radfahrer sich an den gleichen Ampeln wie der Autoverkehr orientieren müssen. Das bedeutet, dass Radfahrer bei einer roten Ampel ebenfalls anhalten müssen und bei grün weiterfahren dürfen. Es gibt jedoch auch spezielle Ampeln für den Radverkehr, die ein grünes Fahrradsymbol anzeigen. In diesem Fall dürfen Radfahrer fahren, auch wenn die Autoampel rot zeigt. Es ist wichtig, als Radfahrer die Verkehrsregeln zu kennen und sich entsprechend zu verhalten, um die eigene Sicherheit und die anderer Verkehrsteilnehmer zu gewährleisten. **
Ähnliche Suchbegriffe für Handbuch-Radverkehr-in-der
Top-Angebote
Produkte zum Begriff Handbuch-Radverkehr-in-der:
-
Amtliches Einkommensteuer-Handbuch 2021, Fachbücher von Bundesministerium Der Finanzen, Erich SchmidtDas amtliche Einkommensteuer-Handbuch 2021 des Schmidt Erich Verlags ist eine umfassende Sammlung aller relevanten Gesetze und Informationen zur steuerlichen Veranlagung für das Jahr 2021. Es bietet eine strukturierte und verlässliche Übersicht über das Einkommensteuergesetz (EStG), die Einkommensteuer-Durchführungsverordnung (EStDV) sowie die Einkommensteuer-Richtlinien. Darüber hinaus enthält es wichtige Hinweise und Querverweise auf zentrale Entscheidungen des Bundesfinanzhofs (BFH), BMF-Schreiben und weitere relevante Rechtsquellen. Dieses Handbuch ist ein unverzichtbares Nachschlagewerk für Fachleute, die sich mit einkommensteuerlichen Anwendungsfragen in ihrer täglichen Rechts- und Beratungspraxis auseinandersetzen. Es unterstützt die Leser dabei, komplexe steuerliche Sachverhalte zu verstehen und rechtssichere Entscheidungen zu treffen.27,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch ESG in der BaupraxisHandbuch ESG in der Baupraxis , Nachhaltige, ESG-konforme Immobilien werden aufgrund rechtlicher Vorgaben gegenüber dem Finanzmarktsektor immer stärker nachgefragt. Erfüllen Immobilien den auf Basis der EU-Taxonomie-VO entwickelten ESG-Ansatz nicht, werden sie nur noch eingeschränkt gehandelt bzw. sind schwer finanzierbar. Bauherrn müssen deshalb frühzeitig festlegen, dass und welche ESG-Anforderungen im Bauvorhaben maßgeblich sein sollen. Dies betrifft die Grundlagen der rechtlichen Zusammenarbeit aller Projektbeteiligten - insbesondere mit Blick auf die konkreten Planungsanforderungen, die Festlegung der Baustoffe und die Planungs- und Bauabläufe. Das Handbuch erläutert den beratenden Rechtsanwält:innen, Bauunternehmen, ESG-Auditor:innen, Projektsteuerern, Architekt:innen und Projektleiter:innen, worauf in den verschiedenen Projektphasen zu achten ist und wie die vertragliche Umsetzung erfolgen muss. Aus dem Inhalt: ¿ Europarechtliche Grundlagen /Taxonomie-VO ¿ ESG-Strategien ¿ Modelle der Vertragsgestaltung ¿ Bestandsimmobilien ¿ Neubau ¿ Projektverträge - Projektfindungsvertrag - Projektsteuerungsvertrag - (Fach-) Planervertrag ¿ GU-Vertrag / Bauverträge/Urban Mining ¿ ESG und AGB-Inhaltskontrolle ¿ Verhältnis zu Zertifizierung, Green Washing und Umsetzungsformen , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241220, Produktform: Leinen, Autoren: Jahn, Maximilian R.~Jürgens, Frederic~Rath, Lena~Roth, Niklas, Redaktion: Jahn, Maximilian R., Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 400, Keyword: AGB-Inhaltskontrolle; Bestandsimmobilien; ESG-Strategien; Projektsteuerungsvertrag; Taxonomie-VO, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 2, Gewicht: 436, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Digitalisierung in der KitaHandbuch Digitalisierung in der Kita , In allen Bildungsbereichen ist die Digitalisierung unweigerlich zu einem zentralen Thema geworden. Auch in der frühkindlichen Bildung muss sich dessen angenommen werden. Damit Kinder von klein auf entwicklungsgemäß und kontextadäquat einen kritischen und sicheren Umgang mit den digitalen Möglichkeiten erlernen, braucht es zunächst kompetente Erwachsene, die sie hierbei begleiten und die notwendigen Voraussetzungen schaffen. Das 'Handbuch Digitalisierung in der Kita' behandelt vom theoretischen Hintergrund digitaler Kontexte bis hin zur praktischen Anwendung die zahlreichen Facetten dieses spannenden Themas. Ein umfangreiches Glossar unterstützt im Alltag mit einfach und prägnant erklärten Begriffen rund um das Thema Digitalisierung. Außerdem gibt es nicht nur Einblicke in die digital-medienpädagogische Arbeit, sondern auch Hintergründe zu Social Media, KI und der grundsätzlichen Betreuung von Endgeräten. Aus dem Inhalt: ¿ Medienformate werden differenziert ¿ Die Rolle von KI ¿ Theoretische Hintergründe und Grundlagen ¿ Praktische Mediennutzung und Rechtsthemen , Bremsleuchte > Lichter & Leuchten , Auflage: 1. Auflage, Erscheinungsjahr: 202409, Produktform: Kartoniert, Redaktion: Schindler, Lara, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 624, Keyword: Digitalisierung; Kita; Medienformate; Social Media, Fachschema: Pädagogik / Kindergarten, Vorschulalter~Bildungspolitik~Politik / Bildung~Öffentliches Recht, Fachkategorie: Öffentliches Recht~Bildungsstrategien und -politik, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Vorschule und Kindergarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Link, Carl Verlag, Verlag: Link, Carl Verlag, Verlag: Carl Link, Produktverfügbarkeit: 02, Länge: 220, Breite: 160, Höhe: 40, Gewicht: 890, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gibt es ein Handbuch für Apotheker in der Schweiz?
Ja, es gibt ein Handbuch für Apotheker in der Schweiz. Das Handbuch für Apotheker enthält Informationen zu den rechtlichen Bestimmungen, den Berufspflichten und -rechten sowie den pharmazeutischen Standards in der Schweiz. Es dient als Leitfaden und Nachschlagewerk für Apotheker bei ihrer täglichen Arbeit. **
-
Ist Erbschaftssteuer bei der Einkommensteuer absetzbar?
Nein, die Erbschaftssteuer ist nicht bei der Einkommensteuer absetzbar. Die Erbschaftssteuer wird auf den Vermögenswert eines Erbes erhoben und ist eine separate Steuer von der Einkommensteuer. Die Einkommensteuer hingegen wird auf das Einkommen einer Person erhoben, das sie durch Arbeit, Investitionen oder andere Einkommensquellen verdient. Es gibt keine Möglichkeit, die Erbschaftssteuer als Abzugsposten bei der Einkommensteuer geltend zu machen. Es ist wichtig, diese beiden Steuern getrennt zu betrachten und entsprechend zu planen. **
-
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer?
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer? **
-
"Was sind die Vorteile einer sicheren Infrastruktur für den Radverkehr in städtischen Gebieten?" "Welche Maßnahmen können dazu beitragen, den Radverkehr in ländlichen Gebieten zu fördern?"
- Die Vorteile einer sicheren Infrastruktur für den Radverkehr in städtischen Gebieten sind eine erhöhte Verkehrssicherheit für Radfahrer, eine Reduzierung von Verkehrsstaus und Umweltbelastungen sowie eine Förderung eines gesunden Lebensstils. - Maßnahmen zur Förderung des Radverkehrs in ländlichen Gebieten können die Schaffung von sicheren Radwegen, die Verbesserung der Verkehrsinfrastruktur für Radfahrer und die Sensibilisierung der Bevölkerung für die Vorteile des Radfahrens umfassen. **
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
Top-Angebote
Produkte zum Begriff Handbuch-Radverkehr-in-der:
-
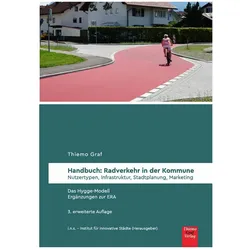
Handbuch: Radverkehr in der Kommune, Sachbücher von Thiemo GrafDas "Handbuch: Radverkehr in der Kommune" von Thiemo Graf ist ein umfassendes Werk, das sich mit der Planung und Förderung des Radverkehrs in städtischen Gebieten beschäftigt. Es beleuchtet die entscheidenden subjektiven Faktoren, die die Wahl des Verkehrsmittels beeinflussen, und bietet praxisnahe Ansätze zur Integration dieser Aspekte in die Radverkehrsplanung. Seit seiner Erstauflage im Jahr 2016 hat sich dieses Handbuch als Standardwerk in Deutschland etabliert und ist eine wertvolle Ressource für Fachleute in den Bereichen Stadtplanung, Infrastruktur und Verkehrssicherheit. Mit einem klaren Fokus auf die Bedürfnisse der Nutzer und die Herausforderungen der urbanen Mobilität, bietet es fundierte Informationen und Strategien zur Verbesserung des Radverkehrs in Kommunen. Die dritte Auflage, veröffentlicht im Jahr 2022, enthält aktuelle Erkenntnisse und Entwicklungen im Bereich der Radverkehrsförderung.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praktiker-Handbuch Lohnsteuer 2022, m., Fachbücher von Institut Der WirtschaftsprüferDas Praktiker-Handbuch Lohnsteuer 2022 informiert umfassend und systematisch über alle wesentlichen Vorschriften zum Lohnsteuerabzugsverfahren und zur Arbeitnehmerveranlagung. Das Einkommensteuergesetz ist unter Berücksichtigung der Änderungen geschlossen abgedruckt. Die für den Lohnsteuerabzug 2022 massgebende Fassung des Einkommensteuergesetzes ist im anschliessenden Teil aufgeführt. Ergänzt wird dieses durch die Lohnsteuer-Durchführungsverordnung, die Lohnsteuer-Richtlinien mit den amtlichen Lohnsteuerhinweisen sowie durch Rechtsprechung und Anlagen. Den Anlagen sind alle Verwaltungsregelungen zugeordnet, die thematisch zu den Vorschriften des EStG gehören, zum Beispiel in den Richtlinien zitierte BMF-Schreiben. In den Anhang sind alle übrigen Materialien, also Verordnungen, Nebengesetze sowie weitere Verwaltungsregelungen aufgenommen. Mit dem Handbuch erhalten Sie Zugriff zur zugehörigen Online-Fassung.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Amtliches Einkommensteuer-Handbuch 2021, Fachbücher von Bundesministerium Der Finanzen, Erich SchmidtDas amtliche Einkommensteuer-Handbuch 2021 des Schmidt Erich Verlags ist eine umfassende Sammlung aller relevanten Gesetze und Informationen zur steuerlichen Veranlagung für das Jahr 2021. Es bietet eine strukturierte und verlässliche Übersicht über das Einkommensteuergesetz (EStG), die Einkommensteuer-Durchführungsverordnung (EStDV) sowie die Einkommensteuer-Richtlinien. Darüber hinaus enthält es wichtige Hinweise und Querverweise auf zentrale Entscheidungen des Bundesfinanzhofs (BFH), BMF-Schreiben und weitere relevante Rechtsquellen. Dieses Handbuch ist ein unverzichtbares Nachschlagewerk für Fachleute, die sich mit einkommensteuerlichen Anwendungsfragen in ihrer täglichen Rechts- und Beratungspraxis auseinandersetzen. Es unterstützt die Leser dabei, komplexe steuerliche Sachverhalte zu verstehen und rechtssichere Entscheidungen zu treffen.27,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist in der Grundsteuer Mehrwertsteuer enthalten?
In der Grundsteuer ist keine Mehrwertsteuer enthalten, da es sich um eine direkte Steuer handelt, die auf den Besitz von Grundstücken und Gebäuden erhoben wird. Die Mehrwertsteuer hingegen ist eine indirekte Verbrauchssteuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Somit sind die beiden Steuern unterschiedlich und werden separat voneinander erhoben. Es gibt jedoch bestimmte Dienstleistungen im Zusammenhang mit Immobilien, bei denen Mehrwertsteuer anfällt, wie z.B. Maklerprovisionen oder Bauleistungen. In diesen Fällen wird die Mehrwertsteuer separat ausgewiesen und auf den Rechnungen angegeben. **
-
Welche Ampel gilt für den Radverkehr?
Welche Ampel gilt für den Radverkehr? In Deutschland gilt grundsätzlich die Regelung, dass Radfahrer sich an den gleichen Ampeln wie der Autoverkehr orientieren müssen. Das bedeutet, dass Radfahrer bei einer roten Ampel ebenfalls anhalten müssen und bei grün weiterfahren dürfen. Es gibt jedoch auch spezielle Ampeln für den Radverkehr, die ein grünes Fahrradsymbol anzeigen. In diesem Fall dürfen Radfahrer fahren, auch wenn die Autoampel rot zeigt. Es ist wichtig, als Radfahrer die Verkehrsregeln zu kennen und sich entsprechend zu verhalten, um die eigene Sicherheit und die anderer Verkehrsteilnehmer zu gewährleisten. **
-
Gibt es ein Handbuch für Apotheker in der Schweiz?
Ja, es gibt ein Handbuch für Apotheker in der Schweiz. Das Handbuch für Apotheker enthält Informationen zu den rechtlichen Bestimmungen, den Berufspflichten und -rechten sowie den pharmazeutischen Standards in der Schweiz. Es dient als Leitfaden und Nachschlagewerk für Apotheker bei ihrer täglichen Arbeit. **
-
Ist Erbschaftssteuer bei der Einkommensteuer absetzbar?
Nein, die Erbschaftssteuer ist nicht bei der Einkommensteuer absetzbar. Die Erbschaftssteuer wird auf den Vermögenswert eines Erbes erhoben und ist eine separate Steuer von der Einkommensteuer. Die Einkommensteuer hingegen wird auf das Einkommen einer Person erhoben, das sie durch Arbeit, Investitionen oder andere Einkommensquellen verdient. Es gibt keine Möglichkeit, die Erbschaftssteuer als Abzugsposten bei der Einkommensteuer geltend zu machen. Es ist wichtig, diese beiden Steuern getrennt zu betrachten und entsprechend zu planen. **
Ähnliche Suchbegriffe für Handbuch-Radverkehr-in-der
-
Handbuch ESG in der BaupraxisHandbuch ESG in der Baupraxis , Nachhaltige, ESG-konforme Immobilien werden aufgrund rechtlicher Vorgaben gegenüber dem Finanzmarktsektor immer stärker nachgefragt. Erfüllen Immobilien den auf Basis der EU-Taxonomie-VO entwickelten ESG-Ansatz nicht, werden sie nur noch eingeschränkt gehandelt bzw. sind schwer finanzierbar. Bauherrn müssen deshalb frühzeitig festlegen, dass und welche ESG-Anforderungen im Bauvorhaben maßgeblich sein sollen. Dies betrifft die Grundlagen der rechtlichen Zusammenarbeit aller Projektbeteiligten - insbesondere mit Blick auf die konkreten Planungsanforderungen, die Festlegung der Baustoffe und die Planungs- und Bauabläufe. Das Handbuch erläutert den beratenden Rechtsanwält:innen, Bauunternehmen, ESG-Auditor:innen, Projektsteuerern, Architekt:innen und Projektleiter:innen, worauf in den verschiedenen Projektphasen zu achten ist und wie die vertragliche Umsetzung erfolgen muss. Aus dem Inhalt: ¿ Europarechtliche Grundlagen /Taxonomie-VO ¿ ESG-Strategien ¿ Modelle der Vertragsgestaltung ¿ Bestandsimmobilien ¿ Neubau ¿ Projektverträge - Projektfindungsvertrag - Projektsteuerungsvertrag - (Fach-) Planervertrag ¿ GU-Vertrag / Bauverträge/Urban Mining ¿ ESG und AGB-Inhaltskontrolle ¿ Verhältnis zu Zertifizierung, Green Washing und Umsetzungsformen , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241220, Produktform: Leinen, Autoren: Jahn, Maximilian R.~Jürgens, Frederic~Rath, Lena~Roth, Niklas, Redaktion: Jahn, Maximilian R., Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 400, Keyword: AGB-Inhaltskontrolle; Bestandsimmobilien; ESG-Strategien; Projektsteuerungsvertrag; Taxonomie-VO, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 2, Gewicht: 436, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Digitalisierung in der KitaHandbuch Digitalisierung in der Kita , In allen Bildungsbereichen ist die Digitalisierung unweigerlich zu einem zentralen Thema geworden. Auch in der frühkindlichen Bildung muss sich dessen angenommen werden. Damit Kinder von klein auf entwicklungsgemäß und kontextadäquat einen kritischen und sicheren Umgang mit den digitalen Möglichkeiten erlernen, braucht es zunächst kompetente Erwachsene, die sie hierbei begleiten und die notwendigen Voraussetzungen schaffen. Das 'Handbuch Digitalisierung in der Kita' behandelt vom theoretischen Hintergrund digitaler Kontexte bis hin zur praktischen Anwendung die zahlreichen Facetten dieses spannenden Themas. Ein umfangreiches Glossar unterstützt im Alltag mit einfach und prägnant erklärten Begriffen rund um das Thema Digitalisierung. Außerdem gibt es nicht nur Einblicke in die digital-medienpädagogische Arbeit, sondern auch Hintergründe zu Social Media, KI und der grundsätzlichen Betreuung von Endgeräten. Aus dem Inhalt: ¿ Medienformate werden differenziert ¿ Die Rolle von KI ¿ Theoretische Hintergründe und Grundlagen ¿ Praktische Mediennutzung und Rechtsthemen , Bremsleuchte > Lichter & Leuchten , Auflage: 1. Auflage, Erscheinungsjahr: 202409, Produktform: Kartoniert, Redaktion: Schindler, Lara, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 624, Keyword: Digitalisierung; Kita; Medienformate; Social Media, Fachschema: Pädagogik / Kindergarten, Vorschulalter~Bildungspolitik~Politik / Bildung~Öffentliches Recht, Fachkategorie: Öffentliches Recht~Bildungsstrategien und -politik, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Vorschule und Kindergarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Link, Carl Verlag, Verlag: Link, Carl Verlag, Verlag: Carl Link, Produktverfügbarkeit: 02, Länge: 220, Breite: 160, Höhe: 40, Gewicht: 890, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer?
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer? **
-
"Was sind die Vorteile einer sicheren Infrastruktur für den Radverkehr in städtischen Gebieten?" "Welche Maßnahmen können dazu beitragen, den Radverkehr in ländlichen Gebieten zu fördern?"
- Die Vorteile einer sicheren Infrastruktur für den Radverkehr in städtischen Gebieten sind eine erhöhte Verkehrssicherheit für Radfahrer, eine Reduzierung von Verkehrsstaus und Umweltbelastungen sowie eine Förderung eines gesunden Lebensstils. - Maßnahmen zur Förderung des Radverkehrs in ländlichen Gebieten können die Schaffung von sicheren Radwegen, die Verbesserung der Verkehrsinfrastruktur für Radfahrer und die Sensibilisierung der Bevölkerung für die Vorteile des Radfahrens umfassen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.