Domain steuerstufe.de kaufen?
Wir ziehen mit dem Projekt
steuerstufe.de um.
Sind Sie am Kauf der Domain
steuerstufe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerstufe.de kaufen?
Wann muss eine GmbH Gewerbesteuer zahlen?
Eine GmbH muss Gewerbesteuer zahlen, wenn sie als gewerbliches Unternehmen tätig ist und somit Einkünfte aus Gewerbebetrieb erzielt. Die Gewerbesteuerpflicht tritt ein, wenn der Gewerbeertrag der GmbH einen bestimmten Freibetrag überschreitet, der je nach Gemeinde unterschiedlich ist. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag und dem Hebesatz, den die jeweilige Gemeinde festlegt. Die Gewerbesteuer wird als Gemeindesteuer erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. **
Wann zahlt eine GmbH keine Gewerbesteuer?
Eine GmbH zahlt keine Gewerbesteuer, wenn sie keinen Gewerbebetrieb betreibt. Das bedeutet, dass die GmbH keine Einkünfte aus gewerblicher Tätigkeit erzielt. Wenn die GmbH als Personengesellschaft eingestuft wird, kann sie unter bestimmten Voraussetzungen von der Gewerbesteuer befreit sein. Zudem können bestimmte Freibeträge und Freigrenzen dazu führen, dass die GmbH keine Gewerbesteuer zahlen muss. Es ist wichtig, die genauen steuerlichen Regelungen und Voraussetzungen mit einem Steuerberater zu klären, um sicherzustellen, dass keine Gewerbesteuer gezahlt werden muss. **
Ähnliche Suchbegriffe für INTERCELL-Pharma-GmbH-Osteo-Intercell
Top-Angebote
Produkte zum Begriff INTERCELL-Pharma-GmbH-Osteo-Intercell:
-
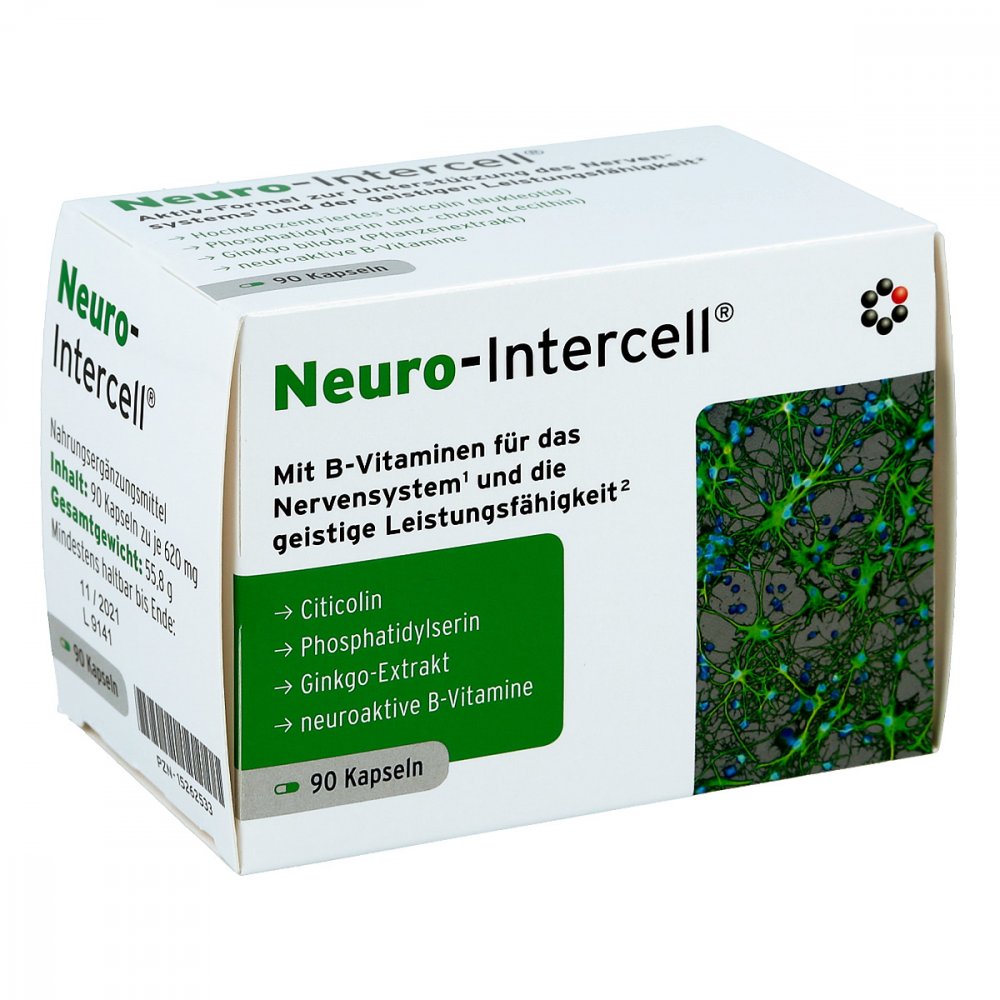
INTERCELL-Pharma GmbH Neuro-intercell Kapseln 15262533Anwendungsgebiet von Neuro-intercell KapselnMit B-Vitaminen für das Nervensystem und die geistige Leistungsfähigkeit.Wirkstoffe / Inhaltsstoffe / ZutatenWirkstoffe: 0.20 mg Folsäure, 0.08 mg Mecobalamin, 250 mg Citicolin (mikroverkapselt), Lecithin (Sonnenblume), Cholin hydrogentartrat, Calcium pantothenat, Pyridoxin hydrochlorid, 25 mg Ginkgoblätter-Extrakt, Thiamin hydrochlorid Hilfsstoffe: Hypromellose, Speisefettsäuren, Magnesiumsalze Zutaten: Citicolin (Cognizin•)*, Lecithin-Komplex aus Sonnenblumen, pflanzliche Kapsel aus Hydroxypropylmethylcellulose (HPMC), Cholinbitartrat, Ginkgoblätterextrakt, Calcium-D-Pantothenat, Thiaminhydrochlorid (Vitamin Bi), Pyridoxinhydrochlorid (Vitamin B6), Trennmittel Magnesiumsalze der Speisefettsäuren, Folsäure, Methylcobalamin (Vitamin B12)Dosierung1 x tgl. 1-2 Kapseln am besten vormittags mit ausreichend Flüssigkeit zu einer Mahlzeit.HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine abwechslungsreiche und ausgewogene Ernährung und eine gesunde Lebensweise. Die angegebene empfohlene Tagesmenge darf nicht überschritten werden. Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren. Neuro-intercell Kapseln können in Ihrer Versandapotheke apodiscounter erworben werden.44,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie hoch ist die Körperschaftsteuer einer GmbH?
Wie hoch die Körperschaftsteuer einer GmbH ist, hängt von ihrem Gewinn ab. Der reguläre Körperschaftsteuersatz beträgt in Deutschland 15%. Für Gewinne bis zu 200.000 Euro gilt ein ermäßigter Steuersatz von 15%. Gewinne über 200.000 Euro werden mit dem regulären Steuersatz von 15% besteuert. Es gibt jedoch auch regionale Unterschiede, da die Körperschaftsteuer von den Bundesländern festgelegt wird. **
-
Wie hoch ist die Körperschaftsteuer bei einer GmbH?
Wie hoch die Körperschaftsteuer bei einer GmbH ist, hängt vom Gewinn der Gesellschaft ab. Der reguläre Körperschaftsteuersatz beträgt in Deutschland 15%. Allerdings können je nach Gewinnhöhe und verschiedenen steuerlichen Regelungen auch andere Sätze zur Anwendung kommen. Es ist ratsam, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für eine GmbH zu ermitteln. In jedem Fall sollte die Körperschaftsteuer fristgerecht und korrekt an das Finanzamt abgeführt werden, um mögliche Strafen oder Bußgelder zu vermeiden. **
-
Was ist die Umsatzsteuer-ID einer GmbH?
Die Umsatzsteuer-ID einer GmbH ist eine eindeutige Identifikationsnummer, die von der zuständigen Finanzbehörde vergeben wird. Sie dient dazu, dass Unternehmen bei grenzüberschreitenden Geschäften innerhalb der Europäischen Union identifiziert werden können. Die Umsatzsteuer-ID wird auf Rechnungen und anderen geschäftlichen Dokumenten angegeben. **
-
Wie hoch ist die Gewerbesteuer bei einer GmbH?
Wie hoch die Gewerbesteuer bei einer GmbH ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gewinn und dem Standort des Unternehmens. Die Gewerbesteuer wird auf den Gewerbeertrag erhoben und variiert je nach Gemeinde und Hebesatz. In Deutschland liegt der durchschnittliche Hebesatz für die Gewerbesteuer bei etwa 400 Prozent. Es ist ratsam, sich an einen Steuerberater zu wenden, um die genaue Höhe der Gewerbesteuer für eine GmbH zu berechnen. **


Wie wird die Gewerbesteuer bei einer GmbH berechnet?
Wie wird die Gewerbesteuer bei einer GmbH berechnet? Die Gewerbesteuer wird auf den Gewinn der GmbH erhoben, wobei zunächst der Gewerbeertrag ermittelt wird. Dieser setzt sich aus dem steuerlichen Gewinn, den Hinzurechnungen und Kürzungen gemäß Gewerbesteuergesetz sowie eventuellen Freibeträgen zusammen. Anschließend wird der Gewerbesteuerhebesatz der jeweiligen Gemeinde auf den Gewerbeertrag angewendet, um die Höhe der Gewerbesteuer zu berechnen. Die Gewerbesteuer ist eine Gemeindesteuer und wird daher von jeder Gemeinde individuell festgelegt. **
Wem gehört 1a Pharma?
1a Pharma gehört der 1a Pharma GmbH, die ihren Sitz in Deutschland hat. Das Unternehmen ist ein Tochterunternehmen der Phoenix Pharmahandel GmbH & Co KG, einem der größten Pharmagroßhändler Europas. Phoenix gehört wiederum zur PHOENIX group, einem international tätigen Gesundheitsdienstleister mit Hauptsitz in Deutschland. Somit gehört 1a Pharma letztendlich der PHOENIX group. **
Top-Angebote
Produkte zum Begriff INTERCELL-Pharma-GmbH-Osteo-Intercell:
-
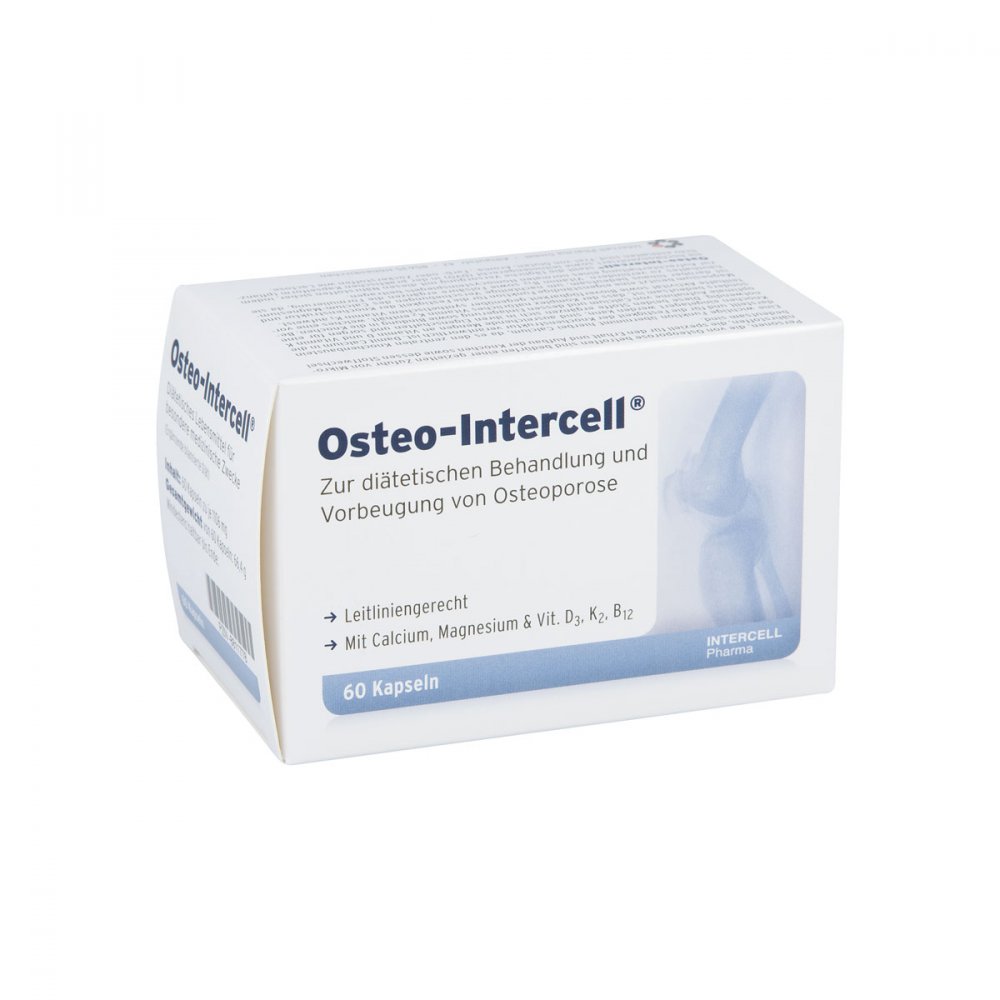
INTERCELL-Pharma GmbH Osteo Intercell Kapseln 08811778GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung. Osteo Intercell Kapseln sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Die täglich empfohlene Verzehrmenge sollte nicht überschritten werden. Osteo Intercell Kapseln können in Ihrer Versandapotheke apodiscounter erworben werden.15,60 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
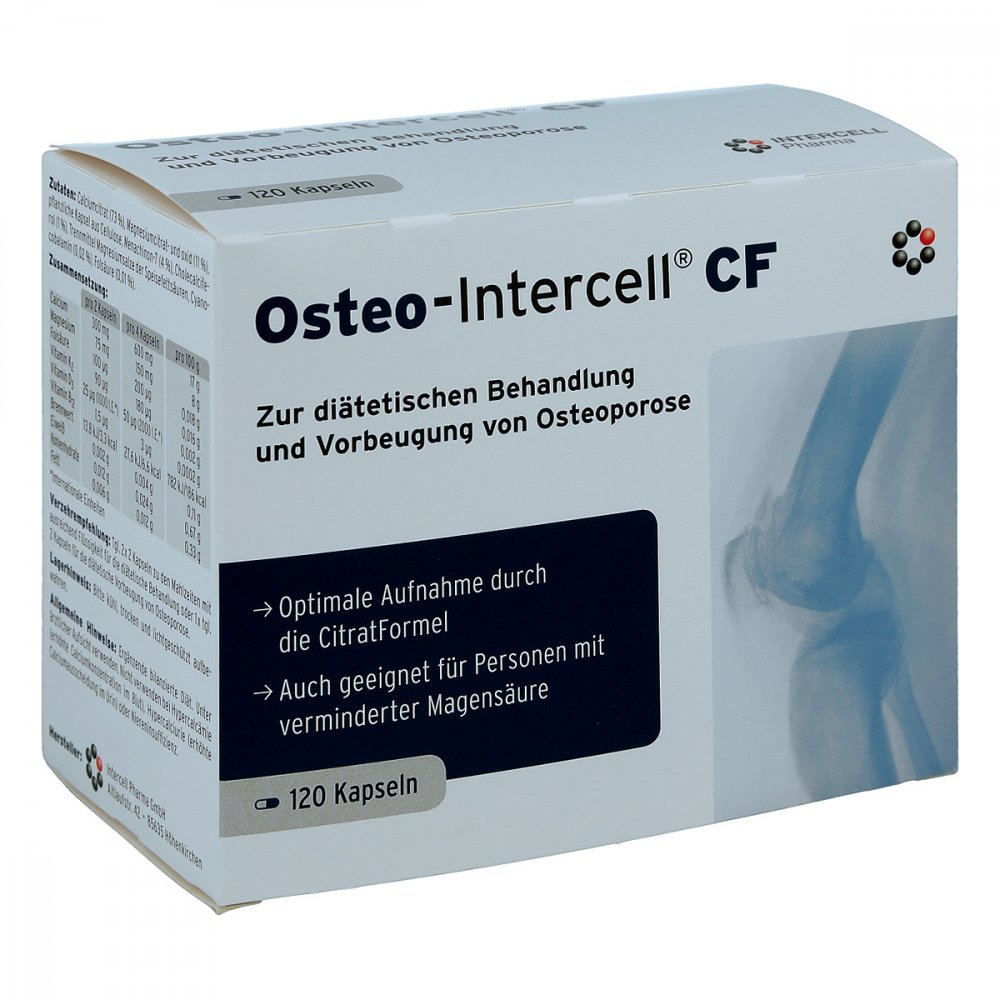
INTERCELL-Pharma GmbH Osteo Intercell Cf Citratformel Kapseln 08806814Wirkstoffe / Inhaltsstoffe / ZutatenZutaten: Calciumcitrat. Magnesiumcitrat und -oxid, pflanzliche Kapsel aus Hydroxypropylmethylcellulose (HPMC), Füllstoff mikrokristalline Cellulose, Menachinon-7, Cholecalciferol, Cyanocobalamin, Folsäure, Trennmittel Magnesiumsalze der Speisefettsäuren. Zusammensetzung Pro 2 Kapseln Calcium 300 mg Magnesium 75 mg Folsäure 100 µg Vitamin K2 90 µg Vitamin D3 25 µg (1000 I.E.) Vitamin B12 1,5 µg GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungVerzehrempfehlung: 2 x tgl. 2 Kapseln zu den Mahlzeiten für die diätetische Behandlung von Osteoporose. 1 x tgl. 2 Kapseln zu den Mahlzeiten für die diätetische Vorbeugung von Osteoporose. HinweiseNahrungsergänzungsmittel stellen keinen Ersatz für abwechslungsreiche Ernährung dar. Eine ausgewogene Ernährung und gesunde Lebensweise sind wichtig. Osteo Intercell Cf Citratformel Kapseln sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Die täglich empfohlene Verzehrmenge sollte nicht überschritten werden. Nicht über 25 °C aufbewahren. Vor Licht und Feuchtigkeit schützen. Osteo Intercell Cf Citratformel Kapseln können in Ihrer Versandapotheke apodiscounter erworben werden.25,69 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann muss eine GmbH Gewerbesteuer zahlen?
Eine GmbH muss Gewerbesteuer zahlen, wenn sie als gewerbliches Unternehmen tätig ist und somit Einkünfte aus Gewerbebetrieb erzielt. Die Gewerbesteuerpflicht tritt ein, wenn der Gewerbeertrag der GmbH einen bestimmten Freibetrag überschreitet, der je nach Gemeinde unterschiedlich ist. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag und dem Hebesatz, den die jeweilige Gemeinde festlegt. Die Gewerbesteuer wird als Gemeindesteuer erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. **
-
Wann zahlt eine GmbH keine Gewerbesteuer?
Eine GmbH zahlt keine Gewerbesteuer, wenn sie keinen Gewerbebetrieb betreibt. Das bedeutet, dass die GmbH keine Einkünfte aus gewerblicher Tätigkeit erzielt. Wenn die GmbH als Personengesellschaft eingestuft wird, kann sie unter bestimmten Voraussetzungen von der Gewerbesteuer befreit sein. Zudem können bestimmte Freibeträge und Freigrenzen dazu führen, dass die GmbH keine Gewerbesteuer zahlen muss. Es ist wichtig, die genauen steuerlichen Regelungen und Voraussetzungen mit einem Steuerberater zu klären, um sicherzustellen, dass keine Gewerbesteuer gezahlt werden muss. **
-
Wie hoch ist die Körperschaftsteuer einer GmbH?
Wie hoch die Körperschaftsteuer einer GmbH ist, hängt von ihrem Gewinn ab. Der reguläre Körperschaftsteuersatz beträgt in Deutschland 15%. Für Gewinne bis zu 200.000 Euro gilt ein ermäßigter Steuersatz von 15%. Gewinne über 200.000 Euro werden mit dem regulären Steuersatz von 15% besteuert. Es gibt jedoch auch regionale Unterschiede, da die Körperschaftsteuer von den Bundesländern festgelegt wird. **
-
Wie hoch ist die Körperschaftsteuer bei einer GmbH?
Wie hoch die Körperschaftsteuer bei einer GmbH ist, hängt vom Gewinn der Gesellschaft ab. Der reguläre Körperschaftsteuersatz beträgt in Deutschland 15%. Allerdings können je nach Gewinnhöhe und verschiedenen steuerlichen Regelungen auch andere Sätze zur Anwendung kommen. Es ist ratsam, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für eine GmbH zu ermitteln. In jedem Fall sollte die Körperschaftsteuer fristgerecht und korrekt an das Finanzamt abgeführt werden, um mögliche Strafen oder Bußgelder zu vermeiden. **
Ähnliche Suchbegriffe für INTERCELL-Pharma-GmbH-Osteo-Intercell
-
INTERCELL-Pharma GmbH Neuro-intercell Kapseln 15262533Anwendungsgebiet von Neuro-intercell KapselnMit B-Vitaminen für das Nervensystem und die geistige Leistungsfähigkeit.Wirkstoffe / Inhaltsstoffe / ZutatenWirkstoffe: 0.20 mg Folsäure, 0.08 mg Mecobalamin, 250 mg Citicolin (mikroverkapselt), Lecithin (Sonnenblume), Cholin hydrogentartrat, Calcium pantothenat, Pyridoxin hydrochlorid, 25 mg Ginkgoblätter-Extrakt, Thiamin hydrochlorid Hilfsstoffe: Hypromellose, Speisefettsäuren, Magnesiumsalze Zutaten: Citicolin (Cognizin•)*, Lecithin-Komplex aus Sonnenblumen, pflanzliche Kapsel aus Hydroxypropylmethylcellulose (HPMC), Cholinbitartrat, Ginkgoblätterextrakt, Calcium-D-Pantothenat, Thiaminhydrochlorid (Vitamin Bi), Pyridoxinhydrochlorid (Vitamin B6), Trennmittel Magnesiumsalze der Speisefettsäuren, Folsäure, Methylcobalamin (Vitamin B12)Dosierung1 x tgl. 1-2 Kapseln am besten vormittags mit ausreichend Flüssigkeit zu einer Mahlzeit.HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine abwechslungsreiche und ausgewogene Ernährung und eine gesunde Lebensweise. Die angegebene empfohlene Tagesmenge darf nicht überschritten werden. Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren. Neuro-intercell Kapseln können in Ihrer Versandapotheke apodiscounter erworben werden.44,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Umsatzsteuer-ID einer GmbH?
Die Umsatzsteuer-ID einer GmbH ist eine eindeutige Identifikationsnummer, die von der zuständigen Finanzbehörde vergeben wird. Sie dient dazu, dass Unternehmen bei grenzüberschreitenden Geschäften innerhalb der Europäischen Union identifiziert werden können. Die Umsatzsteuer-ID wird auf Rechnungen und anderen geschäftlichen Dokumenten angegeben. **
-
Wie hoch ist die Gewerbesteuer bei einer GmbH?
Wie hoch die Gewerbesteuer bei einer GmbH ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gewinn und dem Standort des Unternehmens. Die Gewerbesteuer wird auf den Gewerbeertrag erhoben und variiert je nach Gemeinde und Hebesatz. In Deutschland liegt der durchschnittliche Hebesatz für die Gewerbesteuer bei etwa 400 Prozent. Es ist ratsam, sich an einen Steuerberater zu wenden, um die genaue Höhe der Gewerbesteuer für eine GmbH zu berechnen. **
-
Wie wird die Gewerbesteuer bei einer GmbH berechnet?
Wie wird die Gewerbesteuer bei einer GmbH berechnet? Die Gewerbesteuer wird auf den Gewinn der GmbH erhoben, wobei zunächst der Gewerbeertrag ermittelt wird. Dieser setzt sich aus dem steuerlichen Gewinn, den Hinzurechnungen und Kürzungen gemäß Gewerbesteuergesetz sowie eventuellen Freibeträgen zusammen. Anschließend wird der Gewerbesteuerhebesatz der jeweiligen Gemeinde auf den Gewerbeertrag angewendet, um die Höhe der Gewerbesteuer zu berechnen. Die Gewerbesteuer ist eine Gemeindesteuer und wird daher von jeder Gemeinde individuell festgelegt. **
-
Wem gehört 1a Pharma?
1a Pharma gehört der 1a Pharma GmbH, die ihren Sitz in Deutschland hat. Das Unternehmen ist ein Tochterunternehmen der Phoenix Pharmahandel GmbH & Co KG, einem der größten Pharmagroßhändler Europas. Phoenix gehört wiederum zur PHOENIX group, einem international tätigen Gesundheitsdienstleister mit Hauptsitz in Deutschland. Somit gehört 1a Pharma letztendlich der PHOENIX group. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.