Domain steuerstufe.de kaufen?
Wir ziehen mit dem Projekt
steuerstufe.de um.
Sind Sie am Kauf der Domain
steuerstufe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerstufe.de kaufen?
Statt Klarlack Haarspray?
Es ist möglich, Haarspray als Alternative zu Klarlack zu verwenden, um beispielsweise Kunstprojekte oder Bastelarbeiten zu versiegeln. Allerdings ist Haarspray nicht so haltbar und widerstandsfähig wie Klarlack, daher kann es schneller abblättern oder verblassen. Es ist daher ratsam, Haarspray nur für temporäre oder weniger anspruchsvolle Projekte zu verwenden. **
Ist Klarlack schädlich?
Klarlack kann schädlich sein, wenn er eingeatmet oder verschluckt wird. Die Dämpfe können die Atemwege reizen und zu Schwindel, Kopfschmerzen oder Übelkeit führen. Es ist wichtig, beim Umgang mit Klarlack gut zu lüften und Schutzmaßnahmen wie Handschuhe und eine Atemschutzmaske zu verwenden. **


Ähnliche Suchbegriffe für Klarlack
Top-Angebote
Produkte zum Begriff Klarlack:
-
MIPA CPE 2K MS Klarlack - elastischer Klarlack seidenglänzend 1Ltr.Elastifizierter, seidenglänzender 2K-MS-Klarlack speziell für die Überlackierung von Basislacken (BC und WBC) auf Kunststoffoberflächen. Durch diese Eigenschaften ist der Klarlack flexibel und platzt auch bei Verformung des Trägermaterials nicht ab. Hervorragende Wetterbeständigkeit und Vergilbungsfestigkeit. Hohe mechanische und chemische Widerstandsfähigkeit. Der Glanzgrad entspricht dem gängiger, glanzreduzierter Kunststofflackierungen (seidenglanz). Inhalt: 1Ltr. Glanzgrad: seidenglänzend Ergiebigkeit: 6 - 8m2 / Ltr. Mischungsverhältnis: 2:1 nach Volumen Härter: 2K-Härter MS10 (kurz), MS25 (normal) oder MS40 (lang)Verdünnung: 2K-Verdünnung; Zugabe 10 – 15 %32,42 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter
-
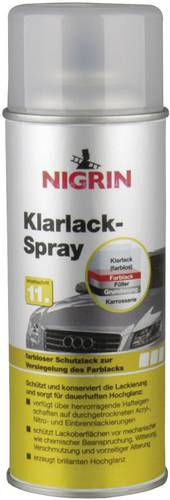
Nigrin 74116 Klarlack 400mlNIGRIN Klarlack-Spray ist ein farbloser Schutzlack zur Versiegelung des Farblacks. Es haftet hervorragend auf durchgetrockneten Acryl-, Nitro- und Einbrennlackierungen und sorgt für brillanten Hochglanz. Darüber hinaus ist er zum Schutz der Oberfläche auch auf Metall, Holz oder lackierfähigem Kunststoff anwendbar. NIGRIN Klarlack-Spray kann zur Konservierung ganzer Lackflächen ebenso wie für partielle Lackreparaturen/ Ausbesserungsarbeiten eingesetzt werden. Anwendung: Nicht zu besprühende Flächen abkleben. Dose bei Raumtemperatur mindestens 2 Minuten schütteln. Probesprühen. Zwischen den Arbeitsgängen Dose schütteln. Nach jedem Sprühvorgang überkopf halten und leersprühen. Nach 24 Stunden den Lack mit NIGRIN Hartwachs-Lackschutz konservieren und versiegeln.4,15 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Ist Klarlack spülmaschinenfest?
Klarlack ist normalerweise nicht spülmaschinenfest, da er nicht für den Kontakt mit Wasser und Reinigungsmitteln ausgelegt ist. Es wird empfohlen, lackierte Gegenstände von Hand zu reinigen, um Schäden am Klarlack zu vermeiden. **
-
Was bewirkt Klarlack?
Klarlack wird verwendet, um Oberflächen zu schützen und ihnen ein glänzendes Finish zu verleihen. Er bildet eine transparente Schutzschicht, die vor Kratzern, Verschleiß und UV-Strahlen schützt. Klarlack kann auf verschiedenen Materialien wie Holz, Metall oder Kunststoff verwendet werden. **
-
Was ist Klarlack?
Klarlack ist eine transparente Beschichtung, die auf Oberflächen aufgetragen wird, um diese zu schützen und ihnen einen glänzenden oder matten Finish zu verleihen. Er bildet eine harte, widerstandsfähige Schicht, die vor Kratzern, UV-Strahlung und anderen Umwelteinflüssen schützt. Klarlack wird häufig auf lackierten Oberflächen wie Autos, Möbeln oder Holz verwendet. **
-
Ist Klarlack giftig?
Klarlack kann giftige Dämpfe abgeben, insbesondere während des Trocknungsprozesses. Es ist wichtig, den Lack in gut belüfteten Bereichen zu verwenden und Schutzmaßnahmen wie das Tragen von Atemschutzmasken und Handschuhen zu ergreifen. Es ist ratsam, die Anweisungen auf der Verpackung zu lesen und die Sicherheitsvorkehrungen zu beachten. **


Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
Top-Angebote
Produkte zum Begriff Klarlack:
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Ratgeber von Andreas Kümpel, Björn Claudy, Frank HenselerSchritt für Schritt durch die offiziellen Formulare. Die ideale Hilfestellung für die Körperschaftsteuer-, Gewerbesteuer- und Umsatzsteuererklärungen. Weitere Informationen zu Rechtsprechung und Finanzverwaltung, Musterfälle, praktische Tipps, Berechnungs- und Prüfungspläne, relevante Rechtsmaterialien und die Erklärungsvordrucke runden den Leitfaden ab. Nachschlagewerk und ideale Unterstützung beim Ausfüllen der Formulare. Schritt-für-Schritt-Anleitung durch die Formulare für Körperschaftsteuer, Gewerbesteuer und Umsatzsteuererklärungen. Darstellung aller bewertungsrelevanten Gesetzesänderungen.114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MIPA CPE 2K MS Klarlack - elastischer Klarlack seidenglänzend 1Ltr.Elastifizierter, seidenglänzender 2K-MS-Klarlack speziell für die Überlackierung von Basislacken (BC und WBC) auf Kunststoffoberflächen. Durch diese Eigenschaften ist der Klarlack flexibel und platzt auch bei Verformung des Trägermaterials nicht ab. Hervorragende Wetterbeständigkeit und Vergilbungsfestigkeit. Hohe mechanische und chemische Widerstandsfähigkeit. Der Glanzgrad entspricht dem gängiger, glanzreduzierter Kunststofflackierungen (seidenglanz). Inhalt: 1Ltr. Glanzgrad: seidenglänzend Ergiebigkeit: 6 - 8m2 / Ltr. Mischungsverhältnis: 2:1 nach Volumen Härter: 2K-Härter MS10 (kurz), MS25 (normal) oder MS40 (lang)Verdünnung: 2K-Verdünnung; Zugabe 10 – 15 %32,42 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter
-
Statt Klarlack Haarspray?
Es ist möglich, Haarspray als Alternative zu Klarlack zu verwenden, um beispielsweise Kunstprojekte oder Bastelarbeiten zu versiegeln. Allerdings ist Haarspray nicht so haltbar und widerstandsfähig wie Klarlack, daher kann es schneller abblättern oder verblassen. Es ist daher ratsam, Haarspray nur für temporäre oder weniger anspruchsvolle Projekte zu verwenden. **
-
Ist Klarlack schädlich?
Klarlack kann schädlich sein, wenn er eingeatmet oder verschluckt wird. Die Dämpfe können die Atemwege reizen und zu Schwindel, Kopfschmerzen oder Übelkeit führen. Es ist wichtig, beim Umgang mit Klarlack gut zu lüften und Schutzmaßnahmen wie Handschuhe und eine Atemschutzmaske zu verwenden. **
-
Ist Klarlack spülmaschinenfest?
Klarlack ist normalerweise nicht spülmaschinenfest, da er nicht für den Kontakt mit Wasser und Reinigungsmitteln ausgelegt ist. Es wird empfohlen, lackierte Gegenstände von Hand zu reinigen, um Schäden am Klarlack zu vermeiden. **
-
Was bewirkt Klarlack?
Klarlack wird verwendet, um Oberflächen zu schützen und ihnen ein glänzendes Finish zu verleihen. Er bildet eine transparente Schutzschicht, die vor Kratzern, Verschleiß und UV-Strahlen schützt. Klarlack kann auf verschiedenen Materialien wie Holz, Metall oder Kunststoff verwendet werden. **
Ähnliche Suchbegriffe für Klarlack
-
Nigrin 74116 Klarlack 400mlNIGRIN Klarlack-Spray ist ein farbloser Schutzlack zur Versiegelung des Farblacks. Es haftet hervorragend auf durchgetrockneten Acryl-, Nitro- und Einbrennlackierungen und sorgt für brillanten Hochglanz. Darüber hinaus ist er zum Schutz der Oberfläche auch auf Metall, Holz oder lackierfähigem Kunststoff anwendbar. NIGRIN Klarlack-Spray kann zur Konservierung ganzer Lackflächen ebenso wie für partielle Lackreparaturen/ Ausbesserungsarbeiten eingesetzt werden. Anwendung: Nicht zu besprühende Flächen abkleben. Dose bei Raumtemperatur mindestens 2 Minuten schütteln. Probesprühen. Zwischen den Arbeitsgängen Dose schütteln. Nach jedem Sprühvorgang überkopf halten und leersprühen. Nach 24 Stunden den Lack mit NIGRIN Hartwachs-Lackschutz konservieren und versiegeln.4,15 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Klarlack?
Klarlack ist eine transparente Beschichtung, die auf Oberflächen aufgetragen wird, um diese zu schützen und ihnen einen glänzenden oder matten Finish zu verleihen. Er bildet eine harte, widerstandsfähige Schicht, die vor Kratzern, UV-Strahlung und anderen Umwelteinflüssen schützt. Klarlack wird häufig auf lackierten Oberflächen wie Autos, Möbeln oder Holz verwendet. **
-
Ist Klarlack giftig?
Klarlack kann giftige Dämpfe abgeben, insbesondere während des Trocknungsprozesses. Es ist wichtig, den Lack in gut belüfteten Bereichen zu verwenden und Schutzmaßnahmen wie das Tragen von Atemschutzmasken und Handschuhen zu ergreifen. Es ist ratsam, die Anweisungen auf der Verpackung zu lesen und die Sicherheitsvorkehrungen zu beachten. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.