Domain steuerstufe.de kaufen?
Wir ziehen mit dem Projekt
steuerstufe.de um.
Sind Sie am Kauf der Domain
steuerstufe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerstufe.de kaufen?
Welche steuerlichen Auswirkungen hat die Mietzahlung auf die Einkommenssteuererklärung einer Privatperson? Wie unterscheidet sich die Mietzahlung für gewerbliche Immobilien von der Mietzahlung für Wohnimmobilien? Welche rechtlichen Schritte kann ein Vermieter unternehmen, wenn der Mieter die Mietzahlung verzögert oder ausbleibt? Wie wirkt sich die Mietzahlung
Die Mietzahlung für Wohnimmobilien kann als Werbungskosten in der Einkommenssteuererklärung geltend gemacht werden, was zu einer Verringerung des zu versteuernden Einkommens führt. Bei gewerblichen Immobilien hingegen können die Mieteinnahmen als Einkünfte aus Vermietung und Verpachtung versteuert werden. Wenn ein Mieter die Mietzahlung verzögert oder ausbleibt, kann der Vermieter rechtliche Schritte wie Mahnungen, Inkassoverfahren oder im schlimmsten Fall die Kündigung des Mietvertrags einleiten. Es ist wichtig, dass der Vermieter dabei die gesetzlichen Vorgaben und Fristen einhält. Die Mietzahlung hat also sowohl für den Mieter als auch für den Vermieter steuerliche und rechtliche Ausw **
Welche Faktoren beeinflussen die Mietzahlung und wie können Mieter und Vermieter sich auf eine angemessene Mietzahlung einigen?
Die Mietzahlung wird von verschiedenen Faktoren beeinflusst, darunter die Lage der Immobilie, die Größe und Ausstattung der Wohnung, die Nachfrage nach Mietobjekten in der Umgebung und die allgemeine wirtschaftliche Lage. Mieter und Vermieter können sich auf eine angemessene Mietzahlung einigen, indem sie den örtlichen Mietpreisspiegel und vergleichbare Angebote in der Umgebung berücksichtigen. Eine offene Kommunikation und Verhandlungsbereitschaft seitens beider Parteien ist ebenfalls entscheidend, um eine faire Mietzahlung zu vereinbaren. Zudem können langfristige Mietverträge oder Instandhaltungsmaßnahmen als Verhandlungspunkte dienen, um eine für beide Seiten akzeptable Mietzahlung zu erreichen. **
Ähnliche Suchbegriffe für Mietzahlung
Top-Angebote
Produkte zum Begriff Mietzahlung:
-
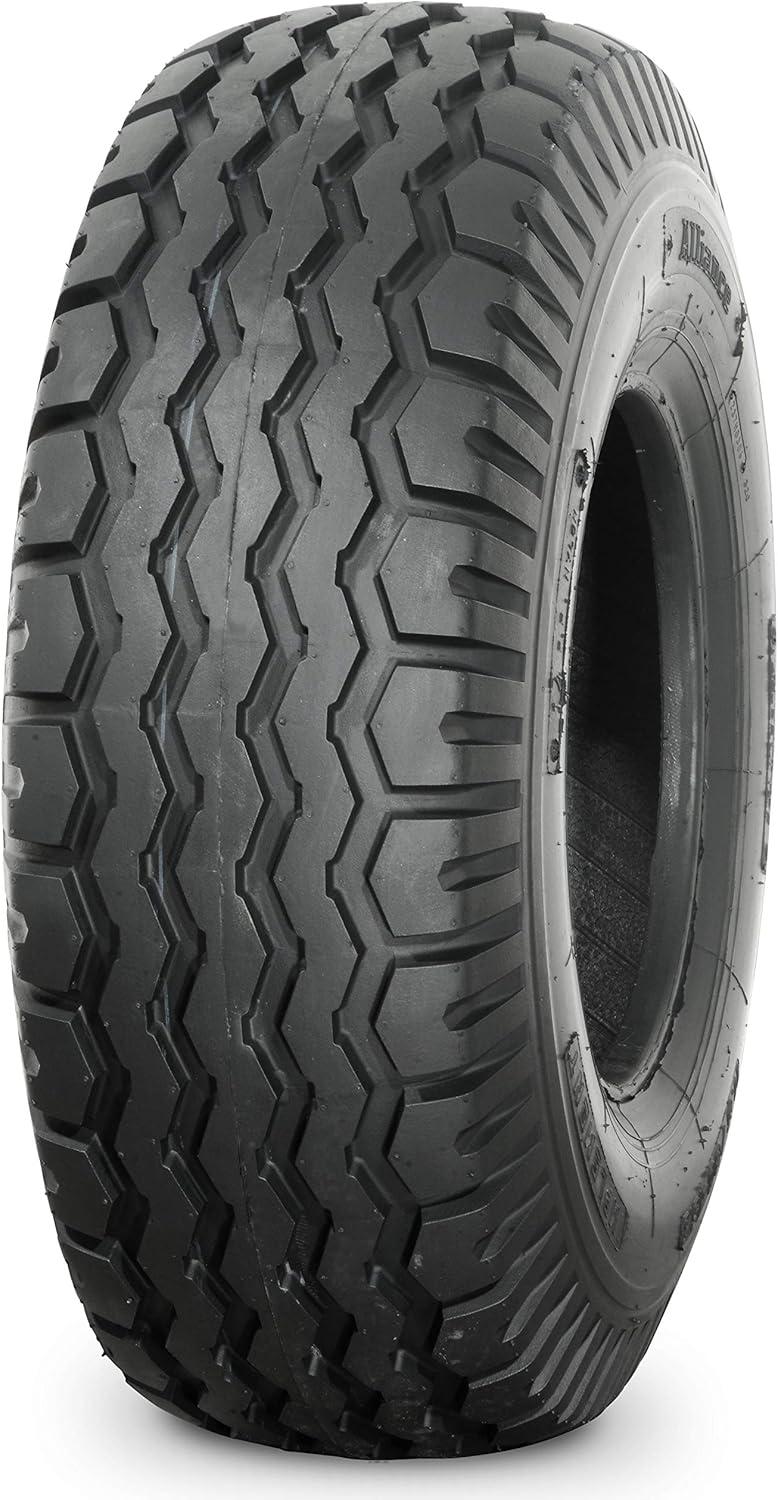
10.0/75-15.3 14PR 130A6 FR/118A6 DW Transport, inklusive Ökosteuer und MehrwertsteuerDie Reifenmarke ist Alliance. Die Größe ist Einheitsgröße und die Felgengröße beträgt 15,3 Zoll. Die Abschnittbreite liegt bei 10 Zoll und das Reifenseitenverhältnis beträgt 75,00. Der Lastindex ist 130,00 und die Geschwindigkeitsbewertung ist A6. Der Profiltyp ist laufrichtungsgebunden.326,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
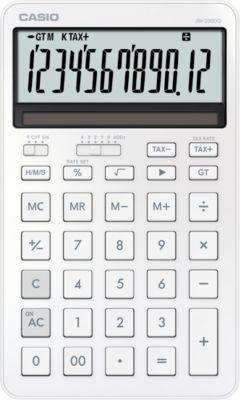
Casio Tischrechner JW-200DQ, LC-Display, 12 Stellen, kaufmännische Rundung, Mehrwertsteuer-Funktion, Batterie-/Solarbetrieb, B 109 x H 182 mm, weißHighlights: * 12-stelliges LCD für klare Eingaben und Ergebnisse * Steuerberechnung und Gewinnermittlung für schnelle Kalkulationen * Duale Energieversorgung: Solar mit Batteriepuffer * Kompaktes Gehäuse für den Schreibtisch * Erhältlich in Schwarz oder WeißWofür eignet sich der Casio Tischrechner JW-200DQ? Der Casio Tischrechner JW-200DQ ist ein präziser 12-stelliger Tischrechner für den täglichen Büroeinsatz. Sie berechnen Steuern und Margen effizient, denn Steuerberechnung und Gewinnermittlung sind integriert. Das LCD-Display stellt Ziffern gut lesbar dar, sodass Sie Eingaben schnell prüfen. Dank kombinierter Solar-/Batterieversorgung arbeiten Sie zuverlässig bei verschiedenen Lichtverhältnissen. Wählen Sie passend zu Ihrer Büroumgebung zwischen Schwarz und Weiß. * 12-stelliges LCD * Steuer- & Gewinnfunktionen * Solar + BatterieWie unterstützt der Rechner kaufmännische Aufgaben? Mit der kaufmännischen Rundung erhalten Sie verlässlich formatierte Ergebnisse, die Ihren Abrechnungsregeln entsprechen. Sie sparen Zeit bei Preis-, Steuer- und Margenkalkulationen, da wiederkehrende Rechenschritte direkt am Gerät erfolgen. Ihr Team profitiert von konsistenten Resultaten ohne zusätzliche Hilfsmittel. Ein neigbares Display ist nicht erforderlich, da das kompakte Format für die Nutzung am Tisch ausgelegt ist. * Kaufmännische Rundung * Kalkulation am Gerät * Konsistente ErgebnisseFormat, Abmessungen und Bedienkomfort Der JW-200DQ überzeugt mit schlankem Format für den Schreibtisch. Sie platzieren den Rechner platzsparend neben Tastatur oder Notizblock und haben dennoch eine klare Anzeige. Das leichte Gerät lässt sich flexibel umsetzen und bleibt dank der niedrigen Bauhöhe angenehm flach. Die robuste Stromversorgung stellt die Funktionsfähigkeit über den Arbeitstag sicher. * Breite: 109 mm * Tiefe: 20 mm * Höhe: 182 mm * Gewicht: ca. 0,193 kg * Farbe: Schwarz oder Weiß28,55 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann ist die Fälligkeit der nächsten Mietzahlung?
Die Fälligkeit der nächsten Mietzahlung ist am 1. des Monats. Die Miete muss bis spätestens zum 3. Werktag des Monats auf dem Konto des Vermieters eingegangen sein. Bei verspäteter Zahlung können Mahngebühren anfallen. **
-
Kann der Vermieter wegen verspäteter Mietzahlung kündigen?
Kann der Vermieter wegen verspäteter Mietzahlung kündigen? Ja, in der Regel kann der Vermieter bei wiederholter verspäteter Mietzahlung dem Mieter fristlos kündigen. Es ist jedoch wichtig zu beachten, dass der Vermieter dem Mieter zuerst eine Abmahnung wegen der verspäteten Zahlungen geben muss. Wenn der Mieter weiterhin die Miete nicht pünktlich zahlt, kann der Vermieter das Mietverhältnis fristlos kündigen. Es ist ratsam, dass Mieter und Vermieter bei Zahlungsschwierigkeiten frühzeitig miteinander kommunizieren, um Lösungen zu finden und rechtzeitige Zahlungen sicherzustellen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
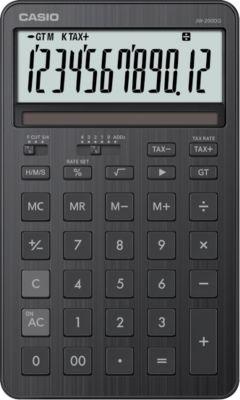
Welche steuerlichen Auswirkungen hat die Mietzahlung für Vermieter und Mieter? Welche rechtlichen Bestimmungen regeln die Mietzahlung und welche Rechte und Pflichten haben Vermieter und Mieter in Bezug auf die Mietzahlung? Wie wirkt sich die Mietzahlung auf die persönliche finanzielle Planung und Budgetierung aus?
Die Mietzahlung hat steuerliche Auswirkungen für Vermieter, da sie Einkommen aus Vermietung und Verpachtung darstellt und entsprechend versteuert werden muss. Mieter können unter bestimmten Voraussetzungen Mietzahlungen steuerlich geltend machen, z.B. im Rahmen von Werbungskosten bei der Einkommensteuererklärung. Die Mietzahlung wird durch das Mietrecht geregelt, das die Rechte und Pflichten von Vermieter und Mieter festlegt. Dazu gehören die Höhe der Miete, die Zahlungsmodalitäten, die Fälligkeitstermine und die Möglichkeit von Mieterhöhungen. Vermieter haben das Recht, die Miete zu verlangen, während Mieter die Pflicht haben, die vereinbarte Miete pünktlich zu zahlen. Vermieter **
Welche steuerlichen Auswirkungen hat die Mietzahlung auf die Einkommenssteuererklärung einer Person? Wie wirkt sich die Mietzahlung auf die finanzielle Planung und das Budget einer Person aus? Welche rechtlichen Aspekte sind bei der Mietzahlung zu beachten, insbesondere im Hinblick auf Mietverträge und Mieterrechte? Wie beeinflusst die Mietzahlung die Liquid
Die Mietzahlung kann steuerlich geltend gemacht werden, wenn die Person keine anderen steuerlichen Vorteile wie beispielsweise die Pendlerpauschale in Anspruch nimmt. Dies kann sich positiv auf die Einkommenssteuererklärung auswirken, da die Mietzahlung als Werbungskosten absetzbar ist. Die Mietzahlung hat direkte Auswirkungen auf die finanzielle Planung und das Budget einer Person, da sie einen erheblichen Teil des monatlichen Einkommens ausmacht. Es ist wichtig, die Mietzahlung in die monatlichen Ausgaben einzuplanen, um finanzielle Engpässe zu vermeiden. Bei der Mietzahlung sind rechtliche Aspekte wie Mietverträge und Mieterrechte zu beachten. Es ist wichtig, dass der Mietvertrag alle relevanten **
Top-Angebote
Produkte zum Begriff Mietzahlung:
-
10.0/75-15.3 14PR 130A6 FR/118A6 DW Transport, inklusive Ökosteuer und MehrwertsteuerDie Reifenmarke ist Alliance. Die Größe ist Einheitsgröße und die Felgengröße beträgt 15,3 Zoll. Die Abschnittbreite liegt bei 10 Zoll und das Reifenseitenverhältnis beträgt 75,00. Der Lastindex ist 130,00 und die Geschwindigkeitsbewertung ist A6. Der Profiltyp ist laufrichtungsgebunden.326,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Casio Tischrechner JW-200DQ, LC-Display, 12 Stellen, kaufmännische Rundung, Mehrwertsteuer-Funktion, Batterie-/Solarbetrieb, B 109 x H 182 mm, weißHighlights: * 12-stelliges LCD für klare Eingaben und Ergebnisse * Steuerberechnung und Gewinnermittlung für schnelle Kalkulationen * Duale Energieversorgung: Solar mit Batteriepuffer * Kompaktes Gehäuse für den Schreibtisch * Erhältlich in Schwarz oder WeißWofür eignet sich der Casio Tischrechner JW-200DQ? Der Casio Tischrechner JW-200DQ ist ein präziser 12-stelliger Tischrechner für den täglichen Büroeinsatz. Sie berechnen Steuern und Margen effizient, denn Steuerberechnung und Gewinnermittlung sind integriert. Das LCD-Display stellt Ziffern gut lesbar dar, sodass Sie Eingaben schnell prüfen. Dank kombinierter Solar-/Batterieversorgung arbeiten Sie zuverlässig bei verschiedenen Lichtverhältnissen. Wählen Sie passend zu Ihrer Büroumgebung zwischen Schwarz und Weiß. * 12-stelliges LCD * Steuer- & Gewinnfunktionen * Solar + BatterieWie unterstützt der Rechner kaufmännische Aufgaben? Mit der kaufmännischen Rundung erhalten Sie verlässlich formatierte Ergebnisse, die Ihren Abrechnungsregeln entsprechen. Sie sparen Zeit bei Preis-, Steuer- und Margenkalkulationen, da wiederkehrende Rechenschritte direkt am Gerät erfolgen. Ihr Team profitiert von konsistenten Resultaten ohne zusätzliche Hilfsmittel. Ein neigbares Display ist nicht erforderlich, da das kompakte Format für die Nutzung am Tisch ausgelegt ist. * Kaufmännische Rundung * Kalkulation am Gerät * Konsistente ErgebnisseFormat, Abmessungen und Bedienkomfort Der JW-200DQ überzeugt mit schlankem Format für den Schreibtisch. Sie platzieren den Rechner platzsparend neben Tastatur oder Notizblock und haben dennoch eine klare Anzeige. Das leichte Gerät lässt sich flexibel umsetzen und bleibt dank der niedrigen Bauhöhe angenehm flach. Die robuste Stromversorgung stellt die Funktionsfähigkeit über den Arbeitstag sicher. * Breite: 109 mm * Tiefe: 20 mm * Höhe: 182 mm * Gewicht: ca. 0,193 kg * Farbe: Schwarz oder Weiß28,55 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Welche steuerlichen Auswirkungen hat die Mietzahlung auf die Einkommenssteuererklärung einer Privatperson? Wie unterscheidet sich die Mietzahlung für gewerbliche Immobilien von der Mietzahlung für Wohnimmobilien? Welche rechtlichen Schritte kann ein Vermieter unternehmen, wenn der Mieter die Mietzahlung verzögert oder ausbleibt? Wie wirkt sich die Mietzahlung
Die Mietzahlung für Wohnimmobilien kann als Werbungskosten in der Einkommenssteuererklärung geltend gemacht werden, was zu einer Verringerung des zu versteuernden Einkommens führt. Bei gewerblichen Immobilien hingegen können die Mieteinnahmen als Einkünfte aus Vermietung und Verpachtung versteuert werden. Wenn ein Mieter die Mietzahlung verzögert oder ausbleibt, kann der Vermieter rechtliche Schritte wie Mahnungen, Inkassoverfahren oder im schlimmsten Fall die Kündigung des Mietvertrags einleiten. Es ist wichtig, dass der Vermieter dabei die gesetzlichen Vorgaben und Fristen einhält. Die Mietzahlung hat also sowohl für den Mieter als auch für den Vermieter steuerliche und rechtliche Ausw **
-
Welche Faktoren beeinflussen die Mietzahlung und wie können Mieter und Vermieter sich auf eine angemessene Mietzahlung einigen?
Die Mietzahlung wird von verschiedenen Faktoren beeinflusst, darunter die Lage der Immobilie, die Größe und Ausstattung der Wohnung, die Nachfrage nach Mietobjekten in der Umgebung und die allgemeine wirtschaftliche Lage. Mieter und Vermieter können sich auf eine angemessene Mietzahlung einigen, indem sie den örtlichen Mietpreisspiegel und vergleichbare Angebote in der Umgebung berücksichtigen. Eine offene Kommunikation und Verhandlungsbereitschaft seitens beider Parteien ist ebenfalls entscheidend, um eine faire Mietzahlung zu vereinbaren. Zudem können langfristige Mietverträge oder Instandhaltungsmaßnahmen als Verhandlungspunkte dienen, um eine für beide Seiten akzeptable Mietzahlung zu erreichen. **
-
Wann ist die Fälligkeit der nächsten Mietzahlung?
Die Fälligkeit der nächsten Mietzahlung ist am 1. des Monats. Die Miete muss bis spätestens zum 3. Werktag des Monats auf dem Konto des Vermieters eingegangen sein. Bei verspäteter Zahlung können Mahngebühren anfallen. **
-
Kann der Vermieter wegen verspäteter Mietzahlung kündigen?
Kann der Vermieter wegen verspäteter Mietzahlung kündigen? Ja, in der Regel kann der Vermieter bei wiederholter verspäteter Mietzahlung dem Mieter fristlos kündigen. Es ist jedoch wichtig zu beachten, dass der Vermieter dem Mieter zuerst eine Abmahnung wegen der verspäteten Zahlungen geben muss. Wenn der Mieter weiterhin die Miete nicht pünktlich zahlt, kann der Vermieter das Mietverhältnis fristlos kündigen. Es ist ratsam, dass Mieter und Vermieter bei Zahlungsschwierigkeiten frühzeitig miteinander kommunizieren, um Lösungen zu finden und rechtzeitige Zahlungen sicherzustellen. **
Ähnliche Suchbegriffe für Mietzahlung
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Casio Tischrechner JW-200DQ, LC-Display, 12 Stellen, kaufmännische Rundung, Mehrwertsteuer-Funktion, Batterie-/Solarbetrieb, B 109 x H 182 mm, schwarzHighlights: * 12-stelliges LCD für klare Eingaben und Ergebnisse * Steuerberechnung und Gewinnermittlung für schnelle Kalkulationen * Duale Energieversorgung: Solar mit Batteriepuffer * Kompaktes Gehäuse für den Schreibtisch * Erhältlich in Schwarz oder WeißWofür eignet sich der Casio Tischrechner JW-200DQ? Der Casio Tischrechner JW-200DQ ist ein präziser 12-stelliger Tischrechner für den täglichen Büroeinsatz. Sie berechnen Steuern und Margen effizient, denn Steuerberechnung und Gewinnermittlung sind integriert. Das LCD-Display stellt Ziffern gut lesbar dar, sodass Sie Eingaben schnell prüfen. Dank kombinierter Solar-/Batterieversorgung arbeiten Sie zuverlässig bei verschiedenen Lichtverhältnissen. Wählen Sie passend zu Ihrer Büroumgebung zwischen Schwarz und Weiß. * 12-stelliges LCD * Steuer- & Gewinnfunktionen * Solar + BatterieWie unterstützt der Rechner kaufmännische Aufgaben? Mit der kaufmännischen Rundung erhalten Sie verlässlich formatierte Ergebnisse, die Ihren Abrechnungsregeln entsprechen. Sie sparen Zeit bei Preis-, Steuer- und Margenkalkulationen, da wiederkehrende Rechenschritte direkt am Gerät erfolgen. Ihr Team profitiert von konsistenten Resultaten ohne zusätzliche Hilfsmittel. Ein neigbares Display ist nicht erforderlich, da das kompakte Format für die Nutzung am Tisch ausgelegt ist. * Kaufmännische Rundung * Kalkulation am Gerät * Konsistente ErgebnisseFormat, Abmessungen und Bedienkomfort Der JW-200DQ überzeugt mit schlankem Format für den Schreibtisch. Sie platzieren den Rechner platzsparend neben Tastatur oder Notizblock und haben dennoch eine klare Anzeige. Das leichte Gerät lässt sich flexibel umsetzen und bleibt dank der niedrigen Bauhöhe angenehm flach. Die robuste Stromversorgung stellt die Funktionsfähigkeit über den Arbeitstag sicher. * Breite: 109 mm * Tiefe: 20 mm * Höhe: 182 mm * Gewicht: ca. 0,193 kg * Farbe: Schwarz oder Weiß28,55 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Welche steuerlichen Auswirkungen hat die Mietzahlung für Vermieter und Mieter? Welche rechtlichen Bestimmungen regeln die Mietzahlung und welche Rechte und Pflichten haben Vermieter und Mieter in Bezug auf die Mietzahlung? Wie wirkt sich die Mietzahlung auf die persönliche finanzielle Planung und Budgetierung aus?
Die Mietzahlung hat steuerliche Auswirkungen für Vermieter, da sie Einkommen aus Vermietung und Verpachtung darstellt und entsprechend versteuert werden muss. Mieter können unter bestimmten Voraussetzungen Mietzahlungen steuerlich geltend machen, z.B. im Rahmen von Werbungskosten bei der Einkommensteuererklärung. Die Mietzahlung wird durch das Mietrecht geregelt, das die Rechte und Pflichten von Vermieter und Mieter festlegt. Dazu gehören die Höhe der Miete, die Zahlungsmodalitäten, die Fälligkeitstermine und die Möglichkeit von Mieterhöhungen. Vermieter haben das Recht, die Miete zu verlangen, während Mieter die Pflicht haben, die vereinbarte Miete pünktlich zu zahlen. Vermieter **
-
Welche steuerlichen Auswirkungen hat die Mietzahlung auf die Einkommenssteuererklärung einer Person? Wie wirkt sich die Mietzahlung auf die finanzielle Planung und das Budget einer Person aus? Welche rechtlichen Aspekte sind bei der Mietzahlung zu beachten, insbesondere im Hinblick auf Mietverträge und Mieterrechte? Wie beeinflusst die Mietzahlung die Liquid
Die Mietzahlung kann steuerlich geltend gemacht werden, wenn die Person keine anderen steuerlichen Vorteile wie beispielsweise die Pendlerpauschale in Anspruch nimmt. Dies kann sich positiv auf die Einkommenssteuererklärung auswirken, da die Mietzahlung als Werbungskosten absetzbar ist. Die Mietzahlung hat direkte Auswirkungen auf die finanzielle Planung und das Budget einer Person, da sie einen erheblichen Teil des monatlichen Einkommens ausmacht. Es ist wichtig, die Mietzahlung in die monatlichen Ausgaben einzuplanen, um finanzielle Engpässe zu vermeiden. Bei der Mietzahlung sind rechtliche Aspekte wie Mietverträge und Mieterrechte zu beachten. Es ist wichtig, dass der Mietvertrag alle relevanten **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.