Domain steuerstufe.de kaufen?
Wir ziehen mit dem Projekt
steuerstufe.de um.
Sind Sie am Kauf der Domain
steuerstufe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerstufe.de kaufen?
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **


Ähnliche Suchbegriffe für Salzsäure
Top-Angebote
Produkte zum Begriff Salzsäure:
-
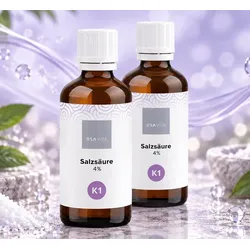
OSA VITA® Salzsäure 4%Die passende Ergänzung für Ihren CDL-Vorrat OSA VITA ® Salzsäure 4 % ist die separat erhältliche Komponente des OSA VITA ® CDL-Boost-Sets . Gemeinsam mit OSA VITA ® Natriumchlorit 25 % dient sie zur Herstellung von Chlordioxid für die Trinkwasserdesinfektion. Die Einzelkomponente ermöglicht es, einen vorhandenen Bestand gezielt zu ergänzen, ohne das komplette Set erneut kaufen zu müssen. Gemeinsam aktiviert entsteht Chlordioxid Zur Herstellung werden OSA VITA ® Salzsäure 4 % und OSA VITA ® Natriumchlorit 25 % tropfenweise im Verhältnis 1:1 miteinander vermischt. Erst bei der Aktivierung beider flüssiger Komponenten entsteht der Biozid-Wirkstoff Chlordioxid. Vor jeder Anwendung wird eine neue Mischung angesetzt. Die separat erhältliche 100-Milliliter-Flasche eignet sich damit zum bedarfsgerechten Nachkauf für ein bereits vorhandenes OSA VITA ® CDL-Boost-Set . Salzsäure 4 Prozent Einzelkomponente zum gezielten Nachkaufen Passend zum OSA VITA ® CDL-Boost-Set Zur gemeinsamen Verwendung mit OSA VITA ® Natriumchlorit 25 % Mischungsverhältnis der beiden Komponenten 1:1 100 Milliliter Inhalt Inhalt: 100 ml Wichtig: Zur Herstellung von Chlordioxid wird zusätzlich OSA VITA ® Natriumchlorit 25 % benötigt. Diese ist nicht im Lieferumfang enthalten und separat erhältlich. Hinweis: Erst bei der Aktivierung der beiden flüssigen Komponenten Salzsäure und Natriumchlorit entsteht der Biozid-Wirkstoff Chlordioxid. Nicht zum Verzehr bestimmt. Biozidprodukte vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. CAS Nr.: 7647-01-0 UFI: EW10-9QY7-7002-DFOY21,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CDL-Set: Chlordioxid zur Selbstherstellung - Natriumchlorit + SalzsäureChlordioxid/CDL zur Selbstherstellung von Waldkraft kaufen - Eine Mariage aus Natriumchlorit und SalzsäureChlordioxid besteht aus Chlor und Sauerstoff und ist unter Chemikern mit der Summenformel ClO2 bekannt. Es beinhaltet zwar „Chlor“ im Namen, verhält sich aber anders als die gasförmige Verbindung. Chlordioxid entsteht, wenn man Natriumchlorit mit einer stark verdünnten Säure mischt – und das sind auch die beiden Komponenten unseres neuen Sets:Komponente A: 25% NatriumchloritKomponente B: 4 % SalzsäureIn Verbindung miteinander wird der eigentliche Wirkstoff Chlordioxid freigesetzt.Was ist CDL und wofür wird es verwendet?Öffentliche Trinkwasser-Desinfektion: Chlordioxid trumpft im Vergleich zu Chlor & OzonChlordioxid ist seit 2011 Bestandteil der deutschen Trinkwasserverordnung und konform mit der DIN EN 12671 als Produkt “zur Aufbereitung von Wasser für den menschlichen Gebrauch”....18,50 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
KRAUTOL Verdünnte Salzsäure, 360 x 1 l auf PaletteZur Reinigung säurefester Untergründe wie z. B. Fliesen, Klinker und kalkfreie Natursteinplatten. Nicht für Marmor und Kalksteinplatten geeignet. Eignet sich hervorragend zum Entfernen von Kalkablagerungen, Roststellen, Zementschleiern und Salpeterausblühungen.Einsatzgebiete:Zum Entfernen von Zementschleiern und Kalkablagerungen von säurefesten UntergründenEigenschaften:Verdünnt < 24 %Gute ReinigungskraftStark kalklösendACHTUNG: Europalette im Tausch muss bei Anlieferung vorhanden sein. Ansonsten muss die Europalette hier mit erworben werden.1764,09 €*Versand: 150,00 €Sichere Weiterleitung zum Anbieter
-
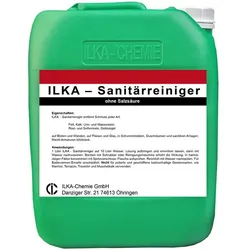
Sanitärreiniger ILKA 10 L ohne Salzsäure, entfernt Schmutz jeder ArtEntfernt Fett, Kalk, Urin- und Wasserstein, Rost- und Seifenreste, Gelbsiegel auf Böden und Wänden, auf Fliesen und Glas, in Schwimmbädern, Duschräumen und sanitären Anlagen. Macht Armaturen blitzblank. 1L ILKA Sanitärreiniger auf 10 Liter Wasser. Lösung aufbringen und einwirken lassen, dann mit Wasser nachwaschen. Bürsten mit Schrubber oder Reinigungsmaschine erhöht die Wirkung. In hartnäckigen Fällen konzentriert mit Spritzverschluss-Flasche aufsprühen. Reichlich mit Wasser nachspülen. Für Badewannen-Emaille unschädlich. Nicht für polierte und geschliffene kalzium- haltige Gesteinsarten, wie Marmor, Terrazzo, Travertin und Muschelkalk verwenden. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.176,44 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen Salzsäure und technischer Salzsäure?
Salzsäure ist eine chemische Verbindung, die aus Wasserstoffchlorid (HCl) besteht. Technische Salzsäure hingegen bezeichnet eine handelsübliche Lösung von Salzsäure in Wasser, die oft eine bestimmte Konzentration aufweist, zum Beispiel 37%. Technische Salzsäure wird häufig in industriellen Anwendungen verwendet, während reine Salzsäure in der Regel in Laboren eingesetzt wird. **
-
Wie verdünne ich 0,1 molar Salzsäure zu 0,01 molarer Salzsäure?
Um 0,1 molar Salzsäure zu 0,01 molarer Salzsäure zu verdünnen, musst du das Volumen der 0,1 molar Salzsäure mit einer geeigneten Menge an Wasser erhöhen. Zum Beispiel kannst du 1 Teil der 0,1 molar Salzsäure mit 9 Teilen Wasser mischen, um eine 0,01 molar Salzsäurelösung zu erhalten. **
-
Wie viele Teilchen Salzsäure befinden sich in 2 Mol Salzsäure?
In 2 Mol Salzsäure befinden sich Avogadros Zahl (6,022 x 10^23) Teilchen. Ein Mol einer Substanz enthält immer die gleiche Anzahl von Teilchen, unabhängig von der Masse oder dem Volumen der Substanz. Daher enthält 2 Mol Salzsäure die doppelte Anzahl von Teilchen im Vergleich zu 1 Mol Salzsäure. **
-
Was ist Salzsäure?
Salzsäure ist eine stark ätzende, farblose Flüssigkeit, die aus Wasser und Chlorwasserstoffgas hergestellt wird. Sie hat eine hohe Säurekonzentration und wird in vielen industriellen Prozessen verwendet, wie zum Beispiel zur Herstellung von Kunststoffen, Farbstoffen und Reinigungsmitteln. In der Chemie wird Salzsäure oft als Reagenz verwendet, um pH-Werte zu messen oder andere chemische Reaktionen durchzuführen. **


Was ist Salzsäure?
Salzsäure ist eine starke anorganische Säure, die aus Wasserstoffchlorid (HCl) besteht. Sie ist farblos und hat einen stechenden Geruch. Salzsäure wird häufig in der chemischen Industrie verwendet, zum Beispiel zur Herstellung von Kunststoffen oder als Reinigungsmittel. **
Schmeckt Salzsäure sauer?
Ja, Salzsäure schmeckt sauer. Salzsäure ist eine starke Säure und löst sich in Wasser auf, wodurch sie den sauren Geschmack hervorruft. Allerdings ist Salzsäure ätzend und giftig, daher sollte sie nicht probiert werden. **
Top-Angebote
Produkte zum Begriff Salzsäure:
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Ratgeber von Andreas Kümpel, Björn Claudy, Frank HenselerSchritt für Schritt durch die offiziellen Formulare. Die ideale Hilfestellung für die Körperschaftsteuer-, Gewerbesteuer- und Umsatzsteuererklärungen. Weitere Informationen zu Rechtsprechung und Finanzverwaltung, Musterfälle, praktische Tipps, Berechnungs- und Prüfungspläne, relevante Rechtsmaterialien und die Erklärungsvordrucke runden den Leitfaden ab. Nachschlagewerk und ideale Unterstützung beim Ausfüllen der Formulare. Schritt-für-Schritt-Anleitung durch die Formulare für Körperschaftsteuer, Gewerbesteuer und Umsatzsteuererklärungen. Darstellung aller bewertungsrelevanten Gesetzesänderungen.114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OSA VITA® Salzsäure 4%Die passende Ergänzung für Ihren CDL-Vorrat OSA VITA ® Salzsäure 4 % ist die separat erhältliche Komponente des OSA VITA ® CDL-Boost-Sets . Gemeinsam mit OSA VITA ® Natriumchlorit 25 % dient sie zur Herstellung von Chlordioxid für die Trinkwasserdesinfektion. Die Einzelkomponente ermöglicht es, einen vorhandenen Bestand gezielt zu ergänzen, ohne das komplette Set erneut kaufen zu müssen. Gemeinsam aktiviert entsteht Chlordioxid Zur Herstellung werden OSA VITA ® Salzsäure 4 % und OSA VITA ® Natriumchlorit 25 % tropfenweise im Verhältnis 1:1 miteinander vermischt. Erst bei der Aktivierung beider flüssiger Komponenten entsteht der Biozid-Wirkstoff Chlordioxid. Vor jeder Anwendung wird eine neue Mischung angesetzt. Die separat erhältliche 100-Milliliter-Flasche eignet sich damit zum bedarfsgerechten Nachkauf für ein bereits vorhandenes OSA VITA ® CDL-Boost-Set . Salzsäure 4 Prozent Einzelkomponente zum gezielten Nachkaufen Passend zum OSA VITA ® CDL-Boost-Set Zur gemeinsamen Verwendung mit OSA VITA ® Natriumchlorit 25 % Mischungsverhältnis der beiden Komponenten 1:1 100 Milliliter Inhalt Inhalt: 100 ml Wichtig: Zur Herstellung von Chlordioxid wird zusätzlich OSA VITA ® Natriumchlorit 25 % benötigt. Diese ist nicht im Lieferumfang enthalten und separat erhältlich. Hinweis: Erst bei der Aktivierung der beiden flüssigen Komponenten Salzsäure und Natriumchlorit entsteht der Biozid-Wirkstoff Chlordioxid. Nicht zum Verzehr bestimmt. Biozidprodukte vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. CAS Nr.: 7647-01-0 UFI: EW10-9QY7-7002-DFOY21,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CDL-Set: Chlordioxid zur Selbstherstellung - Natriumchlorit + SalzsäureChlordioxid/CDL zur Selbstherstellung von Waldkraft kaufen - Eine Mariage aus Natriumchlorit und SalzsäureChlordioxid besteht aus Chlor und Sauerstoff und ist unter Chemikern mit der Summenformel ClO2 bekannt. Es beinhaltet zwar „Chlor“ im Namen, verhält sich aber anders als die gasförmige Verbindung. Chlordioxid entsteht, wenn man Natriumchlorit mit einer stark verdünnten Säure mischt – und das sind auch die beiden Komponenten unseres neuen Sets:Komponente A: 25% NatriumchloritKomponente B: 4 % SalzsäureIn Verbindung miteinander wird der eigentliche Wirkstoff Chlordioxid freigesetzt.Was ist CDL und wofür wird es verwendet?Öffentliche Trinkwasser-Desinfektion: Chlordioxid trumpft im Vergleich zu Chlor & OzonChlordioxid ist seit 2011 Bestandteil der deutschen Trinkwasserverordnung und konform mit der DIN EN 12671 als Produkt “zur Aufbereitung von Wasser für den menschlichen Gebrauch”....18,50 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Was ist der Unterschied zwischen Salzsäure und technischer Salzsäure?
Salzsäure ist eine chemische Verbindung, die aus Wasserstoffchlorid (HCl) besteht. Technische Salzsäure hingegen bezeichnet eine handelsübliche Lösung von Salzsäure in Wasser, die oft eine bestimmte Konzentration aufweist, zum Beispiel 37%. Technische Salzsäure wird häufig in industriellen Anwendungen verwendet, während reine Salzsäure in der Regel in Laboren eingesetzt wird. **
-
Wie verdünne ich 0,1 molar Salzsäure zu 0,01 molarer Salzsäure?
Um 0,1 molar Salzsäure zu 0,01 molarer Salzsäure zu verdünnen, musst du das Volumen der 0,1 molar Salzsäure mit einer geeigneten Menge an Wasser erhöhen. Zum Beispiel kannst du 1 Teil der 0,1 molar Salzsäure mit 9 Teilen Wasser mischen, um eine 0,01 molar Salzsäurelösung zu erhalten. **
Ähnliche Suchbegriffe für Salzsäure
-
KRAUTOL Verdünnte Salzsäure, 360 x 1 l auf PaletteZur Reinigung säurefester Untergründe wie z. B. Fliesen, Klinker und kalkfreie Natursteinplatten. Nicht für Marmor und Kalksteinplatten geeignet. Eignet sich hervorragend zum Entfernen von Kalkablagerungen, Roststellen, Zementschleiern und Salpeterausblühungen.Einsatzgebiete:Zum Entfernen von Zementschleiern und Kalkablagerungen von säurefesten UntergründenEigenschaften:Verdünnt < 24 %Gute ReinigungskraftStark kalklösendACHTUNG: Europalette im Tausch muss bei Anlieferung vorhanden sein. Ansonsten muss die Europalette hier mit erworben werden.1764,09 €*Versand: 150,00 €Sichere Weiterleitung zum Anbieter
-
Sanitärreiniger ILKA 10 L ohne Salzsäure, entfernt Schmutz jeder ArtEntfernt Fett, Kalk, Urin- und Wasserstein, Rost- und Seifenreste, Gelbsiegel auf Böden und Wänden, auf Fliesen und Glas, in Schwimmbädern, Duschräumen und sanitären Anlagen. Macht Armaturen blitzblank. 1L ILKA Sanitärreiniger auf 10 Liter Wasser. Lösung aufbringen und einwirken lassen, dann mit Wasser nachwaschen. Bürsten mit Schrubber oder Reinigungsmaschine erhöht die Wirkung. In hartnäckigen Fällen konzentriert mit Spritzverschluss-Flasche aufsprühen. Reichlich mit Wasser nachspülen. Für Badewannen-Emaille unschädlich. Nicht für polierte und geschliffene kalzium- haltige Gesteinsarten, wie Marmor, Terrazzo, Travertin und Muschelkalk verwenden. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.176,44 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viele Teilchen Salzsäure befinden sich in 2 Mol Salzsäure?
In 2 Mol Salzsäure befinden sich Avogadros Zahl (6,022 x 10^23) Teilchen. Ein Mol einer Substanz enthält immer die gleiche Anzahl von Teilchen, unabhängig von der Masse oder dem Volumen der Substanz. Daher enthält 2 Mol Salzsäure die doppelte Anzahl von Teilchen im Vergleich zu 1 Mol Salzsäure. **
-
Was ist Salzsäure?
Salzsäure ist eine stark ätzende, farblose Flüssigkeit, die aus Wasser und Chlorwasserstoffgas hergestellt wird. Sie hat eine hohe Säurekonzentration und wird in vielen industriellen Prozessen verwendet, wie zum Beispiel zur Herstellung von Kunststoffen, Farbstoffen und Reinigungsmitteln. In der Chemie wird Salzsäure oft als Reagenz verwendet, um pH-Werte zu messen oder andere chemische Reaktionen durchzuführen. **
-
Was ist Salzsäure?
Salzsäure ist eine starke anorganische Säure, die aus Wasserstoffchlorid (HCl) besteht. Sie ist farblos und hat einen stechenden Geruch. Salzsäure wird häufig in der chemischen Industrie verwendet, zum Beispiel zur Herstellung von Kunststoffen oder als Reinigungsmittel. **
-
Schmeckt Salzsäure sauer?
Ja, Salzsäure schmeckt sauer. Salzsäure ist eine starke Säure und löst sich in Wasser auf, wodurch sie den sauren Geschmack hervorruft. Allerdings ist Salzsäure ätzend und giftig, daher sollte sie nicht probiert werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.