Domain steuerstufe.de kaufen?
Wir ziehen mit dem Projekt
steuerstufe.de um.
Sind Sie am Kauf der Domain
steuerstufe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerstufe.de kaufen?
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **


Ähnliche Suchbegriffe für Schein
Top-Angebote
Produkte zum Begriff Schein:
-
Peter A. Schein, Fachbücher von Edgar H. Schein, Peter A. ScheinEntdecken Sie ein agileres, demokratischeres und effektiveres Führungsmodell von dem legendären Wirtschaftswissenschaftler Edgar Schein und dem Silicon-Valley-Manager Peter Schein. Edgar Schein und Peter Schein argumentieren, dass Führung heute erfordert, dass Individuen ihre hierarchischen Rollen überwinden und sich als Menschen miteinander verbinden – was sie als bescheidene Führung bezeichnen. In solchen Beziehungen können neue Ideen frei fliessen, Fehler können sofort erkannt werden, und Kurskorrekturen können in Echtzeit vorgenommen werden, anstatt durch ein Gremium oder die Anweisung eines alleinstehenden, heroischen CEOs. Diese zweite Auflage enthält drei neue Kapitel. Kapitel 1 konzentriert sich auf die umsetzbare Definition von Führung durch die Scheins in Bezug auf Management und Verwaltung und betont, Menschen in Richtung "neu und besser" zu führen. Kapitel 2 führt das Konzept der "situativen Demut" ein und hebt die Notwendigkeit hervor, dass Führungskräfte zwischen verschiedenen Arten von Beziehungen wechseln, um die beschleunigende Komplexität einer von Ressourcen eingeschränkten, "leisen Kündigung" und einer Welt mit "zwei Tagen im Büro" zu navigieren. Kapitel 5 erklärt, wie man eine Kultur der bescheidenen Führung schafft. Illustriert mit Beispielen aus dem Gesundheitswesen, der Regierung, dem Militär, der Technologie und mehr, ist dies ein kompakter, zugänglicher Leitfaden für ein Führungsparadigma, das viel besser geeignet ist für eine Welt, die schnelle, agile Reaktionen auf Veränderungen verlangt, und einen Arbeitsplatz, der gegenseitigen Respekt und Vertrauen schätzt.29,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
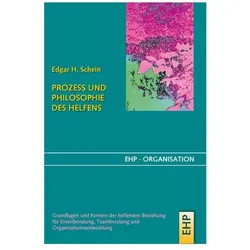
Prozess und Philosophie des Helfens, Fachbücher von Edgar H. Schein, Edgar H, Schein, Edgar H ScheinIn diesem Buch analysiere ich die Dynamik der helfenden Beziehung, erkläre die Bedeutung des Vertrauens und erläutere, was jeder potenzielle Helfer wissen muss, um tatsächlich helfen zu können, und was jeder Hilfesuchende tun kann, um den Prozess zu fördern. Ich glaube mittlerweile, dass die soziale und psychische Dynamik des Helfens immer die gleiche ist, ob es darum geht, jemandem den Weg zu erklären, eine Führungskraft zu coachen oder einen kranken Ehepartner zu pflegen. Deshalb stelle ich zahlreiche Beispiele aus meiner persönlichen und beruflichen Erfahrung vor. Geholfen wurde mir in der Psychotherapie, durch Tennisstunden und auf zahllose andere Weise. Geholfen habe ich als Ehemann, als Vater von drei Kindern und Grossvater von sieben Enkeln, als Lehrer, als Berater von einzelnen Klienten und von Organisationen. Erst wenn man die Ähnlichkeiten all dieser verschiedenen Situationen erkennt, kann man eine umfassende Theorie des Helfens entwickeln.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Hat der A1-Schein Auswirkungen auf den B-Schein?
Nein, der A1-Schein hat keine direkten Auswirkungen auf den B-Schein. Der A1-Schein berechtigt zum Führen von Leichtkrafträdern und der B-Schein zum Führen von PKWs. Es handelt sich um unterschiedliche Fahrzeugklassen und Führerscheinkategorien. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **


Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Top-Angebote
Produkte zum Begriff Schein:
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Ratgeber von Andreas Kümpel, Björn Claudy, Frank HenselerSchritt für Schritt durch die offiziellen Formulare. Die ideale Hilfestellung für die Körperschaftsteuer-, Gewerbesteuer- und Umsatzsteuererklärungen. Weitere Informationen zu Rechtsprechung und Finanzverwaltung, Musterfälle, praktische Tipps, Berechnungs- und Prüfungspläne, relevante Rechtsmaterialien und die Erklärungsvordrucke runden den Leitfaden ab. Nachschlagewerk und ideale Unterstützung beim Ausfüllen der Formulare. Schritt-für-Schritt-Anleitung durch die Formulare für Körperschaftsteuer, Gewerbesteuer und Umsatzsteuererklärungen. Darstellung aller bewertungsrelevanten Gesetzesänderungen.114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter A. Schein, Fachbücher von Edgar H. Schein, Peter A. ScheinEntdecken Sie ein agileres, demokratischeres und effektiveres Führungsmodell von dem legendären Wirtschaftswissenschaftler Edgar Schein und dem Silicon-Valley-Manager Peter Schein. Edgar Schein und Peter Schein argumentieren, dass Führung heute erfordert, dass Individuen ihre hierarchischen Rollen überwinden und sich als Menschen miteinander verbinden – was sie als bescheidene Führung bezeichnen. In solchen Beziehungen können neue Ideen frei fliessen, Fehler können sofort erkannt werden, und Kurskorrekturen können in Echtzeit vorgenommen werden, anstatt durch ein Gremium oder die Anweisung eines alleinstehenden, heroischen CEOs. Diese zweite Auflage enthält drei neue Kapitel. Kapitel 1 konzentriert sich auf die umsetzbare Definition von Führung durch die Scheins in Bezug auf Management und Verwaltung und betont, Menschen in Richtung "neu und besser" zu führen. Kapitel 2 führt das Konzept der "situativen Demut" ein und hebt die Notwendigkeit hervor, dass Führungskräfte zwischen verschiedenen Arten von Beziehungen wechseln, um die beschleunigende Komplexität einer von Ressourcen eingeschränkten, "leisen Kündigung" und einer Welt mit "zwei Tagen im Büro" zu navigieren. Kapitel 5 erklärt, wie man eine Kultur der bescheidenen Führung schafft. Illustriert mit Beispielen aus dem Gesundheitswesen, der Regierung, dem Militär, der Technologie und mehr, ist dies ein kompakter, zugänglicher Leitfaden für ein Führungsparadigma, das viel besser geeignet ist für eine Welt, die schnelle, agile Reaktionen auf Veränderungen verlangt, und einen Arbeitsplatz, der gegenseitigen Respekt und Vertrauen schätzt.29,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Ähnliche Suchbegriffe für Schein
-
Prozess und Philosophie des Helfens, Fachbücher von Edgar H. Schein, Edgar H, Schein, Edgar H ScheinIn diesem Buch analysiere ich die Dynamik der helfenden Beziehung, erkläre die Bedeutung des Vertrauens und erläutere, was jeder potenzielle Helfer wissen muss, um tatsächlich helfen zu können, und was jeder Hilfesuchende tun kann, um den Prozess zu fördern. Ich glaube mittlerweile, dass die soziale und psychische Dynamik des Helfens immer die gleiche ist, ob es darum geht, jemandem den Weg zu erklären, eine Führungskraft zu coachen oder einen kranken Ehepartner zu pflegen. Deshalb stelle ich zahlreiche Beispiele aus meiner persönlichen und beruflichen Erfahrung vor. Geholfen wurde mir in der Psychotherapie, durch Tennisstunden und auf zahllose andere Weise. Geholfen habe ich als Ehemann, als Vater von drei Kindern und Grossvater von sieben Enkeln, als Lehrer, als Berater von einzelnen Klienten und von Organisationen. Erst wenn man die Ähnlichkeiten all dieser verschiedenen Situationen erkennt, kann man eine umfassende Theorie des Helfens entwickeln.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unverborgenheit und Schein, FachbücherDas Buch bietet eine phänomenologische Auslegung der Wahrheitskonzeption, die Heidegger im Umfeld von „Sein und Zeit“ entwickelt. Entgegen einer verbreiteten Kritik argumentiert die Autorin, dass Heideggers neuartiger Entwurf von Wahrheit als Unverborgenheit den spezifischen Sinn von Wahrheit nicht aufgibt. Die Unterscheidung zwischen Wahrheit und Unwahrheit – als Unverborgenheit und Schein – bleibt vielmehr bestehen. Entfaltet wird dies anhand phänomenologischer Analysen verschiedener Formen von Unverborgenheit, Verborgenheit und Schein, wie sie den unterschiedlichen Seinsarten eigen sind – vom prädizierenden Entdecken über den gelingenden Umgang mit den Dingen bis zur Konfrontation mit dem eigenen Sein in der Angst. Das Ergebnis ist eine genuin pluralistische und zugleich fallibilistische Wahrheitskonzeption: Sie berücksichtigt Vielfalt und geschichtliche Veränderlichkeit, ohne die Normativität der Wahrheit preiszugeben.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HÄNGELEUCHTE Schein 14.5/152/50 cmExklusives Design: Diese edle Pendelleuchte beeindruckt mit einer originellen Origami-Struktur und einem innovativen Papierschirm, montiert auf runder Metallbasis. Ihr elegantes Design verbindet moderne Ästhetik mit Retro-Charme und verleiht Ihren Räumen eine anspruchsvolle Atmosphäre. Premium-Materialien: Der Schirm besteht aus hochwertigem, faltbarem Premium-Papier - bruchfest und langlebig. Die stabile Metallbasis garantiert optimalen Halt, während das rostgeschützte schwarze Kabel perfekt auf die runde Basis abgestimmt ist für zusätzliche Robustheit. Flexibilität & Kompatibilität: Die stufenlos verstellbare Länge (0-120 cm) passt sich jeder Raumkonfiguration an. Kompatibel mit G9-Leuchtmitteln (max. 25W, 220-240V Wechselspannung) - Leuchtmittel separat erhältlich für individuelle Lichtgestaltung. Lichtqualität: Der Origami-Schirm erzeugt ein sanftes, blendfreies Licht. Die weiße Ausführung verbreitet besonders warme Lichttöne - augenschonend und atmosphärisch zugleich. Vielfältige Anwendung: Perfekt für Essbereich, Küche, Arbeitszimmer, Bar, Wohnzimmer, Schlafgemach, Café, Buchladen, Esstisch, Kinderzimmer, Eingangsbereich oder Gästezimmer. Das raffinierte Design macht sie zur idealen Wahl für anspruchsvolle Beleuchtungskonzepte.47,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Hat der A1-Schein Auswirkungen auf den B-Schein?
Nein, der A1-Schein hat keine direkten Auswirkungen auf den B-Schein. Der A1-Schein berechtigt zum Führen von Leichtkrafträdern und der B-Schein zum Führen von PKWs. Es handelt sich um unterschiedliche Fahrzeugklassen und Führerscheinkategorien. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.