Domain steuerstufe.de kaufen?
Wir ziehen mit dem Projekt
steuerstufe.de um.
Sind Sie am Kauf der Domain
steuerstufe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerstufe.de kaufen?
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
Wer zahlt Lohnsteuer und wer Einkommensteuer?
Wer zahlt Lohnsteuer und wer Einkommensteuer? Lohnsteuer wird von Arbeitnehmern gezahlt, die ein regelmäßiges Einkommen aus einem Arbeitsverhältnis beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Einkommensteuer hingegen wird von Personen gezahlt, die Einkommen aus verschiedenen Quellen wie z.B. Selbstständigkeit, Kapitalerträgen oder Vermietung und Verpachtung erzielen. Diese Steuer muss vom Steuerpflichtigen selbstständig an das Finanzamt entrichtet werden. In beiden Fällen richtet sich die Höhe der Steuer nach der Höhe des Einkommens und wird anhand eines progressiven Steuersatzes berechnet. **
Ähnliche Suchbegriffe für Tabelle-Lohnsteuer-2022-Monat
Top-Angebote
Produkte zum Begriff Tabelle-Lohnsteuer-2022-Monat:
-
Tabelle, Lohnsteuer 2023 Monat, Tag, Jahr, FachbücherZur Lohnabrechnung und Kontrolle! Die Lohnsteuertabellen dienen sowohl der Berechnung und Ermittlung der zutreffenden Lohnabzugsbeträge als auch der Kontrolle elektronisch erstellter Lohnabrechnungen. In Personalgesprächen können relevante Beträge schnell abgelesen werden. Einzelfragen beantworten die umfassenden Erläuterungen. Die inhaltlichen Schwerpunkte: - Amtlicher Steuertarif 2023 nach dem Inflationsausgleichsgesetz - Umfassende Erläuterungen zur Einkommensteuerveranlagung und Gehaltsabrechnung - Elektronisches Berechnungsprogramm Stotax-Lohn Das ist neu: - Inflationsausgleichsgesetz - Anhebung des steuerlichen Grundfreibetrags auf 10.908 EUR - Abbau der kalten Progression - Anhebung des Kinderfreibetrags auf 3.012 EUR jeweils für jeden Elternteil - Anhebung des monatlichen Kindergeldes auf einheitlich 250 EUR für jedes Kind - Einführung einer neuen Systematik bei der Ermittlung der Höchstbeträge beim Freibetrag für ein zweites oder weiteres Dienstverhältnis mit der Steuerklasse VI - Einführung einer neuen Systematik bei den Arbeitslohngrenzen für die Pflichtveranlagung - Einführung einer neuen Systematik beim Höchstbetrag für Unterhaltsleistungen als aussergewöhnliche Belastung - künftig Koppelung an den Grundfreibetrag - Anhebung der Freigrenzen beim Solidaritätszuschlag auf 17.543 EUR bzw. 35.086 EUR.102,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
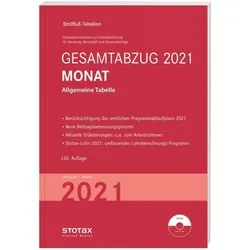
Tabelle, Gesamtabzug 2021 Monat, FachbücherDie Tabelle "Gesamtabzug 2021 Monat" von Stollfuss Buch ist eine umfassende Tagebuchagenda, die speziell für das Jahr 2021 konzipiert wurde. Sie bietet eine detaillierte Übersicht über wichtige steuerliche Änderungen und rechtliche Entwicklungen, die in diesem Jahr relevant waren. Die Agenda ist besonders nützlich für Fachleute, die sich mit Steuerrecht und Finanzverwaltung beschäftigen, da sie aktuelle Informationen zu Gesetzesänderungen, neuen Rechtsprechungen und Verwaltungsverlautbarungen enthält. Zu den wesentlichen Inhalten gehören unter anderem die Anhebung des Grundfreibetrags und des Kinderfreibetrags sowie Anpassungen des Steuertarifs. Mit einem robusten Hardcover-Einband und einer grosszügigen Anzahl von 420 Blättern bietet diese Agenda ausreichend Platz für Notizen und Planungen. - Berücksichtigung von Gesetzesänderungen und aktueller Rechtsprechung - Robuster harter Einband für Langlebigkeit - Umfangreiche Notizmöglichkeiten mit 420 Blättern.87,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praktiker-Handbuch Lohnsteuer 2022, m., Fachbücher von Institut Der WirtschaftsprüferDas Praktiker-Handbuch Lohnsteuer 2022 informiert umfassend und systematisch über alle wesentlichen Vorschriften zum Lohnsteuerabzugsverfahren und zur Arbeitnehmerveranlagung. Das Einkommensteuergesetz ist unter Berücksichtigung der Änderungen geschlossen abgedruckt. Die für den Lohnsteuerabzug 2022 massgebende Fassung des Einkommensteuergesetzes ist im anschliessenden Teil aufgeführt. Ergänzt wird dieses durch die Lohnsteuer-Durchführungsverordnung, die Lohnsteuer-Richtlinien mit den amtlichen Lohnsteuerhinweisen sowie durch Rechtsprechung und Anlagen. Den Anlagen sind alle Verwaltungsregelungen zugeordnet, die thematisch zu den Vorschriften des EStG gehören, zum Beispiel in den Richtlinien zitierte BMF-Schreiben. In den Anhang sind alle übrigen Materialien, also Verordnungen, Nebengesetze sowie weitere Verwaltungsregelungen aufgenommen. Mit dem Handbuch erhalten Sie Zugriff zur zugehörigen Online-Fassung.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie hängen Lohnsteuer und Einkommensteuer zusammen?
Wie hängen Lohnsteuer und Einkommensteuer zusammen? **
-
Wird die Lohnsteuer von der Einkommensteuer abgezogen?
Nein, die Lohnsteuer ist eine Vorauszahlung auf die Einkommensteuer. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Die Einkommensteuer hingegen wird am Ende des Jahres auf Grundlage der individuellen Einkommensverhältnisse berechnet. Die bereits gezahlte Lohnsteuer wird dabei angerechnet. Somit ist die Lohnsteuer nicht direkt von der Einkommensteuer abzugsfähig, sondern wird lediglich als Vorauszahlung betrachtet. **
-
Was ist der Unterschied zwischen Einkommensteuer und Lohnsteuer?
Was ist der Unterschied zwischen Einkommensteuer und Lohnsteuer? Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer vom Steuerpflichtigen selbst in der jährlichen Steuererklärung berechnet und gezahlt wird. Die Lohnsteuer basiert auf dem monatlichen Einkommen und wird nach einem festgelegten Steuersatz berechnet, während die Einkommensteuer auf das gesamte jährliche Einkommen angewendet wird und progressiv ist. Zudem können bestimmte Ausgaben und Abzüge bei der Einkommensteuer geltend gemacht werden, um die Steuerlast zu verringern, was bei der Lohnsteuer nicht möglich ist. **
-
Wer bezahlt Lohnsteuer?
Lohnsteuer wird von Arbeitnehmern gezahlt, die ein Einkommen aus nichtselbstständiger Arbeit beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Die Höhe der Lohnsteuer richtet sich nach dem Einkommen des Arbeitnehmers und wird anhand des progressiven Steuertarifs berechnet. Arbeitgeber sind verpflichtet, die Lohnsteuer korrekt zu berechnen und abzuführen. **
Lohnsteuer bei Heirat
Bei einer Heirat ändert sich in der Regel die Steuerklasse. Je nachdem, welche Steuerklasse man vorher hatte und welche nach der Heirat gilt, kann sich die Höhe der Lohnsteuer ändern. In der Regel führt eine Heirat jedoch nicht zu einer höheren Lohnsteuerbelastung. **
Warum erhöhen viele Regierungen lieber die Umsatzsteuer als die Lohnsteuer?
Viele Regierungen erhöhen lieber die Umsatzsteuer als die Lohnsteuer, da dies eine breitere Steuerbasis hat und somit mehr Einnahmen generiert. Außerdem wird argumentiert, dass eine Erhöhung der Umsatzsteuer weniger negative Auswirkungen auf die Wirtschaft hat, da sie von Verbrauchern und Unternehmen gleichermaßen getragen wird. Eine Erhöhung der Lohnsteuer könnte hingegen die Arbeitskosten erhöhen und somit die Beschäftigung und das Wirtschaftswachstum beeinträchtigen. **
Top-Angebote
Produkte zum Begriff Tabelle-Lohnsteuer-2022-Monat:
-
Tabelle, Lohnsteuer 2022 Monat, Tag - S, RatgeberBewährt zum schnellen Nachschlagen zur Lohnabrechnung und Kontrolle! Die Lohnsteuertabellen dienen sowohl der Berechnung und Ermittlung der zutreffenden Lohnabzugsbeträge als auch der Kontrolle elektronisch erstellter Lohnabrechnungen. In Personalgesprächen können relevante Beträge schnell abgelesen werden. Einzelfragen beantworten die umfassenden Erläuterungen. Die inhaltlichen Schwerpunkte: - Amtlicher Steuertarif 2022 - Umfassende Erläuterungen zur Einkommensteuerveranlagung und Gehaltsabrechnung - Elektronisches Berechnungsprogramm Stotax-Lohn Das ist neu: - Aktuelle Erläuterungen unter Berücksichtigung der Rechtslage 2022 - Stotax-Lohn nach amtlichen Programmablaufplan 2022.92,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tabelle, Lohnsteuer Jahresausgleich 2022, FachbücherZur Lohnabrechnung und Kontrolle! Die Lohnsteuertabellen dienen sowohl der Berechnung und Ermittlung der zutreffenden Lohnabzugsbeträge als auch der Kontrolle elektronisch erstellter Lohnabrechnungen. In Personalgesprächen können relevante Beträge schnell abgelesen werden. Einzelfragen beantworten die umfassenden Erläuterungen.92,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tabelle, Lohnsteuer 2023 Monat, Tag, Jahr, FachbücherZur Lohnabrechnung und Kontrolle! Die Lohnsteuertabellen dienen sowohl der Berechnung und Ermittlung der zutreffenden Lohnabzugsbeträge als auch der Kontrolle elektronisch erstellter Lohnabrechnungen. In Personalgesprächen können relevante Beträge schnell abgelesen werden. Einzelfragen beantworten die umfassenden Erläuterungen. Die inhaltlichen Schwerpunkte: - Amtlicher Steuertarif 2023 nach dem Inflationsausgleichsgesetz - Umfassende Erläuterungen zur Einkommensteuerveranlagung und Gehaltsabrechnung - Elektronisches Berechnungsprogramm Stotax-Lohn Das ist neu: - Inflationsausgleichsgesetz - Anhebung des steuerlichen Grundfreibetrags auf 10.908 EUR - Abbau der kalten Progression - Anhebung des Kinderfreibetrags auf 3.012 EUR jeweils für jeden Elternteil - Anhebung des monatlichen Kindergeldes auf einheitlich 250 EUR für jedes Kind - Einführung einer neuen Systematik bei der Ermittlung der Höchstbeträge beim Freibetrag für ein zweites oder weiteres Dienstverhältnis mit der Steuerklasse VI - Einführung einer neuen Systematik bei den Arbeitslohngrenzen für die Pflichtveranlagung - Einführung einer neuen Systematik beim Höchstbetrag für Unterhaltsleistungen als aussergewöhnliche Belastung - künftig Koppelung an den Grundfreibetrag - Anhebung der Freigrenzen beim Solidaritätszuschlag auf 17.543 EUR bzw. 35.086 EUR.102,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tabelle, Gesamtabzug 2021 Monat, FachbücherDie Tabelle "Gesamtabzug 2021 Monat" von Stollfuss Buch ist eine umfassende Tagebuchagenda, die speziell für das Jahr 2021 konzipiert wurde. Sie bietet eine detaillierte Übersicht über wichtige steuerliche Änderungen und rechtliche Entwicklungen, die in diesem Jahr relevant waren. Die Agenda ist besonders nützlich für Fachleute, die sich mit Steuerrecht und Finanzverwaltung beschäftigen, da sie aktuelle Informationen zu Gesetzesänderungen, neuen Rechtsprechungen und Verwaltungsverlautbarungen enthält. Zu den wesentlichen Inhalten gehören unter anderem die Anhebung des Grundfreibetrags und des Kinderfreibetrags sowie Anpassungen des Steuertarifs. Mit einem robusten Hardcover-Einband und einer grosszügigen Anzahl von 420 Blättern bietet diese Agenda ausreichend Platz für Notizen und Planungen. - Berücksichtigung von Gesetzesänderungen und aktueller Rechtsprechung - Robuster harter Einband für Langlebigkeit - Umfangreiche Notizmöglichkeiten mit 420 Blättern.87,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
-
Wer zahlt Lohnsteuer und wer Einkommensteuer?
Wer zahlt Lohnsteuer und wer Einkommensteuer? Lohnsteuer wird von Arbeitnehmern gezahlt, die ein regelmäßiges Einkommen aus einem Arbeitsverhältnis beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Einkommensteuer hingegen wird von Personen gezahlt, die Einkommen aus verschiedenen Quellen wie z.B. Selbstständigkeit, Kapitalerträgen oder Vermietung und Verpachtung erzielen. Diese Steuer muss vom Steuerpflichtigen selbstständig an das Finanzamt entrichtet werden. In beiden Fällen richtet sich die Höhe der Steuer nach der Höhe des Einkommens und wird anhand eines progressiven Steuersatzes berechnet. **
-
Wie hängen Lohnsteuer und Einkommensteuer zusammen?
Wie hängen Lohnsteuer und Einkommensteuer zusammen? **
-
Wird die Lohnsteuer von der Einkommensteuer abgezogen?
Nein, die Lohnsteuer ist eine Vorauszahlung auf die Einkommensteuer. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Die Einkommensteuer hingegen wird am Ende des Jahres auf Grundlage der individuellen Einkommensverhältnisse berechnet. Die bereits gezahlte Lohnsteuer wird dabei angerechnet. Somit ist die Lohnsteuer nicht direkt von der Einkommensteuer abzugsfähig, sondern wird lediglich als Vorauszahlung betrachtet. **
Ähnliche Suchbegriffe für Tabelle-Lohnsteuer-2022-Monat
-
Praktiker-Handbuch Lohnsteuer 2022, m., Fachbücher von Institut Der WirtschaftsprüferDas Praktiker-Handbuch Lohnsteuer 2022 informiert umfassend und systematisch über alle wesentlichen Vorschriften zum Lohnsteuerabzugsverfahren und zur Arbeitnehmerveranlagung. Das Einkommensteuergesetz ist unter Berücksichtigung der Änderungen geschlossen abgedruckt. Die für den Lohnsteuerabzug 2022 massgebende Fassung des Einkommensteuergesetzes ist im anschliessenden Teil aufgeführt. Ergänzt wird dieses durch die Lohnsteuer-Durchführungsverordnung, die Lohnsteuer-Richtlinien mit den amtlichen Lohnsteuerhinweisen sowie durch Rechtsprechung und Anlagen. Den Anlagen sind alle Verwaltungsregelungen zugeordnet, die thematisch zu den Vorschriften des EStG gehören, zum Beispiel in den Richtlinien zitierte BMF-Schreiben. In den Anhang sind alle übrigen Materialien, also Verordnungen, Nebengesetze sowie weitere Verwaltungsregelungen aufgenommen. Mit dem Handbuch erhalten Sie Zugriff zur zugehörigen Online-Fassung.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tabelle, Lohnsteuer 2023 Jahr, RatgeberZur Lohnabrechnung und Kontrolle! Die Lohnsteuertabellen dienen sowohl der Berechnung und Ermittlung der zutreffenden Lohnabzugsbeträge als auch der Kontrolle elektronisch erstellter Lohnabrechnungen. In Personalgesprächen können relevante Beträge schnell abgelesen werden. Einzelfragen beantworten die umfassenden Erläuterungen. Die inhaltlichen Schwerpunkte: - Amtlicher Steuertarif 2023 nach dem Inflationsausgleichsgesetz - Umfassende Erläuterungen zur Einkommensteuerveranlagung und Gehaltsabrechnung - Elektronisches Berechnungsprogramm Stotax-Lohn Das ist neu: - Inflationsausgleichsgesetz - Anhebung des steuerlichen Grundfreibetrags auf 10.908 EUR - Abbau der kalten Progression - Anhebung des Kinderfreibetrags auf 3.012 EUR jeweils für jeden Elternteil - Anhebung des monatlichen Kindergeldes auf einheitlich 250 EUR für jedes Kind - Einführung einer neuen Systematik bei der Ermittlung der Höchstbeträge beim Freibetrag für ein zweites oder weiteres Dienstverhältnis mit der Steuerklasse VI - Einführung einer neuen Systematik bei den Arbeitslohngrenzen für die Pflichtveranlagung - Einführung einer neuen Systematik beim Höchstbetrag für Unterhaltsleistungen als aussergewöhnliche Belastung - künftig Koppelung an den Grundfreibetrag - Anhebung der Freigrenzen beim Solidaritätszuschlag auf 17.543 EUR bzw. 35.086 EUR.102,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Einkommensteuer und Lohnsteuer?
Was ist der Unterschied zwischen Einkommensteuer und Lohnsteuer? Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer vom Steuerpflichtigen selbst in der jährlichen Steuererklärung berechnet und gezahlt wird. Die Lohnsteuer basiert auf dem monatlichen Einkommen und wird nach einem festgelegten Steuersatz berechnet, während die Einkommensteuer auf das gesamte jährliche Einkommen angewendet wird und progressiv ist. Zudem können bestimmte Ausgaben und Abzüge bei der Einkommensteuer geltend gemacht werden, um die Steuerlast zu verringern, was bei der Lohnsteuer nicht möglich ist. **
-
Wer bezahlt Lohnsteuer?
Lohnsteuer wird von Arbeitnehmern gezahlt, die ein Einkommen aus nichtselbstständiger Arbeit beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Die Höhe der Lohnsteuer richtet sich nach dem Einkommen des Arbeitnehmers und wird anhand des progressiven Steuertarifs berechnet. Arbeitgeber sind verpflichtet, die Lohnsteuer korrekt zu berechnen und abzuführen. **
-
Lohnsteuer bei Heirat
Bei einer Heirat ändert sich in der Regel die Steuerklasse. Je nachdem, welche Steuerklasse man vorher hatte und welche nach der Heirat gilt, kann sich die Höhe der Lohnsteuer ändern. In der Regel führt eine Heirat jedoch nicht zu einer höheren Lohnsteuerbelastung. **
-
Warum erhöhen viele Regierungen lieber die Umsatzsteuer als die Lohnsteuer?
Viele Regierungen erhöhen lieber die Umsatzsteuer als die Lohnsteuer, da dies eine breitere Steuerbasis hat und somit mehr Einnahmen generiert. Außerdem wird argumentiert, dass eine Erhöhung der Umsatzsteuer weniger negative Auswirkungen auf die Wirtschaft hat, da sie von Verbrauchern und Unternehmen gleichermaßen getragen wird. Eine Erhöhung der Lohnsteuer könnte hingegen die Arbeitskosten erhöhen und somit die Beschäftigung und das Wirtschaftswachstum beeinträchtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.