Domain steuerstufe.de kaufen?
Wir ziehen mit dem Projekt
steuerstufe.de um.
Sind Sie am Kauf der Domain
steuerstufe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerstufe.de kaufen?
Was ist der Unterschied zwischen Keratin- und Argan-Haarconditioner?
Keratin-Haarconditioner enthält Keratin, eine proteinreiche Substanz, die hilft, das Haar zu stärken und zu reparieren. Argan-Haarconditioner hingegen enthält Arganöl, das das Haar mit Feuchtigkeit versorgt und ihm Glanz verleiht. Beide Conditioner haben unterschiedliche Wirkungen und können je nach den Bedürfnissen des Haares ausgewählt werden. **
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
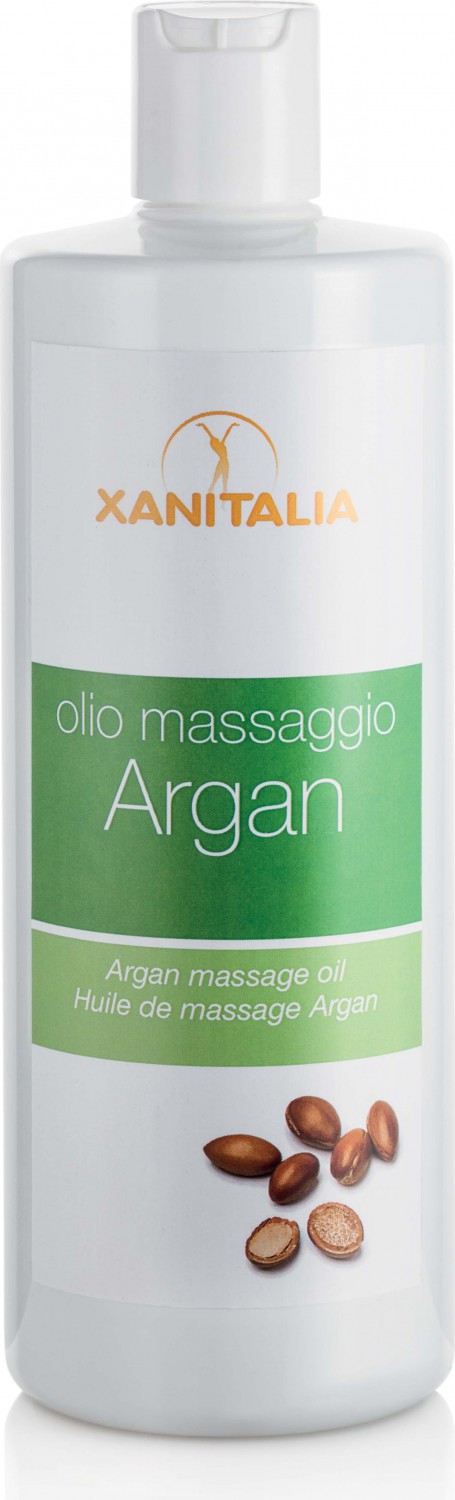
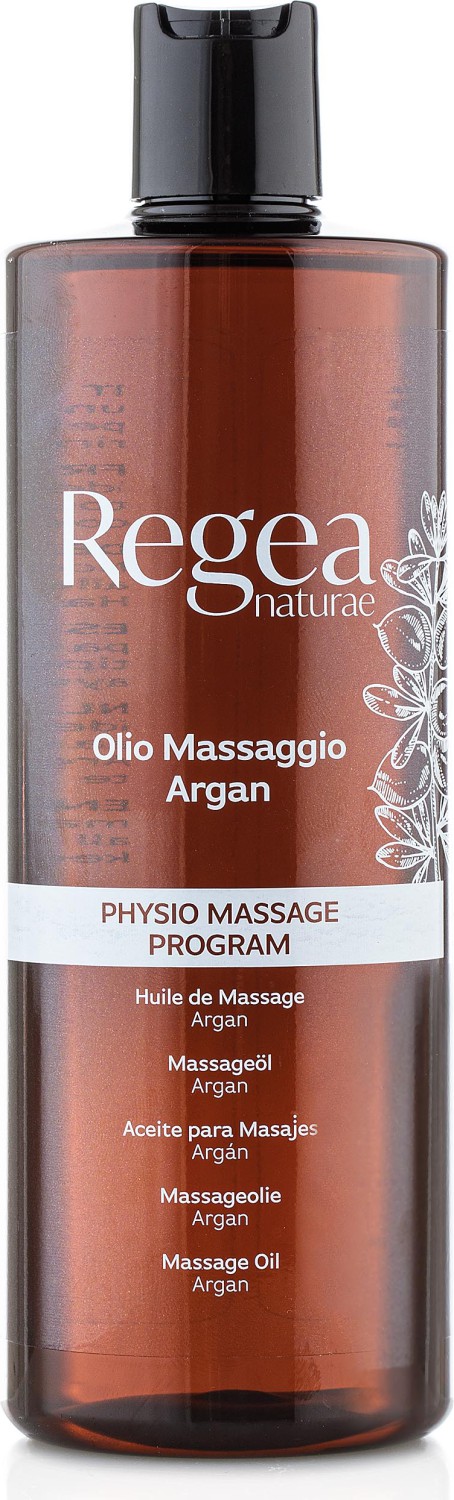
Ähnliche Suchbegriffe für XanitaliaPro-Massageöl-mit-Argan
Top-Angebote
Produkte zum Begriff XanitaliaPro-Massageöl-mit-Argan:
-
BALDINI Argan Bio Massageöl 50 mlTAOASIS Arganöl aus kontrolliert biologischem Anbau stammt aus den Früchten des in Marokko beheimateten Arganbaumes. Durch den sehr hohen Gehalt an ungesättigten Fettsäuren und natürlichen Antioxidantien wird die Haut ideal gepflegt und vor schädlichen Umwelteinflüssen geschützt. Botanischer Name:Argania spinosa Familie:Sapotaceae - Sapotengewächse Herkunftsland:Marokko Gewinnungsart:Kaltpressung Ingredients (INCI):Argania Spinosa Kernel Oil. INCI Hinweis: Ätherische Öle setzen sich aus einer Vielzahl von Einzelkomponenten zusammen. Stoffe wie Limonene und Linalool sind ganz natürlicher Bestandteil des ätherischen Öls, sie werden nicht zugesetzt. Sie gehören aber zu den 26 deklarationspflichtigen allergenen Duftstoffen und müssen daher separat ausgewiesen werden, weil einige Menschen allergisch auf einzelne Inhaltsstoffe reagieren. Als Parfum wird in der INCI eine Komposition aus verschiedenen ätherischen Ölen bezeichnet, wenn wir die genaue Zusammensetzung als Duftgeheimnis bewahren wollen. Alle unsere Produkte sind frei von synthetischen Stoffen! Aufbewahrungshinweise:Bitte kühl und trocken lagern, an einem lichtgeschützten Ort.12,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BALDINI Argan Bio Massageöl 50 mlTAOASIS Arganöl aus kontrolliert biologischem Anbau stammt aus den Früchten des in Marokko beheimateten Arganbaumes. Durch den sehr hohen Gehalt an ungesättigten Fettsäuren und natürlichen Antioxidantien wird die Haut ideal gepflegt und vor schädlichen Umwelteinflüssen geschützt. Botanischer Name:Argania spinosa Familie:Sapotaceae - Sapotengewächse Herkunftsland:Marokko Gewinnungsart:Kaltpressung Ingredients (INCI):Argania Spinosa Kernel Oil. INCI Hinweis: Ätherische Öle setzen sich aus einer Vielzahl von Einzelkomponenten zusammen. Stoffe wie Limonene und Linalool sind ganz natürlicher Bestandteil des ätherischen Öls, sie werden nicht zugesetzt. Sie gehören aber zu den 26 deklarationspflichtigen allergenen Duftstoffen und müssen daher separat ausgewiesen werden, weil einige Menschen allergisch auf einzelne Inhaltsstoffe reagieren. Als Parfum wird in der INCI eine Komposition aus verschiedenen ätherischen Ölen bezeichnet, wenn wir die genaue Zusammensetzung als Duftgeheimnis bewahren wollen. Alle unsere Produkte sind frei von synthetischen Stoffen! Aufbewahrungshinweise:Bitte kühl und trocken lagern, an einem lichtgeschützten Ort.15,12 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter


-
Warum ist das Mandel Argan Haaröl von Alverde so billig?
Der günstige Preis des Mandel Argan Haaröls von Alverde könnte auf verschiedene Faktoren zurückzuführen sein. Zum einen könnte es daran liegen, dass Alverde als Marke auf natürliche und nachhaltige Inhaltsstoffe setzt, die möglicherweise kostengünstiger herzustellen sind. Zum anderen könnte es sein, dass Alverde als Eigenmarke der Drogeriekette dm von deren Größenvorteilen profitiert und dadurch niedrigere Preise anbieten kann. Es ist jedoch wichtig zu beachten, dass der Preis nicht unbedingt die Qualität oder Wirksamkeit des Produkts widerspiegelt. **
-
Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **
-
Wann wird die Gewerbesteuer mit der Einkommensteuer verrechnet?
Die Gewerbesteuer wird nicht direkt mit der Einkommensteuer verrechnet, da es sich um zwei separate Steuerarten handelt. Die Gewerbesteuer wird von Unternehmen auf ihre Gewinne erhoben, während die Einkommensteuer von Privatpersonen auf ihr Einkommen gezahlt wird. Die Gewerbesteuer wird von den Unternehmen an die jeweilige Gemeinde gezahlt, in der sie ihren Firmensitz haben. Die Einkommensteuer wird hingegen an das Finanzamt gezahlt und richtet sich nach der Höhe des individuellen Einkommens einer Person. Die Verrechnung beider Steuern erfolgt also nicht direkt miteinander. **
-
Kann Massageöl schlecht werden?
Kann Massageöl schlecht werden? Ja, Massageöl kann schlecht werden, insbesondere wenn es über einen längeren Zeitraum gelagert wird. Die Haltbarkeit von Massageöl hängt von den Inhaltsstoffen ab, da natürliche Öle schneller verderben können als synthetische. Anzeichen dafür, dass Massageöl schlecht geworden ist, sind ein ranziger Geruch, eine veränderte Konsistenz oder eine verfärbte Farbe. Es ist wichtig, Massageöl kühl, trocken und vor Sonnenlicht geschützt zu lagern, um seine Haltbarkeit zu verlängern. Wenn Zweifel bestehen, ob das Massageöl noch verwendet werden kann, ist es sicherer, es zu entsorgen und ein neues zu verwenden. **
Ist Massageöl für Duftlampen geeignet?
Nein, Massageöl ist nicht für Duftlampen geeignet. Duftlampen verwenden in der Regel ätherische Öle, die speziell für die Verwendung in Duftlampen hergestellt wurden. Massageöl enthält oft andere Inhaltsstoffe und ist für die Anwendung auf der Haut bestimmt. **
Welches ist das beste Massageöl?
Es gibt viele verschiedene Massageöle auf dem Markt, und die Wahl des besten hängt von persönlichen Vorlieben und Bedürfnissen ab. Einige beliebte Optionen sind Mandelöl, Jojobaöl und Kokosöl, da sie leicht auf der Haut sind und eine gute Gleitfähigkeit bieten. Es ist wichtig, ein Öl zu wählen, das keine irritierenden Inhaltsstoffe enthält und gut für den Hauttyp geeignet ist. **
Top-Angebote
Produkte zum Begriff XanitaliaPro-Massageöl-mit-Argan:
-
BALDINI Argan Bio Massageöl 50 mlTAOASIS Arganöl aus kontrolliert biologischem Anbau stammt aus den Früchten des in Marokko beheimateten Arganbaumes. Durch den sehr hohen Gehalt an ungesättigten Fettsäuren und natürlichen Antioxidantien wird die Haut ideal gepflegt und vor schädlichen Umwelteinflüssen geschützt. Botanischer Name:Argania spinosa Familie:Sapotaceae - Sapotengewächse Herkunftsland:Marokko Gewinnungsart:Kaltpressung Ingredients (INCI):Argania Spinosa Kernel Oil. INCI Hinweis: Ätherische Öle setzen sich aus einer Vielzahl von Einzelkomponenten zusammen. Stoffe wie Limonene und Linalool sind ganz natürlicher Bestandteil des ätherischen Öls, sie werden nicht zugesetzt. Sie gehören aber zu den 26 deklarationspflichtigen allergenen Duftstoffen und müssen daher separat ausgewiesen werden, weil einige Menschen allergisch auf einzelne Inhaltsstoffe reagieren. Als Parfum wird in der INCI eine Komposition aus verschiedenen ätherischen Ölen bezeichnet, wenn wir die genaue Zusammensetzung als Duftgeheimnis bewahren wollen. Alle unsere Produkte sind frei von synthetischen Stoffen! Aufbewahrungshinweise:Bitte kühl und trocken lagern, an einem lichtgeschützten Ort.12,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Keratin- und Argan-Haarconditioner?
Keratin-Haarconditioner enthält Keratin, eine proteinreiche Substanz, die hilft, das Haar zu stärken und zu reparieren. Argan-Haarconditioner hingegen enthält Arganöl, das das Haar mit Feuchtigkeit versorgt und ihm Glanz verleiht. Beide Conditioner haben unterschiedliche Wirkungen und können je nach den Bedürfnissen des Haares ausgewählt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Warum ist das Mandel Argan Haaröl von Alverde so billig?
Der günstige Preis des Mandel Argan Haaröls von Alverde könnte auf verschiedene Faktoren zurückzuführen sein. Zum einen könnte es daran liegen, dass Alverde als Marke auf natürliche und nachhaltige Inhaltsstoffe setzt, die möglicherweise kostengünstiger herzustellen sind. Zum anderen könnte es sein, dass Alverde als Eigenmarke der Drogeriekette dm von deren Größenvorteilen profitiert und dadurch niedrigere Preise anbieten kann. Es ist jedoch wichtig zu beachten, dass der Preis nicht unbedingt die Qualität oder Wirksamkeit des Produkts widerspiegelt. **
-
Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **
Ähnliche Suchbegriffe für XanitaliaPro-Massageöl-mit-Argan
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BALDINI Argan Bio Massageöl 50 mlTAOASIS Arganöl aus kontrolliert biologischem Anbau stammt aus den Früchten des in Marokko beheimateten Arganbaumes. Durch den sehr hohen Gehalt an ungesättigten Fettsäuren und natürlichen Antioxidantien wird die Haut ideal gepflegt und vor schädlichen Umwelteinflüssen geschützt. Botanischer Name:Argania spinosa Familie:Sapotaceae - Sapotengewächse Herkunftsland:Marokko Gewinnungsart:Kaltpressung Ingredients (INCI):Argania Spinosa Kernel Oil. INCI Hinweis: Ätherische Öle setzen sich aus einer Vielzahl von Einzelkomponenten zusammen. Stoffe wie Limonene und Linalool sind ganz natürlicher Bestandteil des ätherischen Öls, sie werden nicht zugesetzt. Sie gehören aber zu den 26 deklarationspflichtigen allergenen Duftstoffen und müssen daher separat ausgewiesen werden, weil einige Menschen allergisch auf einzelne Inhaltsstoffe reagieren. Als Parfum wird in der INCI eine Komposition aus verschiedenen ätherischen Ölen bezeichnet, wenn wir die genaue Zusammensetzung als Duftgeheimnis bewahren wollen. Alle unsere Produkte sind frei von synthetischen Stoffen! Aufbewahrungshinweise:Bitte kühl und trocken lagern, an einem lichtgeschützten Ort.15,12 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Wann wird die Gewerbesteuer mit der Einkommensteuer verrechnet?
Die Gewerbesteuer wird nicht direkt mit der Einkommensteuer verrechnet, da es sich um zwei separate Steuerarten handelt. Die Gewerbesteuer wird von Unternehmen auf ihre Gewinne erhoben, während die Einkommensteuer von Privatpersonen auf ihr Einkommen gezahlt wird. Die Gewerbesteuer wird von den Unternehmen an die jeweilige Gemeinde gezahlt, in der sie ihren Firmensitz haben. Die Einkommensteuer wird hingegen an das Finanzamt gezahlt und richtet sich nach der Höhe des individuellen Einkommens einer Person. Die Verrechnung beider Steuern erfolgt also nicht direkt miteinander. **
-
Kann Massageöl schlecht werden?
Kann Massageöl schlecht werden? Ja, Massageöl kann schlecht werden, insbesondere wenn es über einen längeren Zeitraum gelagert wird. Die Haltbarkeit von Massageöl hängt von den Inhaltsstoffen ab, da natürliche Öle schneller verderben können als synthetische. Anzeichen dafür, dass Massageöl schlecht geworden ist, sind ein ranziger Geruch, eine veränderte Konsistenz oder eine verfärbte Farbe. Es ist wichtig, Massageöl kühl, trocken und vor Sonnenlicht geschützt zu lagern, um seine Haltbarkeit zu verlängern. Wenn Zweifel bestehen, ob das Massageöl noch verwendet werden kann, ist es sicherer, es zu entsorgen und ein neues zu verwenden. **
-
Ist Massageöl für Duftlampen geeignet?
Nein, Massageöl ist nicht für Duftlampen geeignet. Duftlampen verwenden in der Regel ätherische Öle, die speziell für die Verwendung in Duftlampen hergestellt wurden. Massageöl enthält oft andere Inhaltsstoffe und ist für die Anwendung auf der Haut bestimmt. **
-
Welches ist das beste Massageöl?
Es gibt viele verschiedene Massageöle auf dem Markt, und die Wahl des besten hängt von persönlichen Vorlieben und Bedürfnissen ab. Einige beliebte Optionen sind Mandelöl, Jojobaöl und Kokosöl, da sie leicht auf der Haut sind und eine gute Gleitfähigkeit bieten. Es ist wichtig, ein Öl zu wählen, das keine irritierenden Inhaltsstoffe enthält und gut für den Hauttyp geeignet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.